幫小朋友準備教育基金、替父母規劃退休生活、為伴侶和自己建立長線儲備——這些規劃一旦落到執行層面,最先面臨的抉擇往往不是挑選哪隻資產,而是選擇合適的配置渠道。同一個理財目標,放在銀行…
規劃多重家庭目標,為何不能只靠單一工具? 假設家中孩子目前讀中三,18個月後要繳交第一筆海外升學保證金;同一時間,年邁父母需要長期醫療護理開支;家庭支柱距離退休尚有十數年,強積金累…
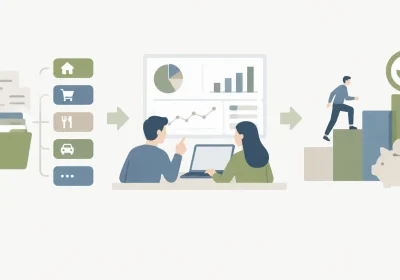
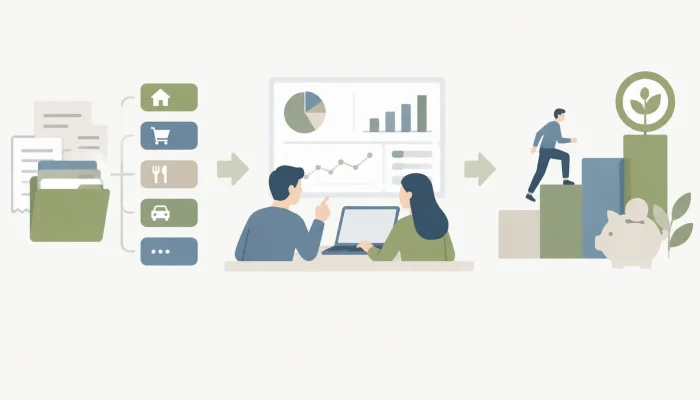
香港雙職家庭的開支痛點:「一齊使、分開記」 以一對雙職夫婦為例,每月固定支出清單往往相當繁雜:按揭供款、管理費、每季差餉、水電煤、寬頻加兩個手機月費、外傭薪酬與保險、小朋友的學費與…
家庭債務是甚麼?先分清「誰欠」與「誰還」 「家庭債務」沒有寫進任何一條香港法例,它是銀行審批、理財輔導和社工現場共用的一套說法。意思大致是:一個同住、共用生活開支的單位,對外欠下的…
很多家庭開始認真看待家庭投資,通常是在某個具體的轉折時刻:小朋友出生、籌備置業換樓、長輩身體狀況出現變化,或是儲蓄戶口裡的資金累積到一定數額。那一刻往往伴隨一個清晰的意識——資產單…
晚上十一點,一方坐在沙發上核對手機銀行紀錄,另一方在廚房洗碗。兩個人都覺得自己今日付出比較多,兩個人都覺得對方沒看見。這種場面在很多家庭每個月都要上演一次,爭的表面上是錢,底下燒着…
很多香港家庭都經歷過同一個場景:某個週末夜晚,兩公婆坐在梳化,講起「不如儲多啲錢」、「過兩年換層樓」、「阿仔中學要去外國讀書」。講完之後,各自去沖涼、睇手機,下個月銀行戶口結餘同今…