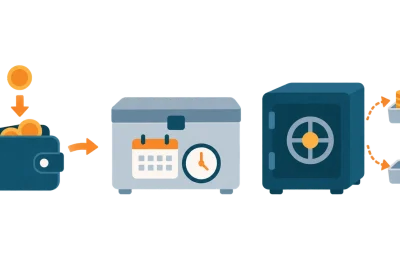
打開手機銀行,不少銀行都在主打同一個賣點:活期存款都可以享有高息。市場推廣上的牌面數字往往相當吸引,但真正的條款細則往往藏在小字條款之中。真正決定一年後能收到多少利息的,是四項關鍵…
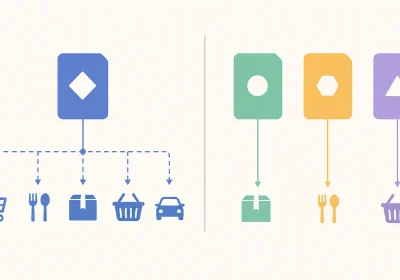
打开任何一个信用卡回贈比較平台,最先跳出來的永遠是吸睛的百分比:2%、4%、6%,甚至「高達10%」。把這些數字由大至小排列看似是一份現成的指南,但實際情況是,同樣月簽一萬港元的兩…
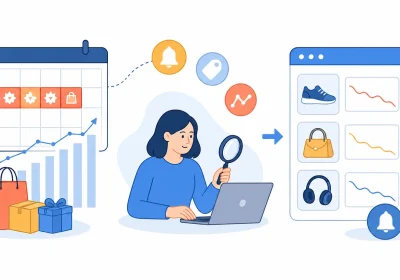
同一個商品,在不同平台的標價可以相差一截,但最後真正付出的錢,差距往往比標價更大——因為標價只是整個算式裡的第一個數字。運費、外幣手續費、稅項預收、回贈上限、優惠碼門檻與退貨成本,…
錢包愈裝愈多,優惠反而愈比愈亂 不少香港人的手機裡都裝了三個以上的電子錢包。AlipayHK、WeChat Pay HK、PayMe、八達通、BoC Pay、Tap & G…
香港人對「著數」的敏銳度極高。地鐵站出口派發的現金券、通訊群組轉發的減價情報、社交平台彈出的限時推廣,每天都有大量消費訊息爭奪注意。要真正把折扣優惠轉化為口袋裡的實質儲蓄,核心在於…
Initial focus: "新鮮人理財" is the core concept. The title suggests a practical guide, emphasiz…
The user's request focuses on helping Hong Kong students save money. Identifying key strat…
講到結婚儲蓄,許多準新人最容易卡關的關口就是「究竟要儲幾多」。身邊朋友流傳的開支由十幾萬到四、五十萬不等,聽得越多反而越無所適從。真正實用的梳理方法是將次序倒過來:先釐清雙方打算籌…
打開任何一間香港銀行的儲蓄產品頁,最搶眼的一定是一個又大又粗的年利率數字。問題是資金存入之後,實際收到的利息跟那個宣傳數字往往有一段距離:金額上限、新資金要求、優惠期長短、每月要完…
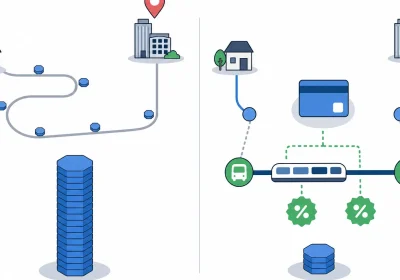
車費唔係「死數」:同一個起點終點,支出可以差幾遠 每日返工放工,車費看似無得揀。住喺嗰區、公司喺嗰度,路線同標價都係固定。但事實上,同一個起點、同一個終點,每月交通支出隨時相差數百…