香港雙職家庭的開支痛點:「一齊使、分開記」
以一對雙職夫婦為例,每月固定支出清單往往相當繁雜:按揭供款、管理費、每季差餉、水電煤、寬頻加兩個手機月費、外傭薪酬與保險、小朋友的學費與興趣班、兩邊父母的家用,以及強積金以外的自願醫保。錢由誰的戶口轉出去、何時轉、轉完之後另一方知不知情,不少伴侶只靠一句「你搞掂啦」帶過。到了年尾想檢視儲蓄進度,翻開兩個人的銀行 App,一邊記得住,一邊只剩一堆零散紀錄,帳目往往對不上。
這條數對不上,核心在於家事財務分工沒有講清楚:誰負責固定支出、誰負責日常買餸、誰負責追蹤儲蓄進度、誰有權動用應急基金。記帳工具只是將這些約定記錄下來的載體。分工模糊,用收費再貴的工具依然容易產生摩擦;分工清楚,一張共用的雲端試算表便已足夠。
整理家庭帳目主要分為兩部分:一是釐清適合雙方的分工形態,二是依據實際需求挑選記帳工具與專業服務,包括銀行 App、記帳 App 的免費版與付費版、試算表、分帳工具,以及會計師與理財顧問等服務收費模式。
四種常見分工形態,適合不同生活節奏
形態一:一人統籌,另一人領零用
收入集中在特定戶口,由其中一方負責所有帳單、家用與子女開支,另一方每月領取固定零用錢。這種模式在單職家庭或雙方收入差距較大的家庭相當常見。記帳的關鍵在於「保持資訊透明」,統籌者需提供雙方都能檢視的介面(例如共用雲端表格),讓另一方清楚家庭金錢流向,建立彼此的財務信任。
形態二:共同戶口加個人零用(三戶口法)
這是香港家庭最容易落地的做法:開設一個聯名或共同戶口負責租金、按揭、水電、外傭與子女教育等共同開支;各自保留一個個人戶口處理私人消費;再設立一個儲蓄戶口,每月自動轉入固定金額(一般建議儲備 3 至 6 個月的生活開支 作為應急基金)。
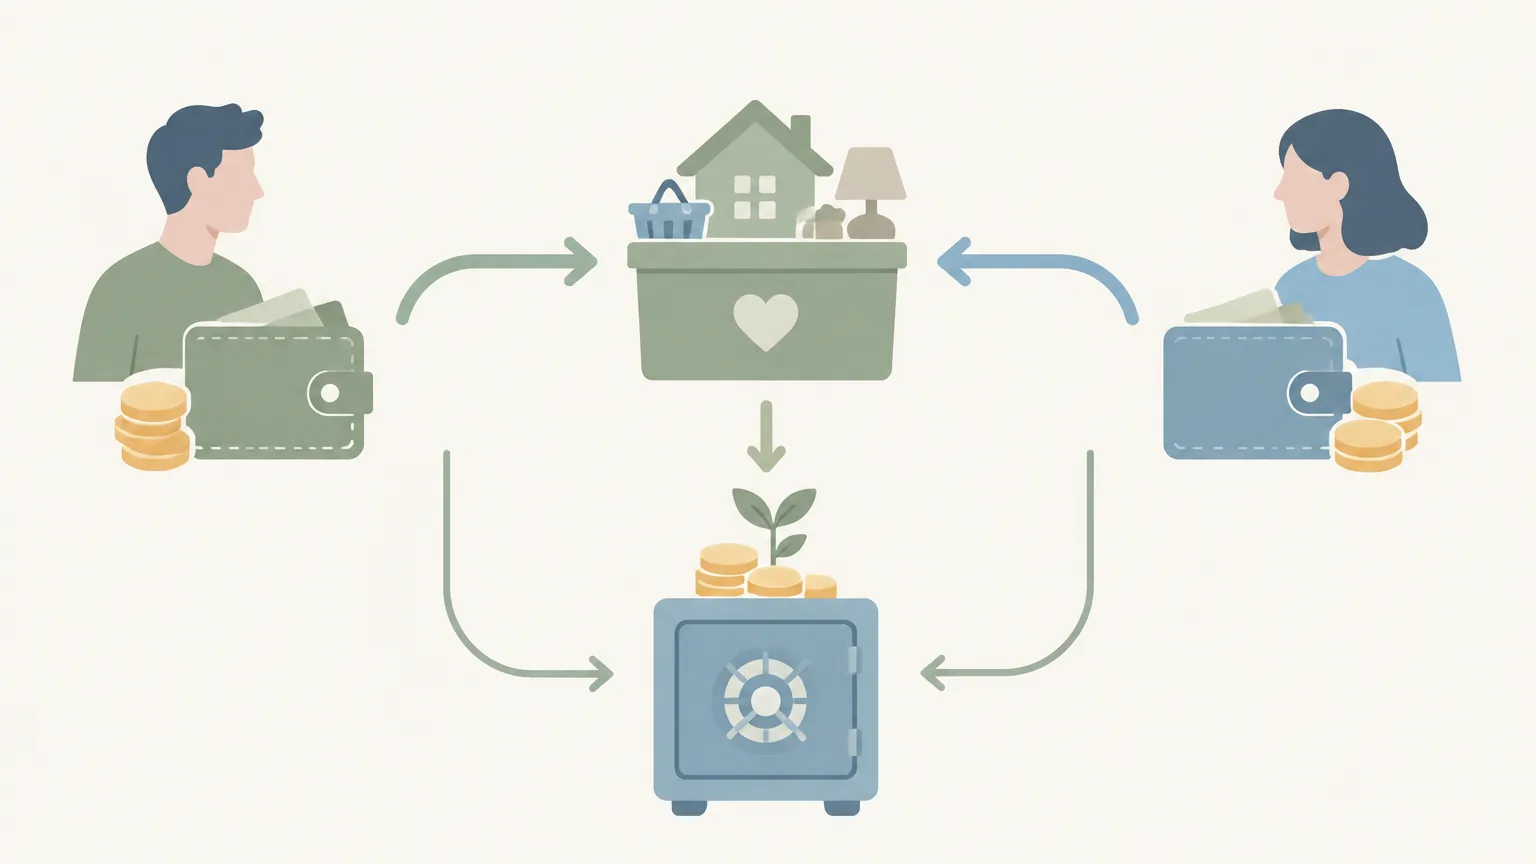
分工上,通常由時間較彈性的一方負責核對共同戶口扣款,另一方負責追蹤儲蓄進度。這種模式下,個人消費不必逐筆交代,每月只需核對「共同支出總額」與「儲蓄進度」。需要注意,共同戶口切忌混入個人消費,以免界線模糊。
形態三:按項目分權
一方專責固定支出與帳單(租金、管理費、保險、外傭),另一方專責浮動支出與投資儲蓄(買餸、交通、月供股票)。這適合雙方都想參與管理、但不想每筆開支都逐一討論的家庭。風險在於雙方可能誤以為對方已處理某些週期性開支(如差餉按季繳交、保險按年續期)。
採用此模式的家庭,建議建立一份「責任對照表」,清楚列明各項開支的負責人、扣款日與戶口,避免現金流在特定月份突然吃緊。
形態四:收入分開,按比例攤分
雙方各自管理收入,共同支出按收入比例或各半攤分,每月結算差額。這種做法在年輕夫妻或新婚家庭中較為普遍。它最需要的是分帳工具來記錄「誰代墊了多少」,重點在於結算差額而非全面追蹤資產。缺點是每月都需要花時間對帳,若經常遺漏入帳,容易累積爭執。
免費層:善用現有銀行與電子支付工具
近年香港多間主要銀行的手機應用程式均已內建消費分類與月度分析功能,將交易按飲食、交通、購物、繳費自動歸類。對於以單一戶口處理主要支出的家庭,這類原生功能零額外成本,是極佳的起步點。
- 銀行 App 內建分析:涵蓋該行戶口的轉帳、信用卡及自動轉帳,但跨行交易、現金與八達通開支無法自動整合。
- 八達通 App:方便查閱八達通卡與手機八達通的交通、街市及小額交易紀錄,但需手動整合至家庭總帳。
- 轉數快(FPS)與電子錢包:PayMe、AlipayHK、WeChat Pay HK 適合處理代墊還款與家用轉帳,部分錢包內建分帳功能,適合作為結算工具。
在規劃開支分類與儲蓄目標時,亦可善用投資者及理財教育委員會(投委會)旗下的「錢家有道」平台,參考其提供的各類免費收支計算工具與理財指引。
記帳 App:評估免費版與付費訂閱的實際需求
免費版功能界限
大部分記帳 App 的免費版提供手動記帳、自訂分類及匯出資料功能,單人使用通常相當充裕。但若是雙人協作,各款 App 對多裝置同步、家庭共享帳簿的支援程度不一,部分工具將共享功能列為付費項目,挑選時需先查閱官方支援條款。
付費版的核心價值與考量
常見的訂閱制記帳工具(例如 Toshl、Spendee、YNAB、Wallet by BudgetBakers 等)主要提供即時雲端同步、多用戶共編同一個帳簿,或支援銀行帳戶自動匯入。然而,第三方自動同步對香港各大銀行的支援度與穩定性各有不同,付費訂閱前應先在官方網站確認支援清單,以免付款後仍需全手動輸入。
| 工具類型 | 收費模式 | 適合的分工場景 | 注意事項 |
|---|---|---|---|
| 銀行 App 內建分析 | 免費(持有該行戶口) | 單一戶口統籌主要支出 | 僅限該行紀錄,跨行需手動統整 |
| 電子錢包/八達通 | 免費 | 日常小額消費、代墊費用結算 | 屬交易流水紀錄,需另建預算表 |
| 記帳 App 免費版 | 免費(部分含廣告) | 單人主記、另一方定期查看摘要 | 雙人同步權限需視個別 App 規則而定 |
| 記帳 App 付費訂閱版 | 按月或按年訂閱(依各官方公布) | 雙人即時協作、需要跨裝置雲端整合 | 香港本地銀行自動匯入支援度不一;留意自動續費 |
| 共用雲端試算表 | 基礎功能免費(Google Sheets / Excel 網頁版) | 三戶口法、按項目分權、追蹤年度開支 | 需自行設定欄位公式,建議約定記帳時間避免衝突 |
| 專用分帳工具(如 Splitwise) | 免費版涵蓋核心功能,進階版收費 | 按比例攤分、兩人分開記帳結算 | 側重欠款計算,無法完全取代資產預算管理 |
共用試算表:靈活實用的家事管理方案
對於採用「三戶口法」或「按項目分權」的家庭,雲端試算表往往是最實用的工具。香港家庭的支出具備明顯週期性,例如每季差餉、每年保險續保、外傭換約費用及開學雜費等,在試算表中設定「年度一次性支出」欄位即可清晰掌握。
建議架構可分為三個工作表:
- 第一頁:責任對照表——記錄支出項目、負責人、扣款戶口、扣款日及合約到期日(如寬頻合約期滿提醒)。
- 第二頁:每月收支紀錄——記錄共同開支總額、雙方轉入金額與特別開支。
- 第三頁:年度總結與目標——追蹤全年總支出、應急基金水位及儲蓄目標達成度。
何時需要尋求專業服務與收費模式比較
一般家庭日常記帳無須聘請專業人士,但若涉及特定資產或複雜財務狀況,交由專業人士處理能顯著降低合規與稅務風險。
常見需要專業協助的情境包括:持有出租物業、聯名持有物業、申報薪俸稅扣除項目(如可扣稅自願性供款 TVC、自願醫保 VHIS),或有跨國資產等。根據香港《稅務條例》第 5(2) 條,業主申報物業稅時,可扣除已繳付的差餉及不能追回的租金,並享有扣除差餉後租金餘額的兩成作為修葺及支出標準免稅額。若物業帳目繁瑣,聘請專業會計人員整理年度單據能節省大量報稅時間。
若家庭面對債務壓力或開支嚴重失衡,可透過破產管理署網站提供的轉介資源,尋求東華三院健康理財家庭輔導中心、香港家庭福利會理財教育中心或明愛向晴軒等社福機構協助。一般建議先透過債務輔導釐清財務結構,若牽涉伴侶關係衝突,再配合家庭輔導進行協調。
| 專業服務類型 | 收費模式 | 適合對象 |
|---|---|---|
| 執業會計師/簿記服務 | 按小時或按項目報價(視帳目複雜度而定) | 擁有多項出租物業、海外收入或自僱人士 |
| 獨立理財顧問(IFA)/認可理財策劃師(CFP) | 顧問費制(Fee-only)或產品佣金制 | 需全面重整家庭資產配置、保險與退休儲蓄 |
| 銀行/保險公司財富管理 | 通常不收諮詢費,費用體現在產品認購與管理費中 | 已有明確產品需求、具備自主篩選能力的家庭 |
| 社福機構債務及理財輔導 | 非牟利性質,大多為免費或收取象徵式行政費 | 開支嚴重失衡、面臨債務重組需求的家庭 |
落實分工:每月 30 分鐘對帳五步法
確立家事財務分工後,最關鍵的是建立定期檢視習慣。建議雙方於每月最後一個週末抽出 30 分鐘進行對帳:
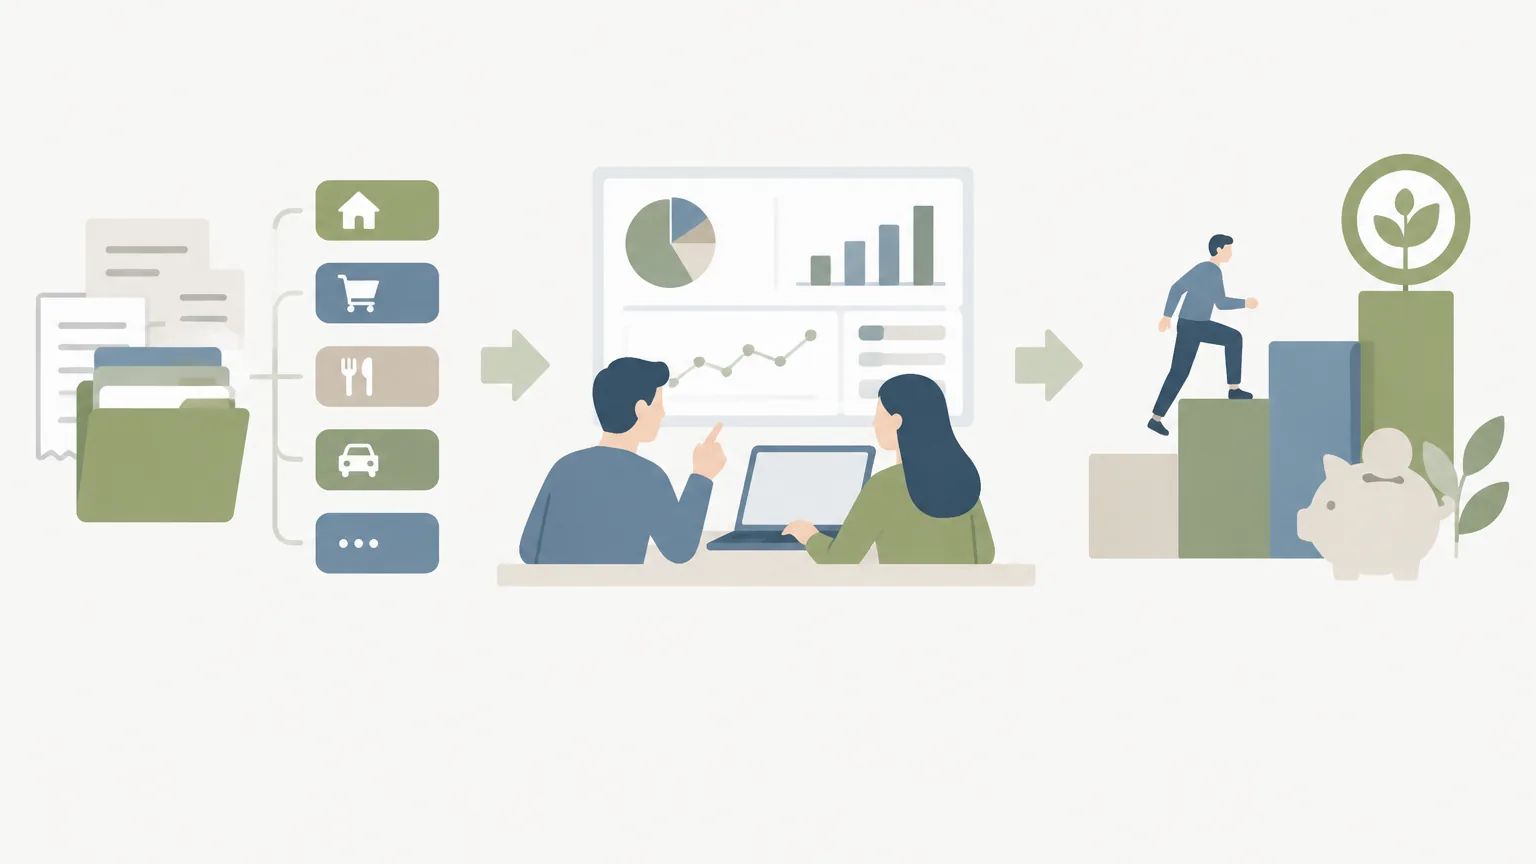
- 核對固定開支:確認共同戶口各項帳單扣款是否正確,排除重複扣款。
- 檢視浮動支出:比較本月共同開支與上月差異,若增幅超過 10% 應了解主要原因。
- 落實儲蓄目標:確認預定存入應急基金或投資戶口的金額是否已準時執行。
- 預留週期費用:檢視未來三個月是否有季繳差餉、保費續期或學費開支,預先調配資金。
- 更新責任清單:若遇薪酬調整或家庭成員需求變更,及時更新責任對照表。
常見誤區提醒
1. 避免混用帳戶:個人消費與家庭共同開支應分流,防止對帳時產生爭執。
2. 毋須苛求零誤差:家庭記帳著眼於掌握大方向與儲蓄進度,過度追究零碎開支容易耗損精力。
3. 工具非萬靈丹:若金錢觀念存在分歧,應先理性溝通責任分配,而非頻繁更換記帳工具。
常見問題 FAQ
Q1:剛開始實行財務分工,建議選用哪種工具?
最簡單的做法是運用現有的「銀行 App 交易分類」搭配一份「共用雲端試算表」。先列出共同開支項目與分工責任,運作兩至三個月順暢後,再評估是否需要付費購買具備多用戶同步功能的記帳 App。
Q2:家庭應急基金一般需要準備多少?
一般建議儲備相當於家庭 3 至 6 個月基本固定開支的流動資金(包括供樓/租金、水電煤、外傭薪酬及基本飲食開支)。若從事自由職業或收入浮動較大,可考慮提高至 6 至 9 個月。
Q3:付費記帳 App 一定能自動同步香港的銀行資料嗎?
不一定。多數國際記帳 App 是透過第三方金融數據聚合服務連接銀行,對香港各大零售銀行的支援程度及更新頻率不盡相同。建議在付費訂閱前先查閱其官方支援名單,或利用試用期進行測試。
Q4:若伴侶對記帳抗拒,應該如何推動分工?
可以嘗試簡化流程,採用「三戶口法」:只需約定每月各自轉入固定金額至共同戶口,所有公共開支由此支出,其餘個人戶口內的消費完全互不干涉,無須要求對方逐筆記錄日常零用。
