
挑選合適的首次置業物業,關鍵在於搞清楚市場上有哪些單位是自己真正買得起、住得舒適且具備穩定轉手能力的。要釐清「上車盤」的真正涵義,最務實的切入點是把首期預算、地區取捨、隱形成本與銀行按揭四大環節拆解清楚,讓買家在約地產代理睇樓前建立清晰的財務底線與客觀的決策框架。
上車盤在香港的實際定義與市場演變
「上車」是香港房地產市場用來形容首次成功置業的標誌性俗稱,而上車盤指的便是讓首置人士跨過置業門檻的住宅物業。在香港的物業流通鏈條中,上車盤承載着基礎的居住需求,同時也是整個房屋階梯(Housing Ladder)的起點。這類物業並無單一法定的價格界線,而是隨着宏觀經濟周期、按揭監管政策以及私人住宅售價指數的起跌而動態調整。
從市場實際結構來看,上車盤通常具備以下核心屬性:
- 總價處於私樓市場底部梯隊:單位成交總價一般切合一般雙職家庭或具備基本儲蓄青年的負擔上限,首期儲蓄年期相對可控。
- 戶型以剛需實用為主:室內實用面積一般界乎200至450平方呎之間,格局以開放式、一房或小型兩房為主流,滿足單身人士、新婚夫婦或核心小家庭的起步居住空間。
- 高流動性與轉手能力:由於鎖定全港最龐大的首置客群與部分長線收租投資者,優質的上車盤在二手市場通常具備較穩定的成交量,有利業主在未來家庭人口增加時賣樓換樓(Up-trading)。
- 空間、地段與樓齡的取捨三角:在有限預算下,買家極難同時兼得「市區核心地段」、「寬敞實用面積」及「全新樓齡設施」。上車盤的本質是在這三者之間尋求符合個人生活型態的最佳平衡點。
香港金融管理局(金管局)與香港按證保險有限公司(HKMC)的按揭指引修訂,歷來深刻影響着上車盤的價格分界。當按揭保險計劃覆蓋範圍擴大或常規自住按揭成數上調時,首置客所能動用的槓桿與可負擔的物業總價上限隨之提升;相反,若利率環境處於高位,銀行審批時的入息要求收緊,市場對入門盤的價格界定便會向下修正。
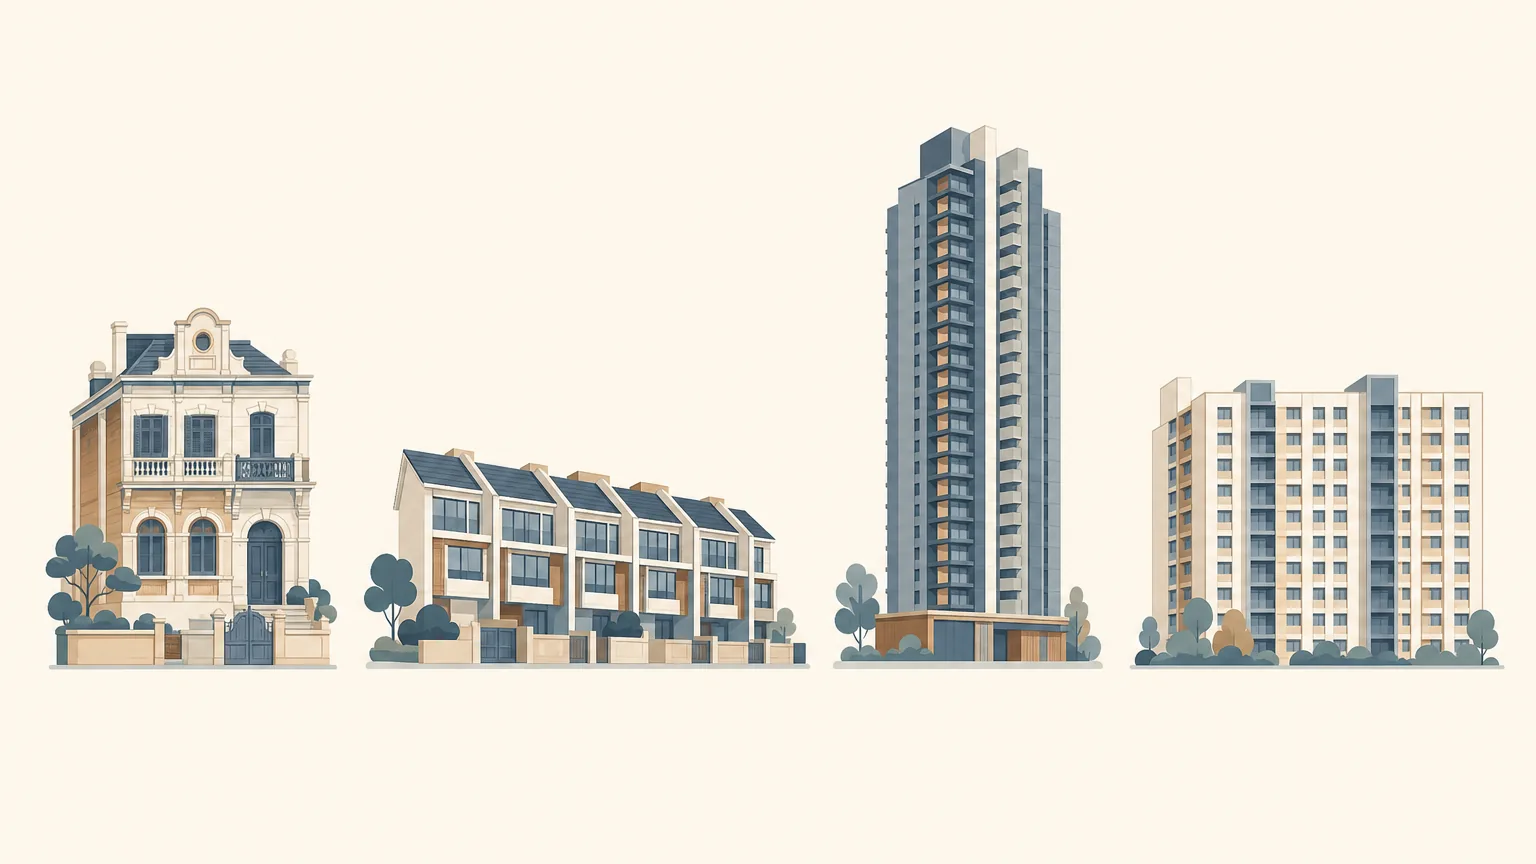
香港常見的四類上車盤全面比對
不同類型的入門物業在居住體驗、按揭審批難度、日常管理開支及未來升值潛力上各有顯著特徵。首置買家需透徹理解各類物業的內在權衡:
1. 傳統市區舊樓與單幢洋樓(樓齡30至50年)
這類物業廣泛分佈於深水埗、長沙灣、旺角、土瓜灣、紅磡、北角及筲箕灣等發展成熟的市區地段。多數屬於單幢式設計,地下為商舖,樓上為住宅。
- 主要優勢:市區交通網絡四通八達,步行即可到達港鐵站與生活配套;室內實用率極高(常達75%至85%以上),窗台少且無過多玄關走廊浪費空間;管理費因無大型設施而相對低廉。
- 潛在限制與風險:大廈缺乏會所與停車場;公用設施如升降機、消防系統、公共鹹淡水喉管老化;若大廈即將接獲屋宇署強制驗樓或驗窗計劃通知,可能面臨數萬至十數萬港元的分攤大維修費用;單幢物業保安水平參差;部分樓齡逾45年的物業在申請30年長年期按揭時可能受到銀行嚴格限制。
2. 新界大型指標藍籌與成熟屋苑(樓齡20至40年)
例如沙田第一城、天水圍嘉湖山莊、屯門市中心系列屋苑(屯門時代廣場、市鎮公園周邊屋苑)、荃灣中心、大埔八號花園及將軍澳早期屋苑等。這類物業是香港最典型的首置指標。
- 主要優勢:社區規劃成熟,基座或周邊通常設有商場、街市及巴士總站;物業管理具規模,業主立案法團運作制度化,大維修儲備基金相對清晰;兩房開則方正,市場承接力極強,銀行估價緊貼市價,按揭審批極為標準化。
- 潛在限制與風險:往返中環、金鐘、尖沙咀等核心商業區的通勤時間較長,每月交通支出較高;部分樓齡邁向40年的屋苑外牆與電梯系統亦步入更換周期,需留意過往維修紀錄。
3. 市區半新樓與新盤細單位(樓齡10年以內)
分佈於啟德、南昌、黃大仙、油麻地、堅尼地城等區的精品單幢或中小型新盤,戶型多為開放式及一房單位(實用面積約200至300餘平方呎,市場俗稱納米樓或精品細盤)。
- 主要優勢:外觀新穎,配備現代化住客會所(健身室、泳池等);交樓標準附送全套品牌廚電,短期內無任何結構或水電維修支出;受年輕單身專業人士及外派租客歡迎。
- 潛在限制與風險:每平方呎單價(呎價)普遍較高,室內可利用空間被開放式廚房、露台及工作平台攤薄;每平方呎管理費普遍昂貴(常見每呎4至5港元或以上);未來家庭成員增加時難以長期居住;近年市場對極細面積單位的承接力出現分化,二手轉售時溢價能力可能受限。
4. 資助出售房屋(居屋、綠置居及白居二市場)
由香港房屋委員會(房委會)或香港房屋協會(房協)興建的資助房屋。首置人士可透過公開抽籤申請新居屋,或透過「白表居屋第二市場計劃」(白居二)在二手市場購買未補地價的居屋單位。
- 主要優勢:售價較同區私樓享有顯著折讓(通常為市價六折至七折不等);未補地價居屋實用率極高,間隔方正;受政府擔保期保障,買家在合資格期內可申請高成數按揭且無須支付高昂按揭保險費。
- 潛在限制與風險:受嚴格的轉讓年期限制;若日後要在自由市場出租或出售,必須補足地價,補地價金額隨物業當時市價浮動;非擔保期內的舊居屋按揭年期與成數會大幅收緊;買家需符合嚴格的家庭入息與資產淨值上限。
首次置業總開支預算精算框架
不少首置買家常犯的財務盲點是「以為備足首期便可入市」。事實上,從簽署臨時買賣合約到順利入住,存在多項不可避免的初期交易成本與後續持有開支。買家必須按全包成本(Total Cost of Acquisition)進行資金配置。
| 開支類別 | 費用計算基準與預算範圍 | 關鍵實務備註與節省策略 |
|---|---|---|
| 物業首期 | 樓價的10%至30%(視乎物業總值及是否採用按揭保險) | 資金須為合規個人儲蓄或直系親屬贈與,銀行會查核存款來源紀錄(Bank Statement 3至6個月)。 |
| 從價印花稅 (AVD) | 香港永久性居民首置按「第2標準稅率」階梯繳付: • 300萬港元或以下:定額100港元 • 300萬至450萬:1.5%至3%(設有過渡滑動階梯) • 450萬至600萬:2.25%至3% • 600萬至900萬:3%至3.75% |
須於簽署正式買賣合約後指定期限內由代表律師向稅務局代繳。若名下曾有物業但已正式售出,可重新按首置稅率計算。 |
| 地產代理佣金 | 一般為物業成交價的1%(買家部分) | 受地產代理監管局(EAA)規管,簽署「地產代理協議」(睇樓紙)前應明確約定佣金比率及支付時間點。 |
| 法律服務及查冊費 | 約8,000至18,000港元不等 | 涵蓋買賣合約審閱、土地註冊處產權查冊、按揭契(Mortgage Deed)擬定及業權審查。須挑選在承造按揭銀行「認可名單」(On Panel)內的律師樓。 |
| 按揭保險保費 (MIP) | 為貸款額的1.25%至4.35%不等(視成數、貸款年期及申請人評級而定) | 可選擇一次過現金繳付,或將保費加借入按揭貸款分期攤還。優質客戶一般可獲HKMC提供保費折扣(常見為六折至六五折)。 |
| 裝修、水電與家電 | 輕度翻新約5萬至15萬港元;全屋泥水水電全拆約20萬至45萬港元 | 買二手樓應在驗樓時辨別暗喉暗掣及鋁窗防水狀況,舊樓應預留額外泥水及更換電箱備用金。 |
| 常規營運雜費 | 物業管理費(每月數百至兩千餘港元);差餉及地租(每季繳納,一般為應課差餉租值的5%及3%) | 入伙時需預繳1至2個月管理費按金、泥頭清理費及火險/家居保險保費。 |
流動資金安全底線:除了支付上述首期與前期費用外,買家銀行戶口內務必保留至少等同於6個月供樓款項加上半年家庭基本生活費的應急流動資金。切忌將所有積蓄全數投入首期,以免在加息週期、突發轉職或大廈臨時集資維修時出現周轉危機。
按揭審批核心機制、法規與審查要點
按揭是決定上車成敗的最關鍵環節。買家必須清楚了解香港金融管理局的監管規則以及前線銀行的實際操作邏輯:
1. 常規自住按揭成數與供款與入息比率(DSR)
在金管局指引下,香港常規銀行按揭(非按揭保險)主要規則如下:
- 自用住宅物業:物業價值在一定範圍內,常規最高按揭成數為七成(70%)。此時每月供款不得超過家庭每月總入息的50%(即供款與入息比率 DSR 上限為50%)。
- 非自用(出租或投資)住宅:按揭成數上限調降為六成(60%),且DSR上限收緊至40%。
- 若借款人本身名下已有為其他按揭物業作擔保人或持有其他按揭貸款,其按揭成數上限須扣減一成,DSR上限亦須下調10個百分點。
2. 按揭保險計劃(高成數按揭實務)
首置買家若首期預算有限,可透過HKMC申請按揭保險,以獲取高達八成至九成(80%-90%)的貸款:
- 九成按揭適用條件:買家必須為首次置業(在香港未持有任何住宅物業)、具備固定受薪工作(非佣金制或非自僱人士),物業必須為自住性質。樓花物業在特定合資格條件下亦可採用。
- 嚴格自住審查:按證公司及銀行會在放款後定期寄發自住聲明確認信,並有權要求提交水、電、煤氣等公用事業單據,甚至進行實地抽查。若發現出租行為,銀行有權要求即時清還貸款(Call Loan)或補足首期差額並追討保費罰則。
3. 入息證明與審查標準
銀行在審批按揭申請時,會對借款人的入息穩定性進行嚴格歸類:
- 固定受薪人士:需提供香港身份證、受聘合約、最近3至6個月的薪金銀行流水紀錄(Autopay)、稅務局薪俸稅稅單(Notice of Assessment)及強積金(MPF)供款紀錄。
- 非固定受薪人士(佣金、花紅、自僱):銀行通常會以最近6個月至2年的平均入息計算,部分佣金收入會被要求打折(如八折計算);自僱人士需提供商業登記證(BR)、公司最近1至2年經審計財務報表、公司稅單及個人銀行出入帳紀錄。
- 現有負債清查:環聯(TransUnion, TU)信貸報告中的所有借貸紀錄(包括私人分期貸款、信用卡循環欠款、汽車貸款、教育貸款等)都會被計入每月總債務支出,直接削弱可借貸額度。
4. 按揭年期審批法則(人齡與樓齡)
雖然最長按揭年期可達30年,但銀行最終批出的還款期取決於雙重上限比對:
- 人齡計算:以「75減人齡」或「70減人齡」為基準。例如,48歲的買家若按75減計算,最長年期為27年;若按70減計算則僅為22年。
- 樓齡計算:以「75減樓齡」或「80減樓齡」為基準。若物業樓齡已達52年,按75減計算最長只能承造23年按揭。
- 銀行最終會以「人齡年期」與「樓齡年期」中較短者為準。年期被縮短意味着每月供款額增加,通過入息審批的難度亦相應上升。
5. H按、P按與存款掛鈎戶口(Mortgage-link)
現時市場主流為H按(以香港銀行同業拆息HIBOR為基準)。H按合約通常附設封頂息率(Cap Rate),該封頂水平通常與P按(最優惠利率基準)的實際息率一致,確保借款人在拆息急升時供款不超過封頂上限。此外,多數銀行會為按揭客戶提供Mortgage-link高息儲蓄戶口,其存款利率等同於按揭貸款利率(存款上限一般為剩餘貸款額的50%),業主可將備用資金存入該戶口以直接對沖部分按揭利息支出。
從實地睇樓到簽約成交的關鍵防坑指南
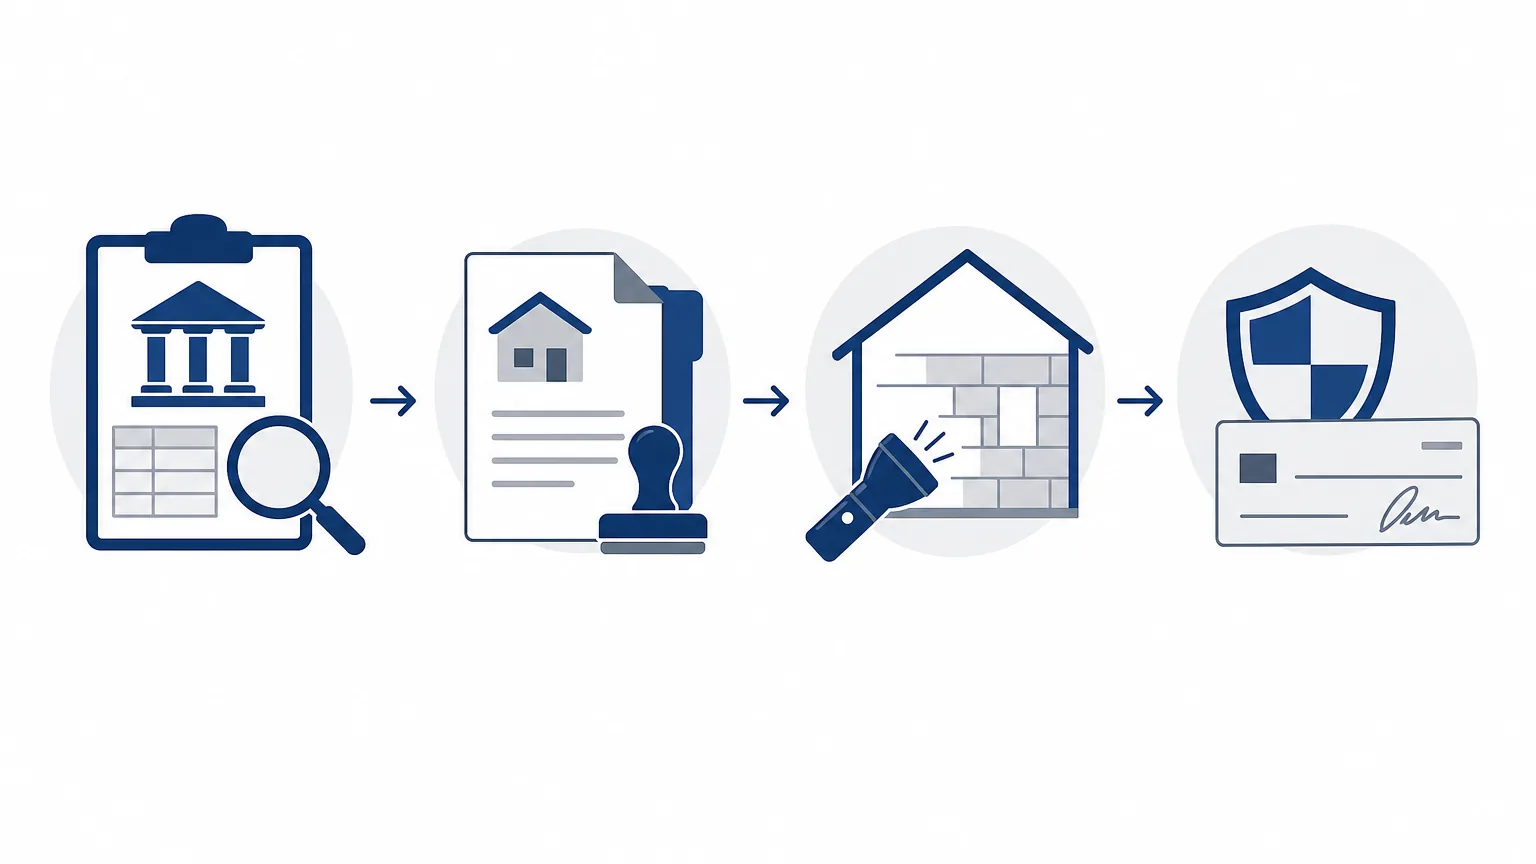
首次置業者因經驗有限,在物業交易流程中容易落入合約或結構陷阱。建議嚴格執行以下操作步驟:
步驟一:落訂前必須完成多間銀行「即時估價」
二手物業開價受業主主觀預期影響,可能高於市場合理估值。若簽署臨時買賣合約(臨約)後銀行估價不足(Under-valuation),例如成交價為500萬港元,而銀行最高估價僅為460萬港元,七成按揭只會按460萬計算(批出322萬而非350萬),買家必須自行湊足額外28萬港元現金首期,否則會面臨撻訂風險。在出價前,應將物業完整地址(座數、樓層、室號)交由兩至三間主要銀行或按揭轉介機構進行估價核實。
步驟二:深度查閱土地註冊處查冊紀錄(Land Search)
透過地產代理或律師取得最新土地登記冊,必須重點核對:
- 業權持有人身份:確認簽約人是否為唯一合法業主,是否涉及遺產繼承中尚未辦妥的程序、破產令受託人接管,或聯名持有人(聯權共有/分權共有)是否全數同意出售。
- 產權負擔(Incumbrances):查閱是否有未解除的法庭命令(釘契)、屋宇署頒發的建築物條例維修令(Order 24/26/28,如違例建築清拆令、斜坡維修令)、未清繳的管理費欠款訴訟等。若存在嚴重違規僭建或未清拆令,部分銀行可能直接拒批按揭。
步驟三:實地勘察與結構檢視清單
睇樓時切忌只看表面裝修,應攜帶手電筒進行細節查驗:
- 滲漏水痕跡:重點檢查窗邊天花、浴室外牆踢腳線、廚房地櫃底部及假天花內部是否有發黑、水漬或油漆剝落。
- 主力牆與改動合規:檢查單位是否有違規拆除主力牆、改動廚房為開放式廚房(是否符合消防條例中的煙霧感應器及防火牆規定)。若有嚴重改動,可能影響物業結構安全及日後轉售時的按揭批核。
- 大廈公告與法團財務:在大廈大堂留意業主立案法團通告,了解近期是否正討論大維修招標、公用維修基金結餘是否充足。
步驟四:謹慎簽署臨時買賣合約與訂金託管安排
簽約時交付的臨時訂金(細訂,通常為樓價3%至5%)及加付訂金(大訂,連同細訂合計通常為樓價10%)涉及大筆資金。如果物業尚有大額未清按揭、業主身份存在疑點,或物業涉及清拆令等問題,買家應強烈要求將訂金由買方律師樓託管(As Stakeholder),直至賣方律師證明業主所得款項足以清還現有按揭貸款並能提供清晰業權,切勿直接將支票開給業主個人,以防賣方收訂後失蹤破產。
常見問題 (FAQ)
Q1:首次置業應該選擇單人買入還是與伴侶聯名買入?
各有優劣。聯名買入能合併兩人的入息,有助通過更高額度的按揭審批;但代價是兩人同時消耗了「首次置業身份」(即未來其中一人若想再買第二套物業,將無法享有第2標準首置印花稅優惠,且按揭成數會被扣減)。若其中一人的入息已足以單獨通過按揭審批,以單人名義持有通常能為未來的家庭換樓或資產配置保留更大靈活性;若單人入息不足,亦可考慮由伴侶擔任按揭擔保人(Guarantor)而非聯名業主,日後若入息提升可向銀行申請甩名解除擔保。
Q2:購入連租約(連租約交吉/不交吉)物業可以申請高成數按揭嗎?
不能。申請八成至九成按揭保險(MIP)的前提條件是物業必須為買家自住。若物業帶有租約(連租約成交),銀行一律視為非自住投資用途,最高按揭成數上限僅為六成,且無法申請按保。若買家打算自住但物業目前有租客,必須確保買賣合約明確約定為「成交時交吉」(即賣方在成交日之前完成合法終止租約並遷出租客),銀行方會以自住物業審批按揭。
Q3:居屋在「未補地價」與「已補地價」狀態下買賣有何重大分別?
未補地價居屋(居屋第二市場/白居二)買賣受房委會資格審查限制,買家必須持有有效的綠表或白表資格證明書,交易免除補地價費用,售價遠低於私樓;而在房委會擔保期內,買家可獲高成數按揭支援。已補地價居屋(自由市場)則等同於普通私人住宅,任何香港居民或投資者均可自由買賣或出租,但售價已包含補地價成本,通常貼近同區私樓水平。
Q4:若銀行最終批出的按揭息率或成數不如預期,買家有何補救措施?
在簽署臨時買賣合約至正式成交之間通常有60至90天的成交期。買家應在簽訂臨約當日或翌日,立即透過不同銀行及具信譽的大型按揭轉介代理,同時向3至4間銀行提交按揭申請。不同銀行對特定樓齡、戶型、非固定入息的審批尺度及估價行存在差異。若大銀行審批過於保守,中小型銀行或特定外資銀行可能給予較彈性的批核條件。若所有銀行估價仍有微幅不足,買家需動用家庭應急儲備補足首期差額。
Q5:購買樓花(一手期樓)應選擇「即供付款」還是「建築期付款」?
「即供付款」是在簽約後短時間內(如60至90天)即完成按揭上會並開始供樓,發展商通常會提供較高的樓價折扣優惠(約2%至6%不等),但買家可能需要同時負擔現有租金與新樓供款;「建築期付款」則只需在簽約初期分期支付約5%至10%訂金,餘款待物業落成入伙前夕才向銀行申請按揭上會。建築期付款雖能減輕興建期間的現金流壓力,但存在關鍵風險:若物業興建期長達1至2年,入伙時市況下行導致銀行估價低於當初買入合約價,買家在入伙時將面臨估價不足而須補首期的風險,首置客需審慎評估自身的風險承受力。
