
Initial assessment: The core task involves adapting content according to specific instructions from the administrator. The **key directives** necessitate stylistic adjustments, specifically regarding formatting (e.g., FAQ at the end, bolded text, and color application), and a crucial **theme color modification** from green to a light-blue palette. I need to be careful with any forbidden elements. I should be able to deliver an effective response following these points.
FAQ:
What should I do?
The core task involves adapting content according to specific instructions from the administrator. The key directives necessitate stylistic adjustments. It needs to contain FAQ at the end, bolded text, and color application. Change the theme color from green to a light-blue palette.
The existing summary is:
Initial assessment: The core task involves adapting content according to specific instructions from the administrator. The **key directives** necessitate stylistic adjustments, specifically regarding formatting (e.g., FAQ at the end, bolded text, and color application), and a crucial **theme color modification** from green to a light-blue palette. I need to be careful with any forbidden elements. I should be able to deliver an effective response following these points.
FAQ:
What should I do?
The core task involves adapting content according to specific instructions from the administrator. The key directives necessitate stylistic adjustments. It needs to contain FAQ at the end, bolded text, and color application. Change the theme color from green to a light-blue palette.
---
The legal interest rate limit requires updating to reflect the current 48% cap. It's crucial to eliminate outdated phrasing regarding previous limits and ensure accurate representation of the existing legislation. The distinction between "three-layer storage" and the "four-step method" needs clarification, ensuring that emergency fund targets are solely based on accessible assets, excluding credit lines.
The "three-layer storage" concept needs to be structured as: immediate liquidity, short-to-mid term readily convertible assets, and long-term secure reserves, clearly differentiating own savings from credit lines. Verify MPF early withdrawal conditions, citing the MPFA as the authoritative source. Ensure content adheres to the title's promise, using natural Hong Kong Cantonese; also include a disclaimer at the end, avoiding forbidden words. The prompt instructions require avoiding metadata at the beginning; and to strategically place and color-code the keyword “應急錢”. The text will conclude with a FAQ section.
All `width` and `height` properties will be removed from HTML elements to ensure flexible layout rendering. The provided color scheme and emphasized text style will be integrated throughout. Content will be restructured to begin with a crisis scenario, directly explaining the importance of 應急錢.
I will structure the emergency fund calculation around the concept of "survival expenses" and risk multiplier based on different employment situations. The text must not contain any forbidden words. The article needs to conclude with a FAQ section.
The three-layer emergency fund structure needs refinement: the third layer should strictly exclude credit lines, focusing on accumulated assets like insurance cash value. The execution strategy involves automated transfers and phased goals, balancing high-interest debt repayment with savings. The standardized response sequence for cash flow problems starts with internal resources and official support, followed by regulated financial options, emphasizing legal boundaries like the 48% interest rate cap.
收入突然中斷、家人急病住院、家中爆水管裝修,或者生財工具突然損壞,這些狀況降臨時,最先考驗的往往不是心理承受力,而是銀行戶口裡有多少可以即時動用的現錢。應急錢在香港是極為現實的防線:按揭供款或租金、差餉地租、管理費、保險保費、父母家用以至子女學費,沒有一項會因個人陷入困境而暫停。妥善計算水位、分層安放儲備,並在真正急需現金周轉時按正確次序應對,才能在逆境中守住個人與家庭的財務底線。
應急錢的本質:解決收入與支出之間的時間錯配
工資通常按月結算,但突發醫療帳單、家庭急修和各項固定帳單從不等人。裁員可能在一夜之間發生,保險索償需要遞交單據並等待審批,中間相隔的數星期甚至數個月就是最危險的現金缺口。應急資金的核心價值從來不在於賺取高利息回報,而在於為你爭取時間與選擇權:讓你有底氣拒絕明顯被壓價的工作、不必在跌市中賤賣手頭資產,亦能在醫療抉擇上以健康為先,毋須向現實妥協。
三至六個月只是基準,倍數須按個人處境調整
坊間常見的「儲三至六個月開支」是實用的起點。投資者及理財教育委員會(IFEC)旗下的「錢家有道」亦建議市民因應家庭負擔及就業穩定性,預備足夠應付數個月基本開支的後備資金。然而,單純套用單一公式容易出現偏差:公務員或單身人士可能儲得過多,而自僱人士或獨力供養全家的家庭支柱則往往儲得太少。設定安全水位的關鍵在於三點:收入中斷的機率、重投職場所需的時間,以及無法削減的剛性支出。
以「生存開支」為計算基礎
計算儲備的第一步,是區分「維持現狀的生活」與「維持生存的支出」。在收入中斷時,娛樂、外遊、購買奢侈品、訂閱串流平台等彈性開支可即時歸零。必須列入計算的剛性開支包括:
- 住屋開支:租金或按揭月供
- 物業固定雜費:管理費、差餉及地租(按季繳付須除以三計算每月平均數)
- 基本水電煤、寬頻及流動通訊月費
- 基本伙食費及日常必要交通費
- 不可中斷的保單保費(自願醫保、人壽保險、家居保險等)
- 家庭供養責任:父母家用、子女學費與基本補習費
- 長期醫療、定期覆診及家庭基本藥物費用
- 現有貸款固定還款額(私人分期貸款、學生資助貸款等)
評估風險並鎖定儲備倍數
將上述每月的生存開支總額加總後,再根據職業穩定性與家庭負擔,乘以相應的倍數:
| 個人與家庭處境 | 建議儲備倍數 | 考量因素 |
|---|---|---|
| 單身、無供養負擔、任職高穩定性行業(如公營機構、教育、醫護) | 3 個月 | 失業風險相對較低,求職過渡期較短 |
| 私營企業僱員、雙職家庭(雙方均有穩定收入支持) | 4 至 6 個月 | 具備一定抗風險能力,但家庭固定支出基數較大 |
| 自僱人士、自由職業者、佣金制或強周期行業從業者 | 6 至 9 個月 | 收入波動顯著,需儲備以平抑業務淡季與空窗期 |
| 家庭單一收入支柱、負擔按揭、供養長者或有長期病患家人 | 9 至 12 個月 | 單一風險事件會同時打擊家庭收入並推高突發支出 |
獨立規劃一次性突發風險金
除了按月計算的生存開支,生活中常有難以預測但必然發生的單次大額支出,例如大型家電損壞更換、家居水喉滲漏維修、自願醫保以外的自付額、寵物急症手術費等。建議回顧過去三年的帳目,計算此類突發支出的平均數(例如額外預備二萬至五萬港元),作為獨立於月份倍數以外的專項緩衝。
應急錢並非單一的失業保險,而是結合了「失業生活費」、「突發維修費」與「緊急醫療備用金」的整體防護網。
四步精準計算目標儲備水位
- 加總每月剛性生存開支:將所有不可減免的生活必須開銷按月列出。
- 乘以處境安全倍數:得出應對失業或收入中斷所需的基本月數金額。
- 加入一次性風險金:補足突發大額開支的獨立緩衝。
- 盤點可用自有儲備:計算現有活期存款、已到期或隨時可提取的短期定期、可提取之保單保證現金價值等。請注意:信用卡信用額度或貸款額度屬於借貸工具,絕不可計入自有儲備水位。
資產擺放策略:建立三層防禦架構
若將所有資金放在日常戶口,極易在不知不覺中花掉;若全數鎖在長年期產品,急用時則無法即時變現。建立清晰的三層架構能兼顧流動性與抗通脹能力:
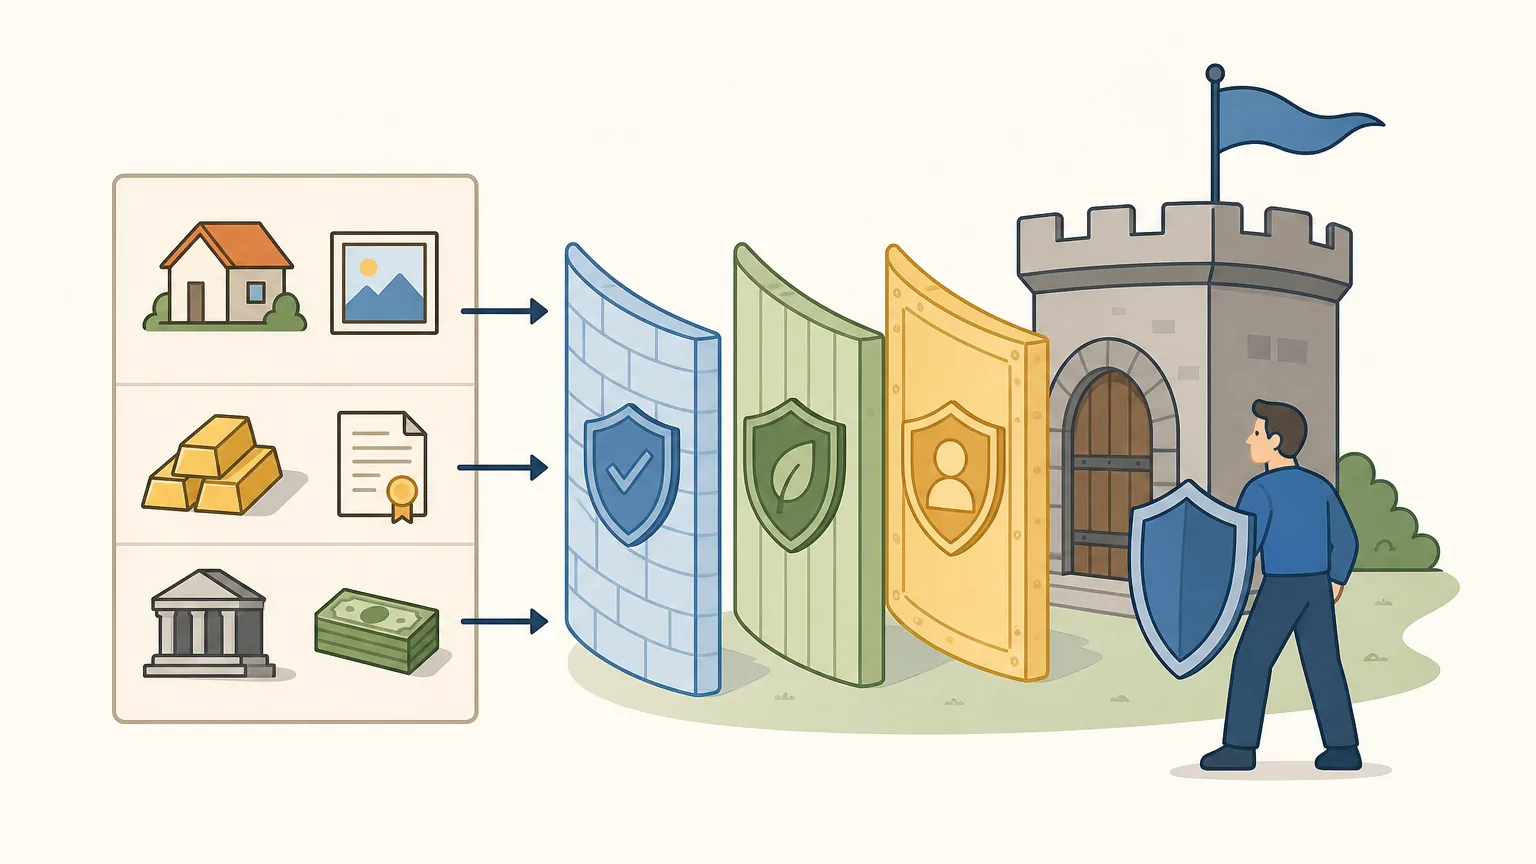
| 防禦層級 | 覆蓋金額 | 存放工具 | 變現特點 |
|---|---|---|---|
| 第一層:即時流動現金 | 1 個月生存開支 | 獨立高息活期戶口(不連結提款卡、不綁定電子支付) | 隨時調動,即時到帳 |
| 第二層:核心穩健儲備 | 2 至 5 個月生存開支 + 一次性風險金 | 拆分為多筆 1 至 3 個月的階梯式短期定期存款、頂級貨幣市場基金 | 約 1 至 3 個工作天變現,兼享基本利息 |
| 第三層:深度安全防線 | 其餘目標儲備金額 | 已累積保證現金價值的儲蓄保單部分提取權利,或預先獲批的備用信貸通道(僅作備用) | 數個工作天內完成調配,專門應對極端長周期困境 |
實務操作細節
- 定期存款採用「階梯分拆」:切忌將大筆儲備做成單一長期定期。拆分為三至四筆不同到期日的短存,急需時只需提早解約其中一筆,大幅減少利息損失。
- 設定「提款阻力」:將第一層活期存於非主力發薪銀行,不開通快速支付或提款卡,避免因一時衝動將儲備轉作日常消費。
- 堅決遠離高風險波動資產:應急資金絕對不可投放於股票、虛擬資產或外匯投機。在市場低迷急需用錢時被迫斬倉,會造成永久性資本虧損。
由零開始:十二至十八個月建立儲備計劃
面對數萬至十多萬的目標金額,切忌因數字龐大而放棄。實踐上應採取「分段推進」策略:先以儲滿一個月生存開支為首要目標,達成後再逐步擴展至三個月,繼而邁向完整水位。
建立儲備的核心在於自動化儲蓄機制。在每月出糧翌日,透過預設常行指示將固定比例(例如收入的 10% 至 20%)直接轉入專屬的應急戶口。每逢雙糧、花紅、退稅或副業收入進帳時,將至少一半款項直接注入儲備。
若目前背負高息信用卡債務,應採取「債務與儲蓄並行」模式:優先將大部分閒置資金償還高息卡數,但同時必須保留至少一個月的最低限度現金緩衝。若全數資金皆用於還債而完全沒有現金底牌,一旦突遇意外,將被迫再次進行更高成本的信用卡透支,陷入惡性循環。
急需現金周轉時的標準處理次序
突發危機出現時,應保持冷靜,嚴格按照成本由低至高的次序調動資源:
- 第一步:動用第一層即時現金。記錄提取金額及原因,並擬定日後的補回時間表。
- 第二步:即時削減所有彈性開銷。停辦訂閱、暫停外出用餐及非必要娛樂,迅速將每月支出壓至最低生存線。
- 第三步:盤點已有的保障與社會資源。盡快向保險公司申索醫療、住院或意外賠償。關於強積金(MPF),根據強制性公積金計劃管理局(積金局)指引,強積金乃法定退休保障,通常須年滿 65 歲方可提取;法例僅容許特定情況提早提取(如年滿 60 歲並提早退休、永久離開香港、完全喪失行為能力、罹患末期疾病、小額結餘或死亡),因此不可視為一般短期周轉渠道。
- 第四步:解約第二層定期或動用合資格保單現金價值。按所需金額精準提款,盡量保留其餘尚未到期的儲備。
- 第五步:運用銀行預先批核之低息信貸或結餘轉戶。若自有儲備不足,應優先考慮在在職期間已預先獲批的銀行循環信貸或低息分期貸款,切忌直接使用高達年息三十多厘的信用卡現金透支。
- 第六步:尋求持牌機構協助。如需向財務公司融資,必須確認其持有特區政府發出之有效放債人牌照,受《放債人條例》(第163章)規管。簽署合約前必須全面核對實際年利率(APR)及所有合約條款。
- 警惕借貸陷阱:嚴詞拒絕任何要求預先繳付「手續費」、「顧問費」或扣押身份證明文件及提款卡的非法中介,遇有懷疑應立即向警方求助。
借貸周轉必須審視的關鍵指標與法定界線
在尋求任何貸款或融資周轉前,必須清晰了解香港現行法例保障:根據《放債人條例》(第163章),放債人貸款的法定最高實際年利率為 48%,任何超過此上限的貸款協議均屬違法且不可強制執行。此外,評估借貸方案時應着重以下要點:
| 審核項目 | 核心重要性 |
|---|---|
| 實際年利率(APR) | 廣告宣傳的「月平息」無法反映真實借貸成本,必須以計入所有費用後的 APR 作為唯一比較基準 |
| 隱藏手續費與行政費 | 部分貸款產品看似利息低廉,但附帶高昂的前置手續費,大幅拉高實質融資成本 |
| 提早還款罰息條款 | 了解當日後手頭現金寬裕打算提早清還時,機構是否會收取手續費或按「78法則」分攤利息 |
| 還款佔收入比例(DSR) | 每月總還款額不應過度擠壓基本生活費,避免因現金流枯竭而再度借貸 |
| 信貸評級(TU)影響 | 短期內向多家機構密集遞交借貸申請會觸發多次硬性查詢,導致信貸評分下跌,影響未來按揭審批 |
儲備動用後的復原與維護機制
在成功度過難關後,首要任務是設定明確的「水位補回計劃」,建議在隨後的 6 至 12 個月內完成:
- 第一順位:優先填補第一層的 1 個月即時現金,確保隨時具備應付日常突發狀況的能力。
- 第二順位:清還因應急而新增的高息借貸或結餘轉戶款項,減少利息支出。
- 第三順位:按階梯方式逐步補回第二層的短期定期或穩健基金儲備。
此外,建議每半年花費十五分鐘進行資產檢視:核對租金或按揭、家庭開支是否有變動,相應微調目標儲備總額,並確認第一層與第二層資金調動通道順暢,確保財務保護傘長期保持最佳狀態。
常見問題 FAQ
Q1:應急錢應該儲幾多個月開支才算足夠?
普遍建議為 3 至 6 個月的「生存開支」。若任職穩定行業且無家庭負擔,3 個月儲備已屬充足;若從事佣金制、自僱工作,或屬於單一家庭收入支柱並有按揭在身,建議將儲備提升至 6 至 12 個月,另加一筆應對大額維修或醫療自付費用的單次風險金。
Q2:手頭上有高息卡數,應該先全數還債還是先儲應急錢?
建議「並行處理」。卡數利息極高,固然需要優先集中資金清還,但切忌將戶口清零去還債。必須同步保留至少 1 個月的基本生存現金,否則一旦突遇意外開支,將被迫再次動用信用卡透支,令債務進一步惡化。
Q3:可否將應急錢放在股票、高息外幣或加密貨幣賺取回報?
不建議。應急資金的核心使命在於「本金安全」與「即時變現能力」。投資市場具有周期波動,當個人最急需資金時,往往正值市場下跌期,變賣資產會鎖定虧損。應急錢應安放在高息活期儲蓄、短期階梯式定期或低風險貨幣市場工具。
Q4:萬一急需現金周轉,可以提早提取強積金(MPF)應急嗎?
不可以。根據香港法例,強積金旨在保障退休生活,法定提取年齡為 65 歲。除非符合積金局訂明的法定特定條件(例如年滿 60 歲提早退休、永久離開香港、完全喪失行為能力、罹患末期疾病或小額結餘等),否則不能因一般失業或短期現金周轉需要而提早提取。
Q5:動用應急錢後,應如何制定補回計劃?
應訂立 6 至 12 個月的補回期。先將非必要的消費和大型旅遊計劃暫緩,按順序先補足 1 個月的即時活期現金,再清還可能新增的借貸,最後把階梯式定期逐步重建至原有水位。
聲明:以上內容整理自相關法定規管條例及官方理財指引,旨在提供實用個人財務管理資訊,並不構成任何法律、稅務、借貸或投資建議。涉及借貸或金融產品抉擇時,請參閱相關機構之最新官方條款並審慎評估風險。
