
打开任何一个信用卡回贈比較平台,最先跳出來的永遠是吸睛的百分比:2%、4%、6%,甚至「高達10%」。把這些數字由大至小排列看似是一份現成的指南,但實際情況是,同樣月簽一萬港元的兩個人,即使使用同一張信用卡,年終拿到的實質回贈隨時相差數倍。差別往往藏在條款細則之中:現金回贈與積分回贈的計價方式、簽賬門檻、回贈上限,以及各類別的合資格定義。
這四項條件只要有一項與消費習慣不匹配,標示的回贈率就會大幅縮水。逐一拆解這些變數,並配合個人月結單進行量化計算,才能得出最真實的回報。
標示回贈率與實際回贈率的距離
假設一張卡宣傳「網上消費4%回贈」,條款寫明每月額外回贈上限為200港元。若每月網購簽賬達12,000港元,理論上應得480港元回贈,但受限於封頂機制,實際只能取得200港元,實質回贈率僅為1.67%。同一時間,另一張標示「全方位消費1.5%無上限」的信用卡,在同一筆12,000港元簽賬中可獲180港元。兩者回贈金額相近,但後者完全無需追蹤消費類別,也不必在月底檢視是否觸及上限。
若上限設定為「每季500港元」,消費的分佈節奏將成為關鍵。集中在某一季繳交學費、添置電器或旅行訂票,極易在一季內迅速封頂,令超額部分只能取得極低基本回贈甚至零回贈;而其餘季度若無大額支出,該類別的高回贈率便無法發揮價值。
因此,評估信用卡回贈的第一步,是認知標示回贈率通常只是特定額度內的上限值,真正具參考價值的指標是:在個人的具體消費結構下,每月最終實際入賬的淨金額。
現金回贈與積分回贈:先釐清計價與兌換邏輯
現金回贈以港元直接計價。發卡機構通常會於次期月結單直接存入信用卡賬戶抵扣簽賬,價值明確且無兌換損耗。部分計劃需透過流動應用程式手動領取,或僅限以「簽賬回贈」形式抵扣賬單,雖無法直接提現,但其價值基準相對穩定。
需要特別留意「階梯式取整規則」。部分現金回贈並非逐元按比例計算,而是每滿指定金額(例如每滿250港元回贈1港元)才發放回贈,不足整數的尾數不予計算。在此機制下,小額交易頻繁時,實際回贈率往往低於官方宣傳的標示數字。
積分與飛行里數則沒有固定官方匯率,實質價值取決於兌換目標。同一批積分用作兌換長途商務艙機票、短途經濟艙、現金禮券或直接抵扣簽賬,每單位的折算價值可相差數倍。然而,里數與積分普遍附帶隱形成本與時效限制:
- 有效期限限制:一般飛行里數計劃(如國泰「亞洲萬里通」)多設有滾動機制(例如每18個月需賺取或兌換一次以延續有效期),若長期無任何活動,積分可能直接作廢失效。
- 兌換手續費與門檻:發卡機構將積分轉換為飛行里數時,多數會收取按次或按兌換量計算的行政費(常見為每筆交易收取最低100港元至最高300港元不等),小額兌換會嚴重侵蝕整體回報率。
- 通脹貶值風險:獎賞兌換計劃隨時可能調整兌換比例,未及時兌換的積分容易面臨實質購買力縮水。
將積分換算為現金等值的四個步驟
要客觀比較積分卡與現金回贈卡,必須將積分統一口徑折算為現金等值:
- 確認兌換比率:查閱發卡機構的轉換規則,例如「每若干積分可兌換1里數」。
- 鎖定實際可行的兌換目標:以自身真正有需求的航線為例,查詢該航線的公開現金票價,並扣除相應的稅項與燃油附加費。
- 計算單位價值:以「(現金票價 − 稅費)÷ 所需里數」,得出每里數的實際折算價值。
- 計算回贈等值:以「每里折算價值 × 每元簽賬所得里數」,得出每1港元簽賬的實質現金回報率。
舉例說明:若某卡於本地簽賬提供每4港元賺取1里數,假設兌換目標航線時每里實際價值約為0.08港元,則等值回贈率為 0.08 ÷ 4 = 2%。若同一批里數僅用於兌換零售禮券(折算每里約值0.03港元),回贈率則即時降至0.75%。
簽賬門檻的三種常見機制
門檻設計直接決定了持卡人是否需要為了達標而產生非必要開支:
1. 單月總簽賬門檻
條款規定「每月累積簽賬達指定金額,該月之合資格簽賬方可享額外回贈」。此類設計具備明顯的「懸崖效應」。若門檻為每月5,000港元,達標前僅有0.4%基本回贈,達標後整體回贈升至2.5%。若簽賬4,900港元僅獲19.6港元回贈;簽滿5,000港元則可獲125港元,相差100港元簽賬的回贈差距高達105.4港元。對於每月自然支出未達標的消費者,強行湊單反而造成資金浪費。
2. 指定類別簽賬門檻
門檻僅採納特定類別(例如餐飲、超市或外幣)。非指定類別簽賬不計入進度,亦無法享有加碼回贈。若日常開支以公用事業繳費、保費或裝修為主,此類信用卡的實際回贈貢獻度極低。
3. 季度或年度累積門檻
以跨月週期計算總簽賬額,達標後方可啟動高回贈機制。此類卡適合大額集中消費,但若大筆開支發生在達標前,該筆交易可能無法享有優惠費率。
回贈上限與計算週期:決定實質回報的邊界
評估任何信用卡回贈的核心公式始終只有一條:
實際回贈率 = 實際入賬的回贈總額 ÷ 同期總簽賬金額
以一位每月總簽賬15,000港元的消費者為例,開支分配與回贈試算如下:
| 消費類別 | 月均簽賬 | 卡片條件與上限 | 理論回贈 | 實際入賬 |
|---|---|---|---|---|
| 網上購物 | 6,000港元 | 4%,每月上限250港元 | 240港元 | 240港元 |
| 本地超市 | 3,000港元 | 5%,每月上限150港元 | 150港元 | 150港元 |
| 其他雜項 | 6,000港元 | 0.4% 基本回贈無上限 | 24港元 | 24港元 |
| 每月回贈合計 | 414港元 | |||
| 每月總簽賬額 | 15,000港元 | |||
| 實際綜合回贈率 | 2.76% | |||
註:以上數值為示範假設,具體計劃條款以各發卡機構最新公佈為準。
若該消費者的網購開支增至12,000港元(總簽賬相應增加至21,000港元),網購理論回贈雖為480港元,但因觸及250港元上限,實收仍為250港元,該月總回贈為424港元,實質綜合回贈率將稀釋至約2.02%(424 ÷ 21,000)。
此外,必須釐清結單週期與曆月的差異。部分發卡機構按「每曆月(1號至月底)」重置上限,部分則按「結單週期」計算。若信用卡結單截數日為每月20號,在1月25日及2月2日分別進行大額網購,在曆月定義下分屬兩個月份,但在同一結單週期(1月21日至2月20日)內則會合併計算並可能提早封頂。
比較信用卡時易被忽略的細節條款
- 繳費、稅款與租金:公用事業繳費、政府稅款、物業管理費及保費,多數信用卡不納入合資格簽賬,或僅提供極低基本回贈(如0.15%至0.4%),且設有嚴格的月度回贈上限。
- 電子錢包增值:透過信用卡為儲值支付工具(SVF)增值,多數發卡機構已取消回贈或設有單月數十港元之回贈上限。
- 外幣交易手續費侵蝕:市場上一般Visa及Mastercard之外幣交易手續費通常約為1.95%(包含發卡行及國際卡組織費用)。若信用卡提供2%外幣簽賬回贈,扣除手續費後淨回報僅約0.05%,除非選擇標榜豁免外幣手續費或海外回贈達4%以上的卡種。
- 分層回贈的疊加邏輯:宣傳標示的「最高5%」常已包含「基本0.4% + 額外4.6%」,而非在原有基礎上額外累加,計算時應以細則條款的分解算式為準。
- 年費對淨回報的扣減:計算年度總回贈時,必須扣除無法豁免的年費支出。若年費為1,800港元,平均每月需產生150港元以上的回贈才能達至收支平衡。
- 附屬卡共享上限:多數家庭主卡與附屬卡共用同一個回贈上限,合併簽賬時極易提早觸發封頂。
月度實例模型比較
為統一比較基準,假設某消費者每月固定支出20,000港元,分佈為:超市4,000港元、餐飲3,000港元、網購5,000港元、交通1,000港元、雜項簽賬3,000港元,另有4,000港元為公用事業繳費與保費。以下對比三種不同策略的實際淨回報(假設所有方案中繳費與保費均不獲回贈):
方案A(單卡通用):使用一張合資格簽賬一律1.5%無上限信用卡。
合資格簽賬為16,000港元(扣除4,000港元繳費保費),每月回贈 = 16,000 × 1.5% = 240港元,綜合實質回贈率為1.20%(240 ÷ 20,000)。
方案B(三卡組合):超市卡5%(每月上限200港元);網購卡4%(每月上限250港元);餐飲卡3%(每月上限120港元);交通及其他雜項使用0.5%基本卡。
每月回贈 = 超市200港元 + 網購200港元 + 餐飲90港元 + 交通與雜項(4,000 × 0.5%)20港元 = 510港元,綜合實質回贈率為2.55%(510 ÷ 20,000)。
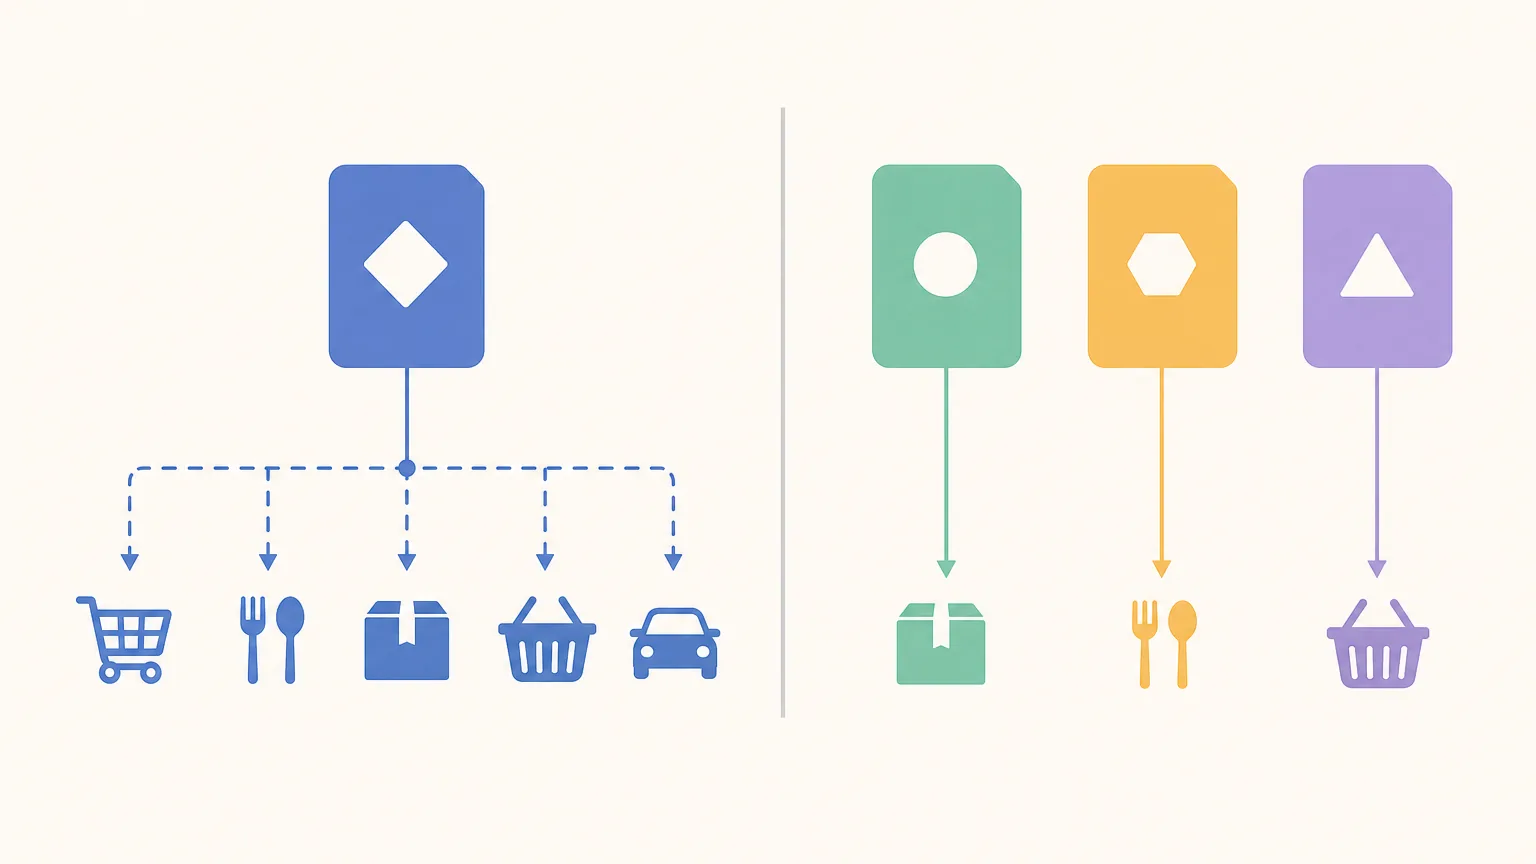
方案C(盲目追求高回贈率):將超市卡改換為標榜「8%回贈」但每月上限僅150港元的卡種。
超市簽賬4,000港元原應得320港元,但因上限僅能獲150港元,較方案B少得50港元,月總回贈降至460港元。
方案評估總結:
方案B每月較方案A增加270港元回贈(每年增益3,240港元)。若組合中存在一張不可豁免的1,800港元年費卡,年度淨增益仍有1,440港元。持卡人需衡量管理多張卡片、記誦截數日及登記優惠所需的時間成本。
常見問題解答(FAQ)
Q1:如何快速判斷一張信用卡是否適合自己?
檢視過去3至6個月的月結單,將支出按餐飲、網購、超市、外幣及繳費分類。挑選信用卡時,首要確認自身開支是否能跨過「最低簽賬門檻」,且該類別的「每月回贈上限」足以覆蓋日常簽賬額度,而非單看標示百分比。
Q2:現金回贈與里數積分哪一種更划算?
若每年有長途旅行或習慣兌換商務艙機票,飛行里數的折算等值通常高於現金回贈;若消費額偏低、無法在有效期內累積足夠里數,或主要依賴兌換現金券,現金回贈卡更為直接穩妥且無手續費折損。
Q3:日常消費管理幾張信用卡最理想?
建議維持在2至3張為宜:1張主力覆蓋佔比最高的特定類別(如網購或餐飲高回贈卡),1張提供全類別穩定無上限基本回贈的保底卡,搭配1張免外幣手續費或旅遊專用卡,既能最大化主要回報,亦能控制管理與逾期還款風險。
