幫小朋友準備教育基金、替父母規劃退休生活、為伴侶和自己建立長線儲備——這些規劃一旦落到執行層面,最先面臨的抉擇往往不是挑選哪隻資產,而是選擇合適的配置渠道。同一個理財目標,放在銀行、證券行或保險公司,收費模式與結構有著顯著分別,而費用成本會在十幾二十年的複利效應下逐步累積,最終對資產總值帶來實質影響。
每個渠道都有其特定的服務定位與功能,核心在於釐清各個渠道的各項收費項目,對照其潛在回報與流動性限制,讓投資者在進行家庭投資與資產配置時,清楚了解各項開支的對應服務價值。市場上的收費水平會隨機構、產品種類及推廣條款而調整,實際費用應以相關產品說明書、收費表及銷售文件為準。
家庭財務配置與短期炒賣的根本分別
個人短期交易往往追求波段獲利,虧損通常局限於單一帳戶;家庭投資則具備清晰的階段性目標:數年後的置業首期、十年後的子女升學儲蓄,或是二十年後的退休生活保障。這類資金的特徵在於定期投入、投資期長,且對風險承受力與流動性有明確要求。
長期持續投入的特點,讓收費差距對最終資產累積產生顯著的放大作用。若一筆家庭資產的年化回報為 6%,若渠道各類總費用每年扣減 1%,實際淨回報即降為 5%。同樣一筆資金存放十五年,6% 的複利增長約為本金的 2.4 倍,而 5% 則約為 2.08 倍。若每年總開支比率差距達 1.5% 至 2%,長期下來資產增值幅度會出現更明顯的落差。因此,在評估任何配置渠道時,了解總開支比率與預期回報同樣重要。
銀行:一站式整合服務,費用分佈於不同環節
銀行是許多家庭理財的起點,日常薪資出入、物業按揭及活期儲蓄均集中於此,同時能直接認購基金、債券、月供股票或投保各類保險產品。銀行的收費通常並非單一扣除,而是分佈在不同的服務環節。
基金相關費用
- 認購費:屬於一次性費用,按投資金額百分比計算。不同銀行與推廣期常有折扣或豁免優惠,該費用於認購時自本金扣除。
- 年度管理費與平台費:基金本身設有管理費,部分銀行會按帳戶資產淨值額外收取平台服務費或帳戶維護費。
- 轉換費與贖回費:在同系列或跨系列基金之間調配時可能產生轉換手續費;部分基金在未滿特定持有期贖回時亦可能設有費用。
證券、債券與存倉成本
銀行買賣股票的佣金普遍按交易額百分比計算並設有每筆最低收費,相較網上券商整體水平略高。在債券投資方面,銀行多以買賣差價形式反映交易成本,報價透明度取決於產品類型。此外,部分銀行會對持倉收取每半年或按年計算的存倉費或戶口服務費;涉及跨幣種交易時,銀行牌價中的外幣兌換差價亦屬於需要留意的交易成本。
銀行的主要優勢在於實體網絡支援與綜合帳戶管理,方便處理按揭、外匯、定存及家庭聯名資產等事宜。若重視一站式專人跟進與綜合月結單管理,相關服務費用可視為對應的營運成本。
證券行:自主操作度高,費率結構相對精簡
證券交易平台近年在科技推動下費率顯著調降,許多機構提供低佣金甚至特定交易免佣,營運重心轉向增值服務與融資業務。對於具備基礎市場知識且願意自主執行的家庭,此渠道的總體交易成本通常相對具彈性。
常見收費項目
- 交易佣金與平台費:按單筆交易或固定月費計收,部分機構對特定市場或月供計劃提供免佣優惠。
- 存倉與系統使用費:多數主流券商已豁免證券存倉費,部分按月收取固定的系統使用費。
- 外匯兌換成本:配置海外資產(如美股或海外債券)時,券商提供的即時匯率買賣差價為主要交易成本之一。
- 融資利息:若使用保證金(孖展)交易會產生按日計算的利息支出;在穩健的家庭理財配置中,通常建議避免使用槓桿。
產品範疇與管理責任
證券行涵蓋交易所買賣基金(ETF)、房地產信託(REITs)、政府及企業債券等多樣化資產。透過低費率的環球指數 ETF 建立核心持倉,能有效控制長期管理開支。然而,該渠道要求投資者全權自主負責資產挑選、調倉與風險平衡,缺乏合約層面的強制儲蓄機制,需要更嚴格的個人投資紀律。
保險公司:著重保障與傳承,強調合約期約束
保險公司的理財型產品將儲蓄、人壽保障及傳承架構結合為長期合約。其費用機制與前述兩者不同,各項成本通常已內嵌於保費定價與現金價值計算中,而非獨立於帳單上逐項列出。
產品類型與費用特色
- 分紅儲蓄保單:保費分配為保證現金價值與非保證紅利。由於前期需扣除營銷、承保與行政成本,保單早期退保價值遠低於已繳保費總額。
- 年金與終身壽險:年金旨在轉移長壽風險,內部回報率受保證派發期與非保證年金影響;純壽險及危疾保險則著重風險轉移,不宜純粹以投資回報作比較。
- 投資相連保單(投連險):保費投資於自選基金,保險公司收取保單管理費、行政費及保險成本,早期退保通常設有明確的退保費用。
評估回報與退出年期
分析分紅保單時,應重點檢視內部回報率(IRR)以及分紅實現率:
- 保證回本年期:僅憑保證現金價值達到已繳保費總額所需的年期,通常較長。
- 預期回本年期:計入非保證紅利後的推算回本時間,實際情況需參考保險公司過往披露的分紅實現率歷史紀錄。
保單的核心價值在於強制儲蓄紀律、指定受益人及資產傳承安排。若單純追求流動性與資本增長,直接持有低成本投資工具通常更具彈性。
三大渠道主要特點對照
| 項目 | 銀行 | 證券行 | 保險公司 |
|---|---|---|---|
| 基金相關費用 | 認購費按次收取(常見推廣優惠),另設平台費 | 多數免認購費,以 ETF 交易佣金或平台費為主 | 投連險收取保單管理費;儲蓄險內嵌於保費 |
| 證券交易收費 | 按交易額百分比計,設每筆最低收費 | 低佣金或指定免佣,另計平台費 | 不適用 |
| 資產存倉/保管 | 部分設有存倉費或每半年最低收費 | 多數豁免,個別設帳戶維護費 | 不適用 |
| 流動性與退出限制 | 高,按市場交易日贖回或賣出 | 高,交易時段可隨時買賣變現 | 早期退保有顯著本金虧損風險,屬長期合約 |
| 主要附加功能 | 分行支援、按揭與外匯整合、多幣種帳戶 | 自主交易工具齊全、全球市場直達 | 人壽保障、身故賠償、指定受益人安排 |
在相同市場環境下,收費與持有模式如何影響淨回報
各渠道回報特性的差異,本質上反映了產品結構與服務成本的分別。保險合約因包含承保成本與保證成分,整體回報率結構偏向平穩;證券行直接連繫公開市場,扣除較低交易成本後反映市場實際淨回報;銀行則提供多項周邊金融整合服務,部分開支反映在各項手續費中。
值得留意的是,收費高低與投資表現並非簡單的反比關係。降低持有成本能直接減少確定的開支磨損,但整體的資產增長仍取決於資產配置合理性、市場周期及資金投入策略。例如,同一基金若設有累積型與分派型份額,累積型會將股息直接自動再投資於底層資產,而分派型則將現金派發至帳戶,兩者的長期複利路徑會因再投資安排而有所不同。
此外,多幣種配置時的外匯轉換成本亦是家庭理財需持續留意的環節。經常進行貨幣轉換會產生兌換價差,選擇支援多幣種結算或兌換差價較窄的平台,有助於降低長期匯兌磨損。
因應家庭目標進行資產分工
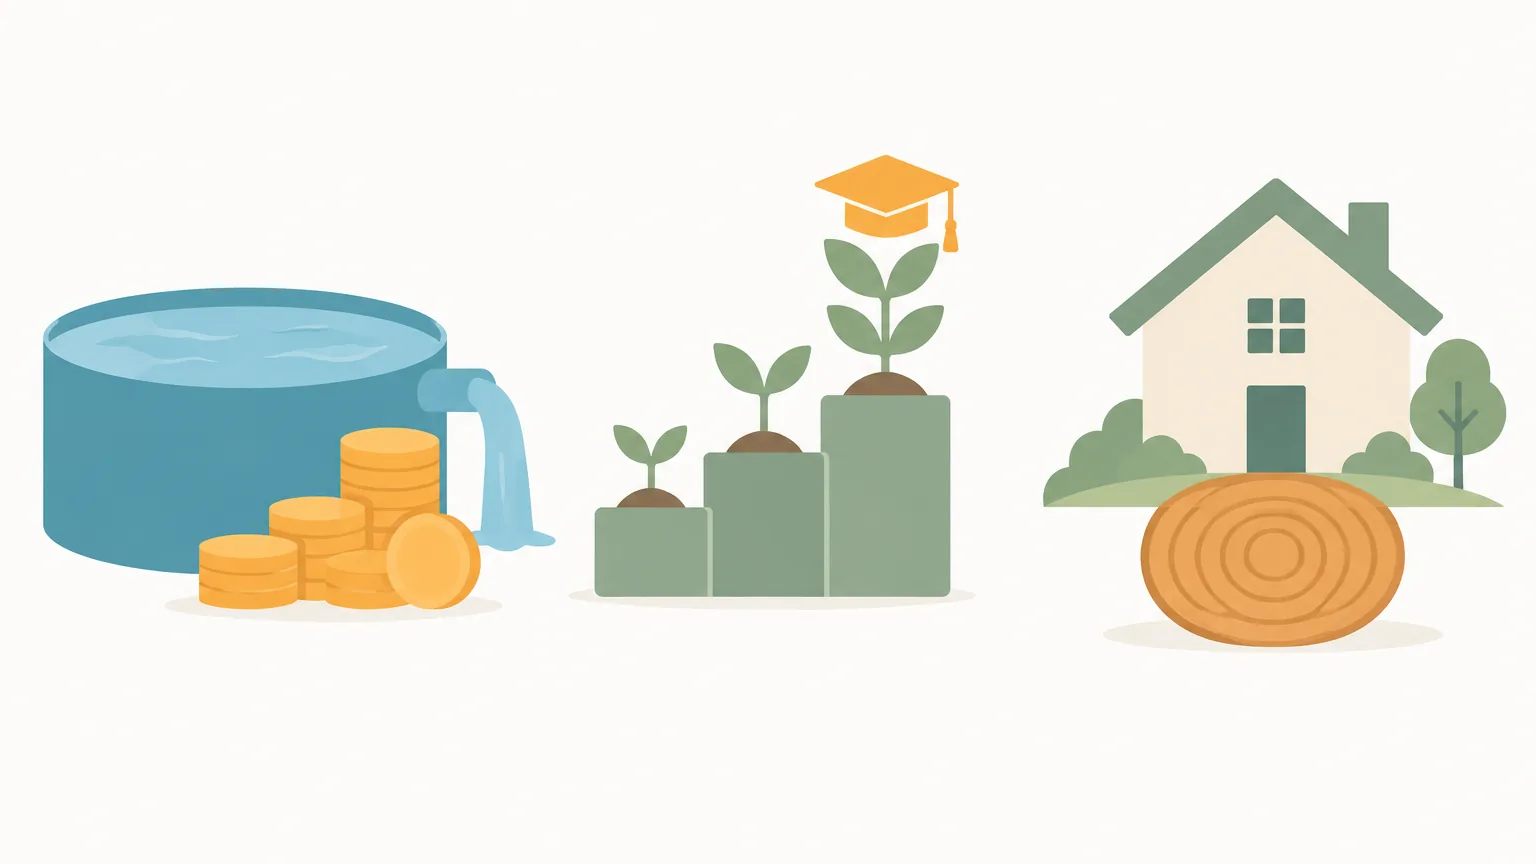
應急預備金(三至六個月生活開支):首重流動性與資本確定性,適宜存放於銀行活期、定期存款或高流動性的貨幣市場工具中,確保緊急情況下可隨時動用,不應配置於設有提取限制或退保成本的工具。
中長線教育基金(五至十五年):可透過證券平台的定期定額(月供)計劃,配置廣泛分散的環球股票或債券 ETF,以低成本方式累積資產;若需要合約約束力確保定期儲蓄,亦可評估分紅儲蓄保單,但需預先核算保證與非保證回本期,確保資金提取時間與子女入學年份相符。
退休規劃(十五年以上):強制性公積金(MPF)及額外自願性供款為基本支柱,可透過積金局官方平台查閱各成分基金的最新基金開支比率(FER)及收費細項,挑選成本合理且策略清晰的基金。額外退休儲備可結合低成本 ETF 作為抗通脹增長引擎,並按需要搭配合資格延期年金以提供確定性的退休現金流。
人壽保障與財富傳承:定期壽險、終身人壽及危疾保險具備特定賠償機制與身故指定受益人功能,此類保障架構無法以純投資工具替代,應根據家庭撫養責任進行適額配置。
實務檢視:計算家庭資產的實際綜合年費率
- 匯集帳單明細:整理過去一年各銀行戶口、證券戶口及保單的年度結單。
- 加總年度費用:將已支付的交易佣金、平台費、基金管理費、存倉費、外匯差價估算及保單管理費全部相加。
- 計算綜合費率:將總年度費用除以家庭總投資資產規模,得出實際承擔的綜合年費率。
- 評估服務對等性:若整體費率偏高,可檢視所付費用是否換取了相應的理財諮詢、行政便利或合約保障,並考慮是否將部分自主投資份額轉移至費率更精簡的渠道。
風險提示與聲明:所有理財產品與投資工具均涉及風險,資產價格可升亦可跌,過往表現並不代表未來回報。不同渠道及產品之收費、條款與細則可能隨時修訂,各項數據與分析僅供一般參考及財務教育之用,並不構成任何要約、招攬、投資或保險建議。在落實任何財務決策前,應仔細閱讀相關產品的發售章程、銷售文件及收費表,並按個人財務狀況諮詢持牌專業人士。
常見問題
在銀行認購基金的總成本一定高於證券行嗎?
不一定。銀行在推廣期內常提供認購費減免,初期交易成本可能與券商相近。但長期持有時,需同時比對銀行的平台費、存倉費及基金底層的管理費用。若透過券商持有低管理費率的指數 ETF,長期持有成本通常相對精簡。
分紅儲蓄保險的回本期應如何理解?
分紅保險的現金價值由「保證」與「非保證」兩部分組成。保證回本期指單靠保證現金價值累積至已繳總保費的年期;預期回本期則計入預測紅利。評估時應查閱保險公司定期公布的分紅實現率,了解其歷史派發紅利與銷售建議書預期的相符程度。
券商標榜零佣金是否代表完全沒有交易成本?
並非完全免費。零佣金通常針對特定市場或訂單種類,投資者仍需承擔平台使用費、印花稅、交易所徵費、結算費以及兌換外幣時的買賣差價。計算實際成本時應將所有法定規費及周邊費用一併考量。
同一隻基金在不同渠道購買,內嵌管理費是否相同?
若屬於同一基金公司的「相同份額類別(Share Class)」,其基金層面的年度管理費率是統一的。然而不同渠道可能分銷不同類別(如零售類別與機構類別、累積類別與分派類別),且各渠道會額外加收認購費或平台服務費,因此最終投資者的淨回報會有所不同。
