
夫妻之間為了錢爭執,導火線常常只是一筆幾百元的小開支。真正令兩個人心力交瘁的,往往是理財節奏無法對齊:一方希望盡快積累首期置業,另一方認為適度犒賞自己去趟旅行並不過分;一方習慣發薪日自動轉帳儲蓄,另一方習慣隨心花費、月底再看餘額。這些觀念落差在拍拖時容易被忽略,共同生活後卻避無可避。
理財沒有放諸四海皆準的唯一標準,要處理的問題卻極為務實:錢從哪裡來、用到哪裡去、誰負責盯緊進度、遇到重大支出由誰決策。把這四項規則確立清楚,爭吵頻率自然顯著下降,因為爭執的焦點將由針對伴侶個人,轉移為檢視制度運作。制度隨時可以調整,感情卻經不起反覆耗損。
一套清晰的理財分工框架,無論是雙職家庭或由一方全職照顧家庭,都能依據實際收支彈性套用。循序漸進釐清各個環節,日後就能減少許多不必要的磨合成本。
價值觀沒有對錯,但必須攤開對照
不少伴侶剛坐下來討論財務就陷入僵局,關鍵在於直接切入數字分配,卻忽略了數字背後承載的個人價值觀。底層期望尚未對齊,任何預算比例都可能被視為限制與剝奪。
挑選一個彼此放鬆的時間,各自拿出一張紙,寫下以下幾道關鍵問題的真實想法,完成後再交換閱讀。填寫時切忌揣摩對方的期待,只需如實呈現:
- 如果家庭突然獲得一筆二十萬元的額外流動資金,你會如何分配?
- 隨著雙方父母年紀漸長,你預期每月需預留多少孝親費或醫療預備金?
- 家庭至少需儲備相當於幾個月開支的應急儲備金,你才會感到踏實?
- 置業是家庭不可或缺的人生里程碑,抑或長期租樓同樣可行?
- 每年規劃在休閒旅遊上的支出上限,大概是多少合適?
- 若其中一方希望轉換跑道進修或創業,你能接受家庭收入中斷或減少多久?
這些提問本就沒有標準答案,但攤開對照能清晰映照出彼此的預期差異。認知差異本身並不可怕,長期避而不談才是風險根源。及早釐清彼此的財務底線,能有效預防日後重大決策時的信任危機。
對照價值觀時,建議多採用「我顧慮的是……」「我比較看重的是……」等句式陳述個人感受,盡量避免以「你總是……」「你根本不在乎……」等批判性語氣開頭,溝通才不易淪為情緒防衛。
三種帳戶架構,先選一種再作微調
帳戶如何配置,是落實夫妻理財最核心的基礎工程。常見的運作架構大致分為三類,各自具備適用的生活情境:
(若螢幕寬度較小,表格可向右滑動瀏覽)
| 模式 | 運作方式 | 適合情境 | 注意事項 |
|---|---|---|---|
| 完全合併 | 所有收入匯入單一共用帳戶,所有家庭與個人開支均由此扣除 | 收入與消費習慣極為相近、彼此重視高度透明度 | 個人瑣碎開銷亦受檢視,容易產生失去自主權的被監督感 |
| 完全獨立 | 各自管理名下收入,生活雜費按協議項目或比例分攤支付 | 婚前個人資產龐大、經營獨立生意、再婚家庭 | 缺乏整合綜效,面臨突發大額支出或長遠資產規劃時協調成本高 |
| 混合制度(推薦) | 設立聯名或共用帳戶支付家庭固定開銷,其餘留作個人自由支配 | 絕大多數雙職家庭、消費愛好與生活習慣有差異的伴侶 | 投入比例須定期依收入波動審視,避免形成長期分配失衡 |
混合制度在日常操作上往往最能取得平衡,既確立了「共同承擔」的責任,也保有了「財務自主」的呼吸空間。具體實踐可開立一個專屬的家庭戶口,每月在發薪日後自動轉入約定金額,用於支付租金或按揭供款、物業管理費、水電煤、保險保費、孝親費與日常伙食等共同開支,其餘款項則歸個人支配。
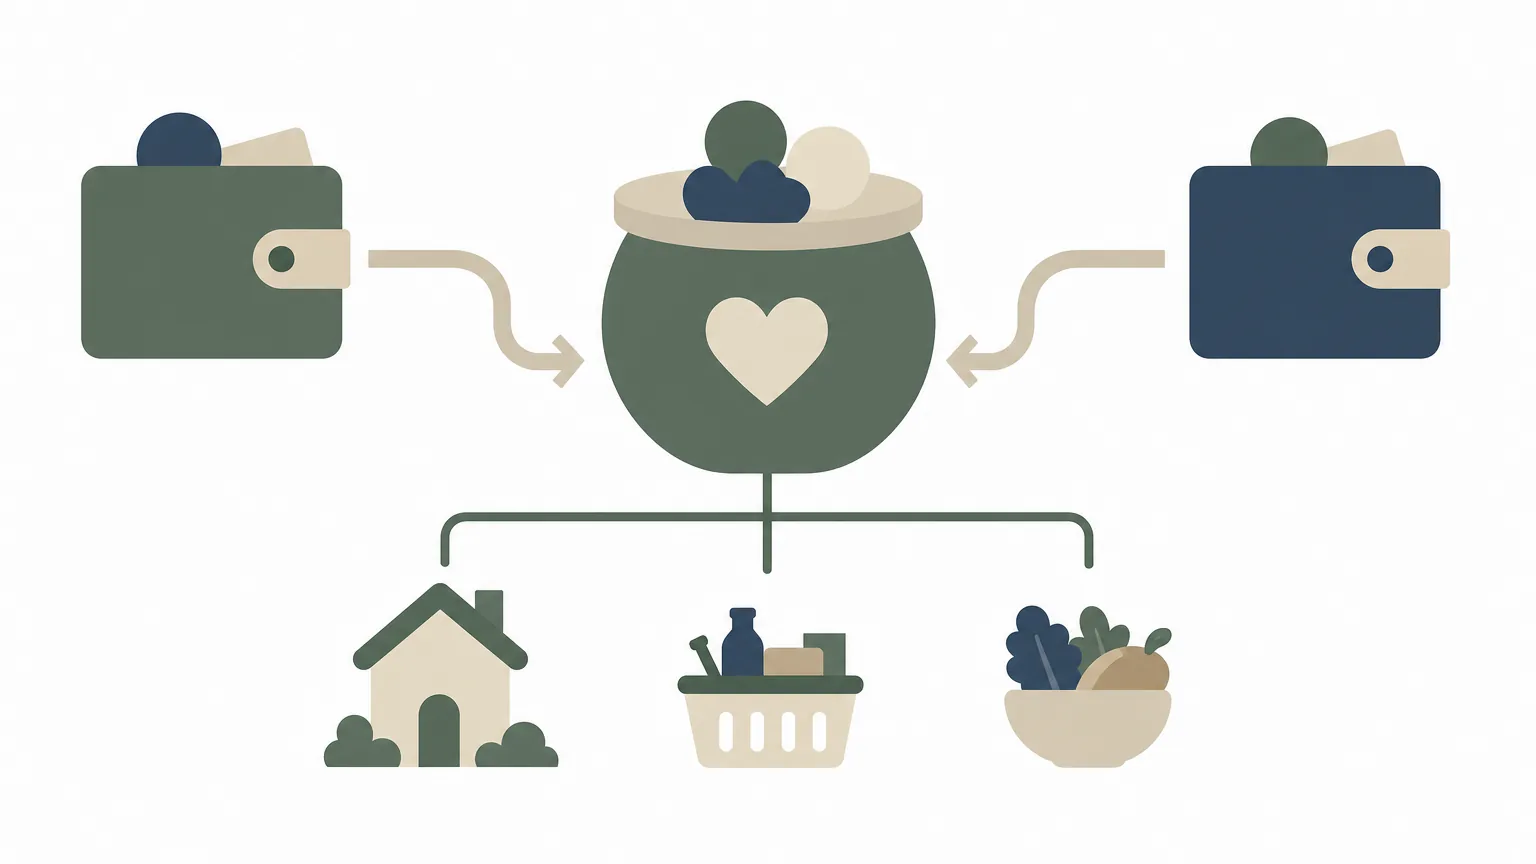
開立聯名戶口時,亦須向承辦銀行確認帳戶的授權簽署方式。一般而言,聯名戶口分為單獨簽署(任何一方均可單獨提款)與共同簽署(須雙方同意授權方可動用資金)。前者調度靈活,適合應對高頻率的日常雜費扣帳;後者監管嚴謹,常見於鎖定中長期的專項儲備。依據資金用途選定相應的帳戶權限,有助於兼顧便利與資產保障。
拆解「管帳」職責:分工明確才能長久
「到底誰來管錢」之所以常引發拉鋸,是因為這項提問將四種性質截然不同的任務混為一談。將其拆解為具體模組,協調責任便清晰許多:
- 收支記錄:彙整各項發票、銀行與信用卡結單,維持日常帳目清楚。需要耐心與規律習慣。
- 日常執行:依期處理帳單繳費、轉帳調配、各類自動扣帳運作。重在細心與定期檢查。
- 定期檢視:按月比對預算與實際支出的偏差,辨識異常開銷並提出微調建議。著重數字敏銳度。
- 重大協商:涉及大型置產、高額投資或大宗貸款借貸時,雙方共同評估並達成共識。仰賴雙向信任。
兩個人可以依據性格特質分工:擅長條理規劃者統籌日常記錄與執行;善於分析宏觀走勢者負責每月開銷與進度檢視;而重大資產調度則屬於雙方共同職責,絕不可單方面獨斷。這樣的配置能避免一人承擔全責而產生心理怨懟,同時確保雙方都對家庭財務現況保持充分知情。
日常預算原則:先儲蓄後消費,再排固定開支
許多家庭理財難以見效,關鍵往往出在收支順序倒置:薪資入帳後先應付生活各項開銷,月底才將所剩無幾的零星金額存起。要穩健累積資產,必須反轉為「收入-儲蓄目標=可用開支」。
在資產配置策略上,國際間廣為引用的經典原則為「50/30/20 預算法則」:
- 50% 必要開支(Needs):涵蓋租金或按揭、水電煤氣、基本伙食、通勤交通、必要保險與各類固定帳單。
- 30% 靈活休閒(Wants):聚餐娛樂、興趣休閒、各類個人嗜好與非必要消費。
- 20% 儲蓄與財務目標(Savings & Debt Repayment):應急金累積、長期投資配置、超額償還高息債務等。
這項比例屬於參考架構,可依個別居住成本與家庭責任適當調配。例如在都會居住成本偏高的環境中,必要開銷可能佔據更高比例,靈活休閒開銷則需相應節制,但「發薪即自動扣除儲蓄」的核心紀律應始終保持。
· 住屋開支與日常管理:35%(約 HK$21,000,包含租金/按揭、物業雜費、差餉等)
· 基本生活營運:25%(約 HK$15,000,包含日常食材、交通通行、水電通訊等)
· 稅項與保障預提:10%(約 HK$6,000,預留年度薪俸稅款分攤及必要保障)
· 共同目標與資產累積:20%(約 HK$12,000,應急金儲備、定期投資計劃)
· 雙方個人自主零用:10%(約 HK$6,000,兩人各得 HK$3,000 自主支配)
許多人常忽視年度稅款或一次性繳費項目,收到稅單時才措手不及。最省心的方式是將每年的預計稅款除以十二個月,列為每月固定撥出的「虛擬開銷」,專款存放於流動戶口,到期便能從容繳納。
保有個人私己錢,劃清自主與共同邊界
過度講求「絕對透明」、剝奪一切私人彈性的理財體系,在現實生活中往往難以持久。若每一筆咖啡小錢都要拍照記帳向對方匯報,容易催生不必要的心理窒息感,甚至促使一方暗中隱匿金錢,反倒侵蝕彼此互信。
健康的安排是明訂一筆「無須報備的個人私己錢」。雙方每月由收入中各自保留一定額度,用於個人消遣、朋友聚會或嗜好購買,這筆資金的花費方式完全屬於私人領域,無需在每月的家庭財務回顧中交代細項。
但私己錢的自主範疇必須有明確邊界:它專屬於個人即時消費,不能在未經溝通的情況下,挪用於承擔高槓桿投資、私人對外借貸或涉及第三方擔保等潛在連帶風險事項。只要行為牽涉整體家庭的資產穩定,就必須回到共商機制。
收入落差較大時,分攤機制的平衡設計
當雙方收入呈現二比一甚至更高差距時,硬性採取「AA制各出一半」往往會帶給收入較低的一方巨大焦慮,長久下來容易破壞關係對等性。此時宜採取「按收入比例分攤」原則:若月入分別為四萬與兩萬,雙方可按二比一的比例共同注資家庭基金,讓財務負擔與經濟能力相互適配。
若其中一方全職投入家庭照顧,其所創造的勞動價值同樣是維繫家庭運轉的重要支柱。此時應將外出工作者的收入視為家庭共有資源,每月依制度固定撥給照顧者一筆完全由其支配的「個人專屬津貼」。這屬於合理的分工分配,而非單方面的「施予」,唯有維持健康的自尊與對等感,家庭分工才能穩健運作。
此外,必須正視無受僱收入配偶在退休保障上的制度缺口。以香港強制性公積金(MPFA規管)為例,強積金強制性供款主要綁定受僱工作,全職家庭照顧者無法藉由受僱途徑累積法定供款。此時家庭應主動為該配偶設立專屬的非強積金長期儲蓄計劃、年金或符合法規的退休投資專戶,列為家庭固定儲備之一,及早借助時間與複息效應建立個人長遠防護網。
短中長三層目標,分類設定規劃途徑
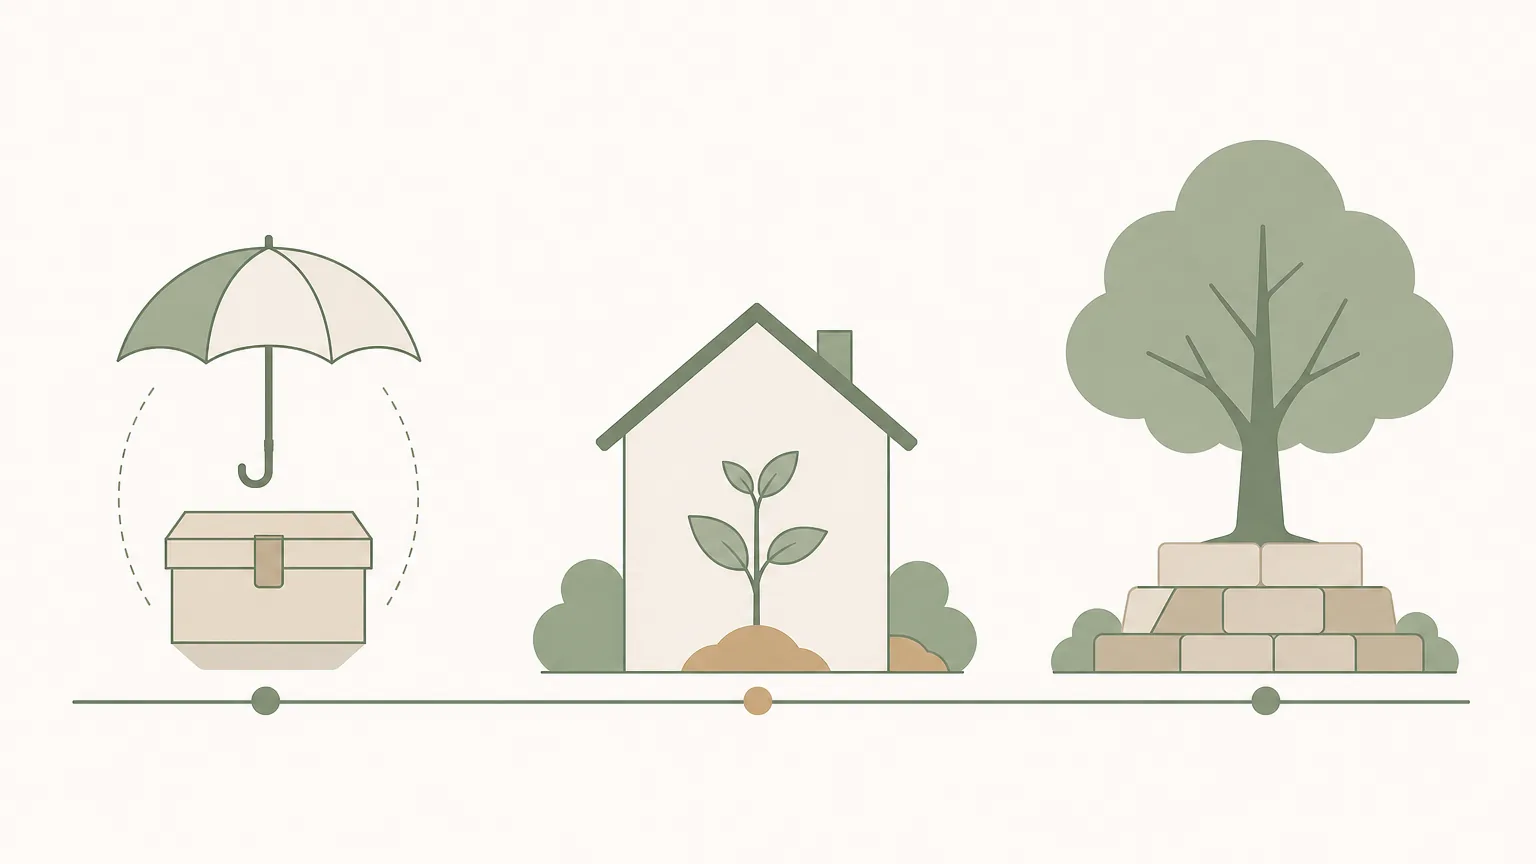
把所有願望混為一談,往往容易讓人感到目標遙不可及。將資金需求依據時間尺度切分成三個層次,邏輯將會清晰許多:
短期目標(一年以內)
包括應急基金建立、年度稅金預備、定期保費、家庭旅遊與節慶開銷。這類資金講求高度確定性與安全性,應存放於高流動性戶口或短期定期存款,避免置於任何具波動風險的資產中,確保隨時可足額動用。
中期目標(三至十年)
包括購置居所首期、房屋翻新裝修、育兒基金準備等。資金需求規模較大,需要每月定額投入累積。配置上可考慮低波動度的穩健資產工具,並隨著達標期限臨近,逐步提升流動性與防禦性。
長期目標(十年以上)
包含子女高等教育費用、個人退休規劃與晚年養老保障。此階段時間跨度長,具備較佳的抗波動耐受力,適合透過定期定額投資分散市場短期震盪風險,追求抗通脹的長期資本增值。
應急基金與人身保障的配置優先順序
建立財務安全網時,應急現金儲備與保險防護扮演著互補的角色:應急金主要抵禦突發性短暫衝擊(如轉職待業、家電故障、短期生活應急);人身與醫療保險則是轉嫁無法承受的重大意外或龐大醫療負擔。
務實的做法是先將家庭應急儲備金累積至相當於三個月的基本開銷,同時建立起基本的人身與實報實銷醫療保險底線;隨後再一步步將應急金充實至三至六個月水準。若家庭具備自僱屬性或單一經濟支柱特質,建議進一步拉高應急儲備至六至九個月。
審視保險額度時,務必緊扣「承擔的家庭責任規模」:經濟支柱的人壽與危疾保障額度,應足以覆蓋剩餘按揭餘額、未成年子女成長開支與家庭數年的運作生活費。即使是全職照顧家庭的一方,亦需保有足夠的醫療與防護保障,因為一旦照顧者遭遇健康變故,聘請外部人手填補照護空缺同樣會產生實質家庭開銷。
坦白婚前各類債務,優先消滅高息負擔
信用卡循環餘額、私人貸款、學生資助貸款乃至各類親友借款,都應在共組財務之初全數誠實攤開。隱匿負債不僅會持續扭曲每月的現金流規劃,一旦被發現更會直接重創夫妻間的信任基礎。
清償負債的核心策略在於依利率高低定出優先順序。年利率極高的信用卡餘額應列為第一清償目標,其次為無擔保個人借貸與稅務貸款;至於利率相對較低且有實質資產對應的樓宇按揭,則依既定時間表定期償還即可。
若面對多筆繁雜負債,可評估向正規持牌銀行申請結餘轉戶或重整借貸以減輕息支出,但在進行各類負債重整時,應充分認知其對個人信貸評級可能帶來的影響。同時應守住底線:切勿直接動用另一半的專屬退休儲備或家庭最核心的救命應急金來替伴侶償還婚前無端累積的消費性債務,妥善建立切實可行的分期攤還清單,才是兼顧家庭健康的解方。
定期召開財務快會:每月二十分鐘即可
維繫理財架構的關鍵不在於繁複的報表,而在於建立起持續、低壓力的溝通慣性。建議每月定在發薪後的第一個週末,花費約二十分鐘進行簡短的財務同步:
- 比對開銷:回顧上月總體支出與既定預算的差異,確認是否有偶發性的超支項目。
- 預備大項:確認接下來一個月內是否有特殊支出(如節慶送禮、驗車維修、定期體檢、稅款到期)。
- 追蹤進度:確認各類儲蓄戶口與投資投入是否如期執行,目標距離是否穩健縮減。
會議應堅守溝通守則:對事不對人、不翻陳年舊帳、視線聚焦在數據報表而非指責對方習慣。一旦發覺彼此情緒升溫,應有默契地暫停會議,相約翌日情緒平復後再行討論。
常見問題(FAQ)
Q1:新婚夫妻應該何時開始建立聯名戶口與共同理財規劃?
建議在籌備婚禮或展開同居生活時,就開始對照價值觀並嘗試管理部分共同預算。正式同住的第一至三個月內,即可設立專門的家庭共用戶口,處理租金或供樓、水電雜費等實質開銷,及早建立共同承擔的默契,能減少日後磨合摩擦。
Q2:如果一方習慣儲蓄、另一方屬於享樂型消費,該如何取得平衡?
關鍵在於「先儲蓄後消費」與「保障私己錢自主」。只要依約將該投入的家庭基金、儲蓄與投資款項如實撥入,剩下的個人零用金額度就應完全交由對方自行支配,不過度干預日常小額消費。以制度約束總量,勝過在生活細節中持續批評。
Q3:一方全職在家照顧孩子沒有薪金收入,如何保障其個人權益與退休生活?
除了每月從家庭總收入中固定劃撥專屬的個人零用金外,家庭應將照顧者的長遠保障納入固定開支規劃中。由於全職照顧者缺乏受僱性質的退休金供款,伴侶應在共同儲備中每月預留固定資金,以該照顧者名義配置專屬的個人商業養老計劃、年金或長期分散型投資,使其未來具備實質的退休底氣。
Q4:家庭應急儲備金應該保留多少?擺在什麼地方最合適?
一般雙職且工作穩定的家庭,建議保留三至六個月的基本生活固定開支;若其中一方為自僱、佣金收入或家庭僅有單一經濟支柱,則宜拉高至六至九個月。這筆資金的主要目的是應急,應存放於高流動性、本金無波動風險的銀行儲蓄戶口或靈活的定存配置,切勿投入股市或其他風險資產。
