
凌晨一點,躺在床上滑手機,原本只打算看五分鐘。直播間正在倒數,主播語氣急促地提醒庫存只剩最後三十件,優惠只保留到今晚。手指輕按兩下螢幕,臉部辨識完成扣款,整個過程不到二十秒。第二天早上醒來,包裹出貨通知與說不清楚的空虛感同時到達。
這種情況往往與意志力強弱無關。更根本的原因在於整個數位購物流程已被設計得近乎零摩擦,而人類大腦天生對即時獎賞極為敏感。當付款不再需要掏出現金、清點鈔票、親眼看著錢包餘額減少,那個「評估與決定」的心理緩衝區就被悄悄跳過。
商業體系研究了消費者行為數十年,要擺脫買完即後悔的循環,需要的是看清背後的神經與心理機制,並建立一套能有效對抗過度順滑設計的具體防禦步驟。
當下的購物環境:摩擦力被逐格拆解
智慧型手機綁定信用卡與行動支付後,結帳只需要看一眼鏡頭或輕觸指紋。購物平台將「加入購物車」與「立即購買」並列,讓深思熟慮與一時興起的界線徹底模糊。先買後付(BNPL)機制把一筆數千元的開銷拆成四期,每一期看起來只像是一頓便當的費用。動態倒數計時不斷壓縮思考時間,演算法更在瀏覽社群動態的中間精準插入個人化商品卡。
這些商業設計的共同結果只有一個:大幅縮短從「想要」到「買到」的時間距離。過去出門、通勤、走進實體店面、排隊、掏出實體貨幣的流程,提供了多次反悔與冷靜的機會。如今這些猶豫節點被拆解殆盡,衝動與成交之間只剩下一個指尖的距離。
平台更會依據行為數據在深夜、連假前夕或換季等自制力容易下降的時段加強推播。這並非單純的使用者錯覺,在人機互動與消費者保護法規研究中,此類刻意操縱使用者介面、誘導做出非預期消費決策的手法,常被歸類為「暗黑模式」(Dark Patterns)。當整個環境都在推動即時成交,建立個人防線就成了守護財務健康的第一道關卡。
拆解衝動消費背後的心理成因
要有效控制行為,必須先看透誘發機制的運作模式。看似短暫的購物衝動,背後交織著多重複雜的神經迴路與認知偏誤。
1. 獎賞感出現在「期待」而非「擁有」
神經科學研究指出,大腦的獎賞處理歷程在「預期階段」與「結果獲得階段」牽涉不同的神經活動。在挑選顏色、比價、想像自己使用該產品的情境時,多巴胺系統的興奮程度往往高於實際收到商品並拆封的那一刻(例如神經經濟學領域 Knutson 等人於 2007 年在《Neuron》期刊發表的研究即證實,購物決定成形時的大腦特定活化模式已能預測購買行為)。
這導致了極為常見的循環:下單前強烈渴望,收件後熱情迅速消退。花錢買到的實質上是那段充滿多巴胺的期待想像,而非物品本身的實用價值。
2. 大腦天生偏愛即時滿足(雙曲貼現)
行為經濟學中的「雙曲貼現」(Hyperbolic Discounting)現象顯示:人類傾向給予當下可獲得的回報極高權重,而大幅低估未來回報的價值。今天下單立刻能獲得滿足感,而將這筆錢留存到年底帶來的安全感卻抽象而遙遠。促銷文案中的「限時今日折扣」,正是精準擊中這項演化弱點。
3. 購物作為情緒調節的代償工具
在工作受挫、人際摩擦或感到孤單疲憊時,點擊下單能提供一個即時、確定且完全可控的刺激反饋。相較於運動、深度休息或心理梳理,購物的止痛見效最快,但退潮也最迅速,往往在短暫快感後留下更深層的自責。
4. 補償心理與「理想自我」的投射
購買高階運動裝備、整套專業廚具或昂貴線上課程,本質上是在為「想像中理想的自己」預先買單。然而,擁有工具並不等同於習得技能或改變生活型態。當現實與理想產生落差時,容易引發下一次透過消費來確認身份的衝動。
5. 錯失恐懼(FOMO)與社會認同壓力
社群平台的普及使人際比較無所不在。限時限量標籤、庫存倒數與熱銷排行榜,將「他人擁有」轉化為「我不買就會被拋下」的集體焦慮。大量的銷量數字與五星評價更促使大腦關閉獨立審查機制,盲目跟隨群體決策。
6. 價格框架:錨定效應與損失厭惡
「原價 $3,000,今日特價 $1,800」的標籤中,原價就是大腦評估划算程度的「錨點」。配合即將失效的限時折價券,會迅速啟動消費者的「損失厭惡」心理——不買彷彿平白損失了 $1,200,卻忽略了只要下單就是實質支出了 $1,800 現金。
7. 心理帳戶與無痛支付
理查·塞勒(Richard Thaler)提出的「心理帳戶」理論解釋了人們如何將資金在心中分類:這筆算「慰勞自己」、那筆算「自我投資」。分期付款進一步把大額支出拆碎,讓它輕易塞入每月的小額預算格子中,鈍化了對總開銷的痛感。
自我對照:六種常見的衝動消費模式
不同誘發因素需要搭配不同的應對策略。找出自己最常出現的模式,集中精力化解關鍵觸發點:
| 消費模式 | 常見觸發情境 | 深層情緒起因 | 具體應對策略 |
|---|---|---|---|
| 情緒撫慰型 | 深夜加班後、激烈爭執後、孤獨週末 | 疲憊、委屈、渴望即刻被安慰 | 執行非消費的情緒替代清單,強制延後至隔日評估 |
| 自我獎勵型 | 完成大型專案、熬過艱難週期、發薪日 | 覺得自身付出理應獲得實質犒賞 | 設定固定娛樂額度上限,或以體驗型活動取代實體購物 |
| 價格獵人型 | 電商大促、優惠券即將過期、清倉特賣 | 錯失恐懼、害怕吃虧的損失厭惡 | 自問「如果不打折我會買嗎?」,一律移入暫存清單隔離 |
| 社交跟風型 | 同事團購、群組推坑、朋友聚會逛街 | 群體歸屬感、擔心缺乏共同話題 | 準備固定拒絕句型,離開社交購物現場再做決定 |
| 身份投射型 | 高階健身裝備、新工具、昂貴學習套組 | 急於確認自我價值,渴望立即改變現狀 | 先以最低成本或二手設備起步,以實際使用頻率驗證需求 |
| 罪惡補償型 | 發生衝動消費後悔後,再度發生大額支出 | 自責導致情緒崩潰,引發破罐子破摔心態 | 停止過度自我批判,啟動退貨或轉賣,冷靜記錄原因 |
衝動來襲時的現場急救流程
當結帳衝動達到頂峰時,這套無需任何複雜工具的現場 6 步驟能幫助大腦理性重回主導地位:
- 物理停頓:立刻將手指移開螢幕,進行三次深呼吸。不需要強迫自己決定「不買」,只需爭取 10 秒鐘的時間差。
- 標籤情緒:在心中默念出當下的感受,例如「我現在感到很焦慮」或「我現在純粹是太累了」,將關注點從商品轉移回自身狀態。
- 移入清單:將商品移入收藏夾或願望清單,隨即關閉 App。這個動作能給予大腦「事情已處理」的訊號,降低渴求強度。
- 轉移動作:執行一項耗時 5 分鐘的不花錢活動,例如喝一杯溫水、洗臉、出門散步或伸展身體。
- 快速記錄:在手機記事本中記下日期、金額以及觸發購物的當下情緒,純粹記錄而不帶評判。
- 隔日回顧:在 24 至 72 小時後重新檢視清單。多數情況下,短暫的情緒高峰退去後,購買慾望會顯著下降。
核心原則:現場流程的目的並非壓抑慾望,而是將「即時反應」轉變為「延遲評估」。只要給大腦多巴胺消退的時間,理智自然會接管決策。
控制購物衝動的系統性方法
1. 主動為付款環節重建摩擦力
讓結帳變得麻煩,是阻斷非理性衝動最立竿見影的物理手段:
- 關閉手機上的生物辨識快速支付(Face ID / 指紋),改為手動輸入長密碼。
- 刪除購物平台上已儲存的信用卡資訊,強迫自己每次消費都必須實體找卡輸入。
- 解除行動支付與網銀帳戶的自動儲值功能,保持錢包低水位。
- 移除手機內的電商 App,僅在電腦瀏覽器中操作,並關閉促銷推播權限。
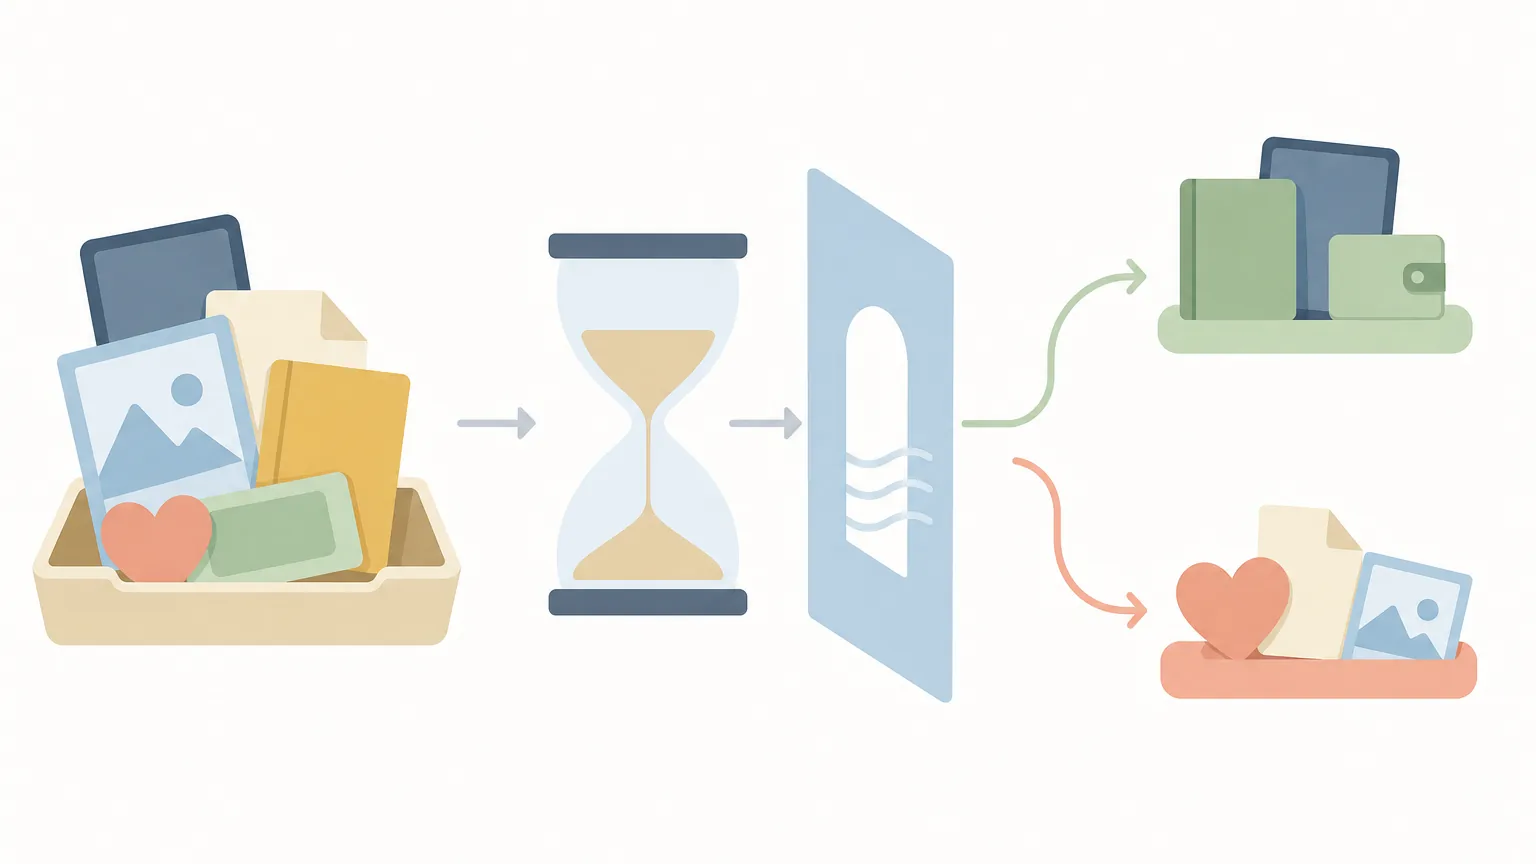
2. 建立 72 小時願望清單緩衝區
將願望清單定位為「商品隔離區」而非「待購確認清單」。任何非生活必需品必須在此存放至少 72 小時(大額支出建議拉長至 7 天)。冷靜期結束後,檢視清單並回答三個關鍵問題:
- 如果這件商品沒有任何折扣,我是否仍願意支付全額?
- 我預計在未來一個月內的哪個具體場景使用它?
- 家中是否已有具備 80% 相同功能的替代品?
只要其中任何一個問題無法明確回答,該項目就應立即移出清單。
3. 實施實體化「預算容器」管理
模糊的預算數字容易被挪用,建議建立具體的額度劃分(例如每月提撥一筆固定金額的「無負擔自由花費」專屬帳戶或獨立子帳戶)。當該帳戶餘額歸零時,即刻停止所有非必要消費,直到下個週期重新注資。過於繁複的記帳分類往往難以持久,維持兩至三個核心容器最為穩健。
4. 計算「單次使用成本」(Cost Per Use)
將商品總價除以預估的實際使用次數。一件定價 $3,000 但每週穿著 3 次的外套,一整年下來單次使用成本不到 $20;而一件 $1,000 卻只在特定場合穿一次的特價洋裝,單次成本就是 $1,000。此算法能有效破解促銷標籤的迷思,將思考核心拉回真實效用。
5. 建立非消費的情緒替代清單
預先在手機備忘錄列出 5 項完全不需花費、可在 5 到 15 分鐘內完成的情緒調節活動:
- 去戶外快走 10 分鐘轉換環境。
- 洗一個熱水澡或整理書桌一角。
- 撥電話給值得信任的朋友聊聊天。
- 聆聽一張完整的音樂專輯或進行伸展。
6. 先買後付(BNPL)的專門防禦原則
先買後付容易將長期負債隱藏為零碎支出。針對分期工具應遵循以下經驗法則:
- 計算合併總額:將所有未結清分期的每月扣款加總,列在隨手可見的便籤上。
- 嚴格單一限制:同時進行的分期消費嚴格限制在 1 筆以內,在全額結清前絕不開啟新的分期。
- 用途限制:絕不對消耗品或純娛樂項目使用分期付款。
7. 社交購物場景的堅定回應句型
在同儕逛街或群組團購氛圍下,準備好不失禮且明確的現成話術:
- 「這款設計很棒,不過我回家量一下空間/看現有衣服搭不搭再決定。」
- 「我這個月的非必需品額度剛好用完了,今天先陪大家逛。」
- 「我正在執行 72 小時冷靜清單,喜歡的話我下週再自己下單。」
按消費金額分層的決策模型
對每筆開銷都採取最嚴格的審查容易造成決策疲勞,依照金額大小分層管理能兼顧生活效率與財務紀律:
| 金額層級(參考範例) | 審查標準與處理機制 | 核心檢核重點 |
|---|---|---|
| 日常小額 (單筆約 $300 以下) |
允許直接購買,但每週日快速檢視一次累計總額 | 注意購買「頻率」是否因無感而悄悄超標 |
| 中等金額 (單筆約 $300 - $3,000) |
一律移入願望清單,強制冷靜至少 72 小時 | 是否有明確的使用場景?單次使用成本是否合理? |
| 大額支出 (單筆約 $3,000 以上) |
等待 7 天以上,並在筆記寫下至少三個必須購買的理由 | 是否會動用到緊急預備金?未來三個月收入是否穩定? |
| 涉及信貸或分期之消費 | 需確認總利息與全額總價,評估半年後的自己是否仍樂意承擔 | 每月固定還款是否會壓縮基本生活開支? |
註:上述金額級距為一般生活情境之經驗參考,讀者可依個人月收入與可支配所得水準等比例調整。
為什麼控制計畫經常半途而廢?
- 過度依賴有限的意志力:意志力如同肌肉力量,會隨一整天的決策而消耗殆盡(決策疲勞)。單靠忍耐難以持久,應將心力放在「改造環境與自動化規則」,在精神飽滿時就預先移除誘惑。
- 罪惡感導致的報復性破戒:偶爾失控購物後產生強烈羞恥感,反而容易讓人自暴自棄並觸發新一輪的報復性消費。務實的態度是接納偶爾的偏差,立即啟動退貨、二手轉賣或停損,將單次失誤視為調整系統的數據反饋。
- 設定過於宏大且模糊的目標:「從此不再亂買」是無法落實的口號。應轉化為可具體驗證的微小行動,例如「本週內關閉所有外送與網購推播」或「連續記帳 7 天」。
- 忽視底層的情緒真空:如果衝動購物本質上是為了填補長期孤獨、職業倦怠或焦慮,若不尋找健康的宣洩管道,壓抑消費往往只會讓壓力轉移至暴飲暴食或沉迷網路等其他行為。
何時應尋求專業心理或財務協助?
如果購物行為已出現以下徵兆,建議尋求合格心理諮商師、身心科醫師或專業財務顧問的協助:
- 消費支出已嚴重影響基本生活,造成房租、日常伙食或既有債務繳納困難。
- 頻繁向家人或伴侶隱瞞購物金額、說謊或偷偷藏匿商品包裹。
- 即使明知會造成財務危機或家庭關係破裂,依然無法停止下單行為。
- 依賴高利借貸、透支信用卡額度來維持購物頻率,且僅能繳納最低應繳金額。
- 購物成為應對日常焦慮與憂鬱情緒的唯一手段。
在精神醫學分類中,購物失控目前在 DSM-5 等診斷標準中多被視為衝動控制或行為成癮相關的臨床表現。這屬於需要專業方法與支持系統的狀態,不應簡化為個人品格或道德問題,適時求助是打破惡性循環的重要一步。
奪回消費主導權
購物本身是滿足生活需求與提升幸福感的美好行為。問題的根源在於過度順滑的現代商業設計,讓深思熟慮的環節被悄悄省略。建立健康的消費習慣並不需要過苦行僧般的生活,而是重新找回一段讓理性思考得以運作的安全距離。
從今天開始嘗試一個微小的改變:關閉一個最常跳出促銷通知的 App,將下一件想買的物品移入 72 小時願望清單。下一次點開螢幕時,確保自己是在主動選擇生活,而不是被演算法決定消費。
免責聲明:提供的心理分析與財務管理建議僅供一般自我成長與生活參考,不構成專業醫療診斷、心理治療或個人投資財務建議。若有嚴重債務問題或持續性行為失控,請諮詢專業財務顧問或醫療機構。
常見問題(FAQ)
Q1:完全不買非必需品真的能做到嗎?會不會反而彈性疲乏?
極端壓抑往往會引發報復性消費。健康的目標不是零非必需消費,而是「有意識的消費」。透過設定每月的自由花費額度(例如所得的 10%),在預算內享受購物,既能滿足心理需求,又不會破壞整體財務計畫。
Q2:72 小時冷靜期對限時快閃特賣有用嗎?如果商品真的下架怎麼辦?
絕大多數標榜「最後機會」的促銷在未來都會以類似形式再次出現。如果一件商品只因為「即將下架」才讓人想買,代表它滿足的是錯失恐懼而非真實需求。錯過一件非必需品帶來的實質損失為零,但衝動買下一件不需要的物品則是 100% 的金錢流失。
Q3:已經買了且拆封無法退貨的後悔商品,該如何處理?
不要因為內疚而將其塞在衣櫃深處眼不見為淨。可以透過二手平台拍賣、贈送給合適的親友或捐贈機構。承認單次沈沒成本並快速斷捨離,能釋放居住空間並減輕心理負擔,同時在筆記中記錄這次經驗,避免未來重複踩坑。
Q4:身邊親友常熱情推坑、發起團購,如何拒絕才不傷感情?
將拒絕的理由歸因於客觀規則而非對方。例如表達「謝謝分享,我目前正在執行年度財務計畫,本月的非必要預算剛好額滿了」。清楚的個人原則通常能獲得對方的理解與尊重,也能有效減少未來被動接收團購資訊的頻率。
