
Initial assessment: The request is straightforward: create a substantial, well-written article on a specific financial topic in Traditional Chinese, targeted for a Hong Kong audience, delivered as an HTML snippet. This will require researching effective money-saving tips, structuring the information logically, and ensuring accurate and culturally appropriate language.
The target length necessitates a thorough exploration of the subject. A basic list of tips won't suffice. Considering the need for at least 3,000 characters, depth and breadth are essential to fulfill the user's requirements and create a valuable resource. I will have to ensure that the content is original and not just a reiteration of the obvious.
```html
Building this financial guide requires a systematic approach, not just willpower. The initial focus is on detailing how to categorize expenses effectively, emphasizing the shift from manual to electronic tracking for accuracy and ease. Key categories will include fixed, variable, and one-off expenditures.
Budgeting and Saving
The core budgeting strategy will center on 'pay yourself first,' integrating the 50/30/20 rule, with direct references to IFEC (錢家有道) for local context. A sample budget allocation for a HKD 25,000 salary, alongside emergency fund considerations, is crucial.
Managing Fixed Costs
Analyzing fixed expenses entails scrutinizing renewal terms for services like telecom and broadband. Exploring subscription rotation (streaming services) and gym/club memberships for cost-saving potential is next. Consumer Council resources will provide further insights here.
Smart Consumption Choices
Rationalizing consumption requires constructing a cost comparison table: comparing cooking at home versus eating out versus delivery options. The 30-day cooling-off period strategy will be integrated for impulsive purchases. The focus will be on comparing cost and value of these options.
```
Expanding the guide involves delving into the psychological aspects of saving and refining expense tracking to provide actionable insights rather than mere auditing. The "30-Day Cashflow Diagnostic" will be detailed, along with handling mixed payment methods. The budgeting section will specify Hong Kong-specific calibrations to the standard 50/30/20 rule, accounting for housing costs.
Fixed expense optimization will include detailed analyses of insurance, utility management, and telecommunications contracts. Insurance will explore options like VHIS. Transport optimization will focus on maximizing public transport subsidies and passes. FAQ section will address common dilemmas like balancing socializing with saving.
Focusing on Section 4, "Smart Consumption Choices," expansion will include comparative analysis of food costs: batch cooking versus wet market versus supermarket, factoring in potential food waste reduction. Section 5, "Consumer Psychology," will incorporate the "HALT" rule for emotional spending, cost-per-use calculations, and strategies for avoiding subscription traps. Section 6, "Emergency Fund," necessitates specifying optimal fund size (3-6 months' expenses) and suitable high-interest savings options in Hong Kong. Finally, Section 7, the FAQ, will address credit card optimization and shared budgeting strategies for couples.
The content structure should begin with an introduction contextualizing Hong Kong's living expenses. Expense tracking will be approached systematically, explaining why traditional methods often fail. A core section will then delineate a three-account budgeting system. Fixed costs will be optimized, specifically telecom, subscriptions, energy, insurance, and memberships. Variable expenses, covering food and transport, require detailed cost comparisons and optimization. Finally, the article will delve into consumer psychology and related strategies.
出糧那天,銀行戶口餘額看起來還算體面。到了月尾再打開手機銀行 App,數字又回到三位數,回頭想想,卻說不出錢到底在哪一個環節溜走。這種現象在生活節奏緊湊的城市環境中十分普遍:租金或供樓、交通費、外膳、水電雜費一層疊一層,中間若再夾雜幾筆未經深思的即興消費,月底結算時往往帶來沉重的財務壓力。
許多人在嘗試節流時,往往採取極端的「苦行僧式」方法,例如強行戒絕所有社交娛樂或大幅降低三餐質素。然而,單靠意志力硬撐的節儉往往難以持久,甚至容易因長期壓抑而引發報復式消費。真正有效且可持續的財務管理,關鍵在於看清現金流向,掌握系統化的節省開支技巧。透過在預算架構、固定開支、日常變動消費及心理決策四個維度建立防線,便能在完全不犧牲基本生活質素的前提下,穩步累積可觀的儲蓄儲備。
記帳與現金流診斷:由繁化簡的追蹤方法
記帳失敗率高企的主因,通常並非缺乏自律,而是方法過於瑣碎。打工仔在結束一天辛勞工作後,若仍需逐筆輸入「$28 早餐」、「$12 過海車費」,大腦很快便會產生抗拒心理。記帳的核心目的並非為了進行無休止的事後審計,而是為了獲取決策依據,找出正在無形流失資金的漏洞。
支出三分法:取代流水帳的歸納邏輯
與其在試算表記錄數百筆細項,不如將每月的資金流出精簡歸納為三大模組。這種結構能讓個人清晰辨識各類開支的本質與調整潛力:
| 開支類別 | 典型項目 | 現金流特性 | 管理與檢視節奏 |
|---|---|---|---|
| 固定支出 | 租金、管理費、寬頻、手機月費、基本保險、月票 | 金額固定、具合約約束、通常按期自動扣款 | 每半年至一年檢視一次,合約期滿前主動比價續約 |
| 變動支出 | 三餐外膳、買餸食材、購物、社交聚會、的士車費 | 每筆金額與次數彈性極大,直接受當下決策影響 | 以「每週總額配額制」管理,毋須逐筆計算細項 |
| 一次性與偶發支出 | 家電更換維修、婚禮人情、年度旅遊、牙科醫療、稅款 | 發生頻率低但單筆金額龐大,易打亂當月現金流 | 每月預先提撥固定緩衝金額,由專用儲蓄池支付 |
完成分類後,多數人會發現固定支出往往佔據總收入的四至六成。這個認知具有決定性意義:調降一項固定支出,其節約效益會在往後數年自動持續生效;相反,壓抑變動支出需要每一次面對誘惑時重複消耗自制力。因此,優化財務的第一步,永遠應從審視固定支出著手。
三十天無痛現金流診斷法
如果長期沒有記帳習慣,不需要強迫自己承諾「記帳一整年」。最務實的切入點是進行為期「三十天的現金流診斷」:
- 全面改用電子軌跡:在診斷期內,盡量將所有消費集中於一至兩張具備清晰電子帳單的信用卡、八達通或轉數快(FPS),減少零散難追蹤的現金支付。
- 月末二十分鐘快速歸納:在出糧日前夕下載電子月結單,使用螢光筆或試算表將每筆支出標記為「固定」、「變動」或「偶發」,並加總各自金額。
- 標記三大「盲目消費點」:找出單月內金額累積最高、且事後回想並未帶來相應快樂或價值的兩至三個開支項目(例如頻繁的外賣平台附加費、未被使用的線上訂閱或衝動網購)。這三個盲點就是下個月即時省錢的突破口。
預算規劃:三戶口分流與「先儲後花」架構
「每個月花剩多少才存入儲蓄」是導致積蓄停滯不前的核心原因。當薪酬、生活費與應急資金全部混合在同一個日常戶口內,大腦會產生資金充裕的錯覺,開支便會隨之自然擴張。投資者及理財教育委員會(IFEC)旗下的「錢家有道」亦持續倡導設定明確預算與建立防守儲蓄的重要性。落實「先儲後花」原則,最佳方式是透過自動化轉帳建立三戶口分流系統。
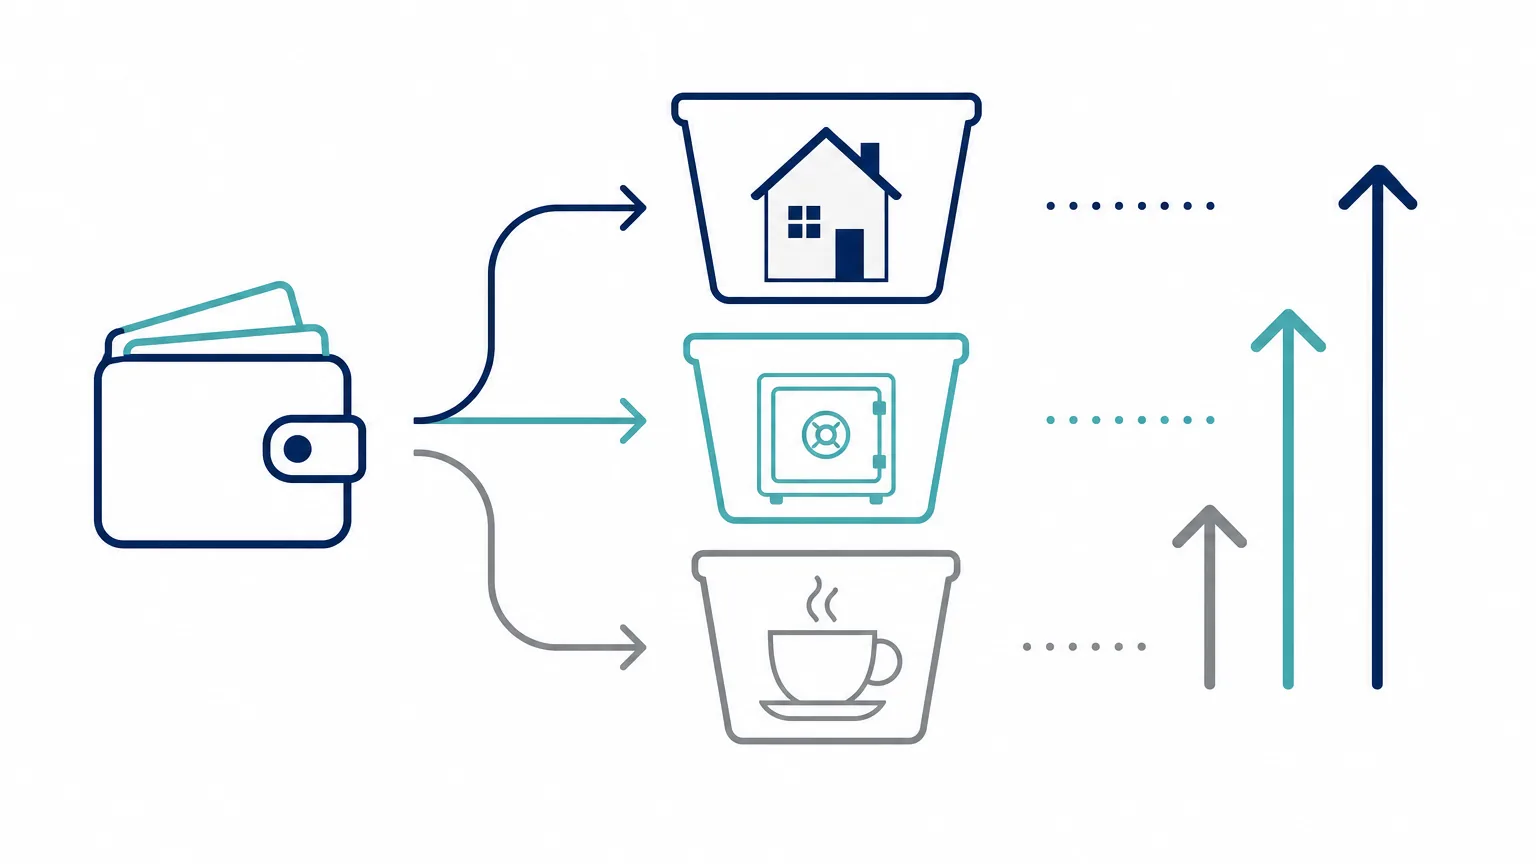
三戶口自動分流運作機制:
- 戶口 A(出糧及營運戶口):接收薪金,設定於出糧日當天自動轉帳固定金額至戶口 B 與 C,餘下款項僅用於支付當月固定帳單。
- 戶口 B(核心儲蓄與投資戶口):獨立於日常支付工具(不綁定電子錢包或提款卡),存放應急基金、定期儲蓄及長期投資本金,只進不出。
- 戶口 C(日常消費自由戶口):存放每週或每月的變動開支配額,日常飲食、交通及娛樂全由此戶口扣除。當該戶口結餘見底,即代表當期娛樂預算已耗盡,形成天然防守線。
本地收支預算分配基準模型
國際上廣為流傳的 50/30/20 法則(五成必要支出、三成想要支出、兩成儲蓄投資),在高居住成本的環境中往往需要因地制宜。以下以月薪 25,000 港元(扣除法定 5% 強積金供款後實收 23,750 港元)為基準,提供切合實際生活的收支平衡範本:
| 預算項目 | 金額(HKD) | 收入佔比 | 執行重點與備註 |
|---|---|---|---|
| 法定強積金(MPF) | 1,250 | 5.0% | 僱員法定強制性扣除供款 |
| 住屋租金/供樓與雜費 | 9,000 | 36.0% | 合租/單身租金或家庭分攤、管理費、水電煤網 |
| 核心儲蓄與長期投資 | 5,000 | 20.0% | 出糧日立即自動轉入獨立戶口,累積資產 |
| 日常飲食(自煮+工作餐) | 4,200 | 16.8% | 平均每日約 135–140 元,平衡自煮與外膳 |
| 交通通勤開支 | 1,000 | 4.0% | 港鐵、巴士日常通勤,計入政府公共交通補貼 |
| 個人消閒、社交與購物 | 2,800 | 11.2% | 週末聚餐、休閒娛樂、服飾添置,無負擔消費 |
| 應急儲備與年度支出緩衝 | 1,750 | 7.0% | 預留稅款、醫療看診、家電損耗,未用自動滾存 |
| 總計 | 25,000 | 100% | 收支完全閉環,兼顧生活品質與未來儲蓄 |
若與家人同住而無需承擔全額租金,可將住屋省下的份額按比例(例如 70% 轉入儲蓄投資、30% 轉入個人娛樂或進修),進一步加快資本累積的速度。
固定支出優化:槓桿最高的核心省錢領域
優化固定支出的好處在於「一勞永逸」。只要花費少許時間重新檢視服務協議,每月省下的數百元在一年甚至數年的合約期內,將累積成相當可觀的現金儲備。
電訊、網絡與影音訂閱的精簡策略
- 分拆手機與月費合約:選購新手機時,避免被綁定高昂的「買機上台」月費計劃。選用虛擬網絡營辦商(MVNO)或純 SIM 卡(SIM-Only)無約/短約方案,數據月費往往只需傳統旗艦方案的三分之一至一半,滿足日常高速上網需求綽綽有餘。
- 家居寬頻續約比價時機:寬頻合約通常在期滿前三至六個月進入續約期。切忌在電訊商首次致電時即時答允,應主動搜尋同大廈其他網絡營運商的轉台優惠,以此作為議價籌碼,往往能取得更優惠的月費或豁免安裝費條款。
- 串流娛樂實行「單一輪換制」:市面上的影音串流平台種類繁多,許多用戶同時訂閱三至四個平台,但每月實際觀看時數極低。建議改採「輪換制」——每次只訂閱一個主力平台,看畢特定劇集後暫停續訂,下個月再轉到另一平台,既能飽覽不同內容,年費支出卻直接減半。
會籍與保險架構的合理性審視
消費者委員會曾多次發表調查報告,提醒公眾留意預繳式健身會籍、美容套票及長期合約中的自動續約條款與退款限制。在評估這類會籍時,可依循客觀標準:
- 單次實際成本計算:將「月費總額」除以「上個月實際到訪次數」。例如月費 800 元但僅到訪兩次,單次運動成本高達 400 元。若出席率持續偏低,改用康樂及文化事務署(康文署)體育設施或按次收費場所更具成本效益。
- 檢視保險保障重疊:保險是用於轉移無法承受的重大財務風險,而非理財儲蓄工具。定期檢視保單,確保醫療與危疾保障符合現階段需求,避免重複購買同類型低回報儲蓄保單,釋放現金流以投入靈活性更高的投資組合。
變動開支管理:飲食與交通的精準降本
變動開支中最核心的兩大板塊是三餐飲食與日常交通。在這些領域省錢,重點不是強迫自己吃得簡陋,而是減少「低效益溢價」——即那些既沒有提升美味享受、又大幅墊高成本的環節。
飲食模式成本與效益比對
| 飲食模式 | 每餐預估支出(HKD)* | 時間與精力成本 | 實踐建議與平衡策略 |
|---|---|---|---|
| 週末批次備餐(Meal Prep) | 約 20 – 30 元 | 週末集中投入 1.5 小時,平日即熱即食 | 最適合平日工作繁忙的上班族,營養健康可控 |
| 一般茶餐廳/快餐堂食 | 約 55 – 75 元 | 即時入座,無需備料與洗滌 | 每週限制 2–3 次作為社交或調劑,避免成為每日默認選項 |
| 外賣平台送遞(單人) | 約 85 – 130 元 | 零精力消耗,但需承擔等候時間 | 平台加價、運費與包裝費溢價高達 40–60%,建議改為順道外賣自取 |
*註:數據以市區常規單人膳食消費作基準估算,實際金額受地區、食材種類及餐飲定位影響。
從數據可見,外賣平台送遞是日常飲食中最容易累積驚人開銷的環節。假設每週減少三次單人外賣送遞,改為自備午餐或順道外賣自取,每月單在餐飲一項即可省下 700 至 1,200 港元,而所食用的菜式質素並無顯著分別。
香港通勤交通優化實例
日常通勤佔據打工仔固定的交通支出,善用現有公共交通機制能進一步壓低成本:
- 公共交通費用補貼計劃:政府常設公共交通補貼,市民每月公共交通開支超出指定水平後可獲相應百分比補貼。確保每月定期於港鐵站或便利店領取,切勿逾期作廢。
- 善用鐵路特惠站與轉乘優惠:港鐵於全港多個公共屋邨及商場設置「港鐵特惠站」,用八達通拍卡即可節省 2 元車費;此外,善用巴士與港鐵的指定轉乘折扣,能有效降低跨區通勤總額。
- 月票 vs 單程精算:對於居住在新界西北、大埔或將軍澳等遠程通勤人士,詳細計算港鐵全月通或巴士公司推出的月票計劃。若每月乘搭日數足夠覆蓋平衡點,月票能有效鎖定每月最高交通支出。
消費心理防線:對抗衝動消費的實用工具
現代商業社會充滿了精準的演算法推播、限時特價倒數以及無痛免密支付,這些設計全部旨在降低消費者的「付款痛感」。建立自衛機制的關鍵,是在動念與付款之間主動植入「思考摩擦力」。
「三十天冷卻清單」與單次使用成本(Cost-per-use)
面對非生活必需品(如新款耳機、潮流鞋履或非急需的家居擺設),推行三十天冷卻規則:將欲購物品的名稱、價格及日期記錄在手機備忘錄中,強制自己等待三十天。實踐證明,超過 70% 的即興購物衝動會在兩至三週內隨多巴胺消退而自行消解;三十天後若依然強烈渴望且預算許可,才代表這是真正能提升幸福感的消費。
單次使用成本計算公式(Cost-Per-Use):
單次使用成本 = 物品購入總價 ÷ 預計累計使用次數
一件標價 1,200 元但每週穿著兩次、預計穿著三年的優質外套,每次成本約 3.8 元;相反,一件標價 200 元的特價衣服若只穿兩次便束之高閣,單次成本高達 100 元。將評估焦點由「標籤原價」轉向「單次使用成本」,能徹底消除買平貨反而浪費的盲點。
辨識 HALT 情緒化消費陷阱
行為心理學提出著名的 HALT 原則,指出人在四種生理或情緒狀態下最容易作出非理性的財務決策:
- H(Hungry 飢餓):切勿在飢腸轆轆時逛超市或瀏覽外賣 App,血糖偏低會顯著提高購買高熱量及過量食品的機率。
- A(Angry 憤怒):遭遇職場或人際挫折時,避免以「購物發洩」作為情緒代償。
- L(Lonely 孤單):深夜無聊滑手機最容易掉入直播帶貨或社交平台廣告的陷阱。
- T(Tired 疲累):大腦前額葉皮質在疲勞時自制力大幅下降,此時應立刻遠離網購平台先行休息。
應急儲備池:防止理財計劃斷裂的防火牆
許多人的節省計劃之所以在實施兩三個月後崩潰,往往是因為遇到突發事件——例如牙科治療、家庭電器損壞或親友婚宴禮金。當突發支出無可避免地出現時,若沒有獨立的防護層,個人只能被迫動用長期投資或累積的儲蓄,從而產生「反正計劃又失敗了」的挫折感,最終徹底放棄。
理財規劃的穩健標準,是建立相當於 三至六個月基本生活必要開支(固定支出+基本飲食) 的應急儲備池。這筆資金的目標是保本與即時流動性,而非追求高風險回報。可將其存放在具備高流動性的高息活期儲蓄戶口(例如各銀行的出糧戶口推廣或虛擬銀行合資格儲蓄產品)中。唯有建立好這道防火牆,每月的節省與投資計劃才能在風雨中穩步前行。
常見問答(FAQ)
問:執行節省開支技巧是否代表必須完全放棄社交與娛樂活動?
完全不需要。過度壓抑人際交往與合理休閒只會引發心理反彈。關鍵在於設立「固定額度的自由消費預算」,在此額度內享受娛樂完全毋須內疚。此外,可嘗試轉換聚會形式,例如以戶外行山、自備輕食野餐或輪流到家中煮食聚會,取代動輒每位數百元的高消費餐廳,既能深化社交連結,亦能兼顧預算。
問:如果某個月遇到突發狀況導致預算嚴重超支,該如何補救?
首要原則是用前述設立的「應急儲備池」支付差額,切勿動用核心長期投資或借貸。單月的開支波動在現實生活中十分常見,毋須視為個人意志失敗。只需在往後兩至三個月內,將變動開支適度收緊 10–15%,逐步把應急儲備補回基準線即可。
問:善用信用卡回贈(Cashback)算不算實用的省錢技巧?
信用卡回贈是一把雙刃劍。若用於繳付「本身就必須支付」的固定項目(如水電費、公共交通、日常買餸),2% 至 5% 的現金回贈確實能產生輔助節流效果。但必須嚴格遵守兩大鐵律:第一,堅決全額自動轉帳還款,絕不產生任何利息與手續費;第二,絕不能為了「湊夠簽帳門檻賺取回贈」而製造非必要消費。
問:伴侶或同住家人消費習慣不同,該如何推行家庭節省開支計劃?
建議採取「共同公數戶口+各自獨立零用」模式。雙方依據收入比例,每月共同存入固定款項至公數戶口,用於承擔租金、水電、日常買餸等家庭公共開支;扣除公數與各自約定的儲蓄目標後,餘款由個人自由支配,互不干涉。這種架構既保障了家庭核心財務的健康,亦保留了彼此的消費自由度與隱私。
問:對於完全沒有理財基礎的人,最推薦今天馬上執行的第一個行動是什麼?
最立竿見影的第一步是盤點並取消所有被遺忘的自動續費項目。立即打開手機的訂閱管理介面及最近一張信用卡月結單,找出平時很少使用的串流平台、雲端儲存空間或 App 會籍並即時退訂;隨後在網上銀行設定於下個出糧日自動轉帳 10% 收入至獨立儲蓄戶口。單是這兩個動作,便能在下個月即時見到實質成效。
