
Focusing on the core content, I need to craft an HTML article discussing the formation and changes in consumer habits. The content should address psychological, social, and economic influences on daily consumer behavior, excluding introductory meta-information. I'll need to structure the article logically to cover each influence without a title block at the beginning.
```html
Examining the formation of consumer habits requires a structured approach to address *psychological*, *social*, and *economic* influences.
Focus will center on how each of these aspects shapes daily behaviors, avoiding any introductory material as per instructions.
Psychological Influences
*Psychological factors* such as perception, motivation, beliefs, and attitudes are crucial. The focus is on examining how cognitive biases, emotional responses, and learned behaviors drive consumer choices.
Understanding these *internal factors* helps explain why consumers may favor certain brands or products, even when rational alternatives exist. The need is to ensure verifiable evidence or generalizable theories are used.
Social Influences
*Social influence* investigates how cultural norms, family dynamics, peer pressure, and reference groups impact consumer decisions. The approach will be to show how social interactions shape desires and purchases.
*Conformity*, *social identity*, and the desire for *social approval* all play significant roles in consumer behavior. Data must not reference unverified sources or unconfirmed data.
Economic Influences
*Economic factors*, including income, price sensitivity, and perceived value, significantly affect consumer behavior. Analysis will cover how economic conditions and external factors relate to the topic.
*Purchasing power*, *price elasticity*, and the role of *advertising* and *marketing* will be considered. Verification will be implemented so that all economic assertions can be easily checked.
FAQ
A: Psychological factors like perception, motivation, and attitudes shape consumer decisions by influencing how they evaluate products and services.
A: Social factors such as family, peer groups, and cultural norms influence consumer habits by shaping preferences and behaviors through social interactions.
A: Economic factors like income and price sensitivity determine consumer purchasing power and decisions, driving preferences for products and services.
```
The article's structure is being reworked to integrate the Friday night delivery scenario directly as an opening hook, followed by sections on habit formation, psychological, social, and economic influences on consumer behavior.
The initial section will outline the psychological habit loop (cue, routine, reward) based on research by Wendy Wood and Dennis Runger.
Subsequent sections will explore psychological biases (mental accounting, anchoring), social pressures, and economic constraints (income, price sensitivity, cross-border spending) that shape consumer decisions.
I'm considering a table to compare the pain points of different payment methods, and an expanded discussion on the implications of delivery fees versus dining out.
The planned economic section will include analysis of 2023-2024 cross-border consumption trends, including Shenzhen cross-border payment links.
The use of algorithmic tools will be approached with a balanced perspective about their effects on choice, avoiding absolute statements.
The focus shifts to actionable strategies for modifying consumer habits, emphasizing environmental restructuring over willpower. Methods considered include removing 情境提示 (contextual cues), adding friction points to purchases, and creating alternative rewards. Financial management techniques, such as separate accounts and "wish lists," are also being incorporated, with a planned section on quarterly subscription reviews. The final section will be a practical FAQ. 心理帳戶 (mental accounting) and 支付痛感 (payment pain) will be highlighted. The article's design is framed as a modifiable blueprint.
星期五晚上十一點,你躺在沙發上,手指在手機螢幕上滑過外賣平台的推薦欄。晚飯已經吃過了,你也沒有特別餓,但那個「滿$120減$30」的紅色標籤一直在閃。三分鐘後,一盒炸雞和一杯凍檸茶正在路上,而你隱約記得,上個星期有過一模一樣的場景。
這就是消費習慣的真實樣貌:它很少是一次深思熟慮的理性抉擇,更像是一條被反覆踩踏而成的行為捷徑。你不需要重新思考要不要點這份宵夜,你只需要重複上一次的肌肉記憶。這條捷徑之所以牢固,並非單純取決於個人的自制力高低,而是由心理感知、社會互動與經濟約束三股力量交織而成的結果。
同一個人在辦公室可以忍耐一整天不喝含糖飲料,回到家卻會在深夜隨手下單一件衣物;也有人在搬家或轉職之後,持續數年的消費模式突然徹底瓦解。若想真正重塑個人的財務軌跡與日常開支,必須先拆解背後驅動行為的核心機制。
消費習慣的骨架:提示、動作與回報
習慣的本質,是一種由情境提示觸發、經過反覆強化而自動運行的神經迴路。心理學家 Wendy Wood 與 Dennis Runger 的習慣心理學研究指出,觸發習慣的線索通常來自物理環境、社交對象或連續動作中的前一個步驟。簡而言之,行為模式始終圍繞著三個關鍵支柱:情境提示、慣性動作與即時回報。
提示可分為外在與內在兩類。外在提示包括手機推播通知、商場飄散的烘焙香氣,或是同事下午三點那句「要不要一起訂手搖飲」;內在提示則深植於情緒狀態,例如加班後的疲倦感與壓力,往往成為打開購物應用程式的直接導火線。許多時候,表面上的消費行為實質上是在處理未被排解的情緒。
動作的執行門檻越低,習慣越容易固化。若每次購物都需跨越繁瑣的比價與身份驗證,衝動往往在過程中冷卻。現代數位商業正是精準地移除了所有阻力,將流程簡化至指紋辨識或一鍵確認,讓下單變得無比順暢。
回報則具有明顯的雙層結構。第一層是即時回報:拆開包裹的興奮感、食物送達時的多巴胺分泌;第二層則是延後回報:戶口累積的儲蓄、未透支的健康。即時回報的聲量永遠比遙遠的財務目標更為強烈,這正是改變消費習慣最具挑戰性的根源。
心理層:當下的感知如何替未來的財務簽帳
付款方式帶來的痛感衰減
使用實體紙幣與無感支付時,大腦所接收到的刺激截然不同。從錢包抽出幾張現鈔並親手交出,會誘發行為經濟學中所稱的支付痛感(Pain of Paying)。這種痛感是一種天然的煞車系統,能促使人在掏錢前多停留數秒進行權衡。
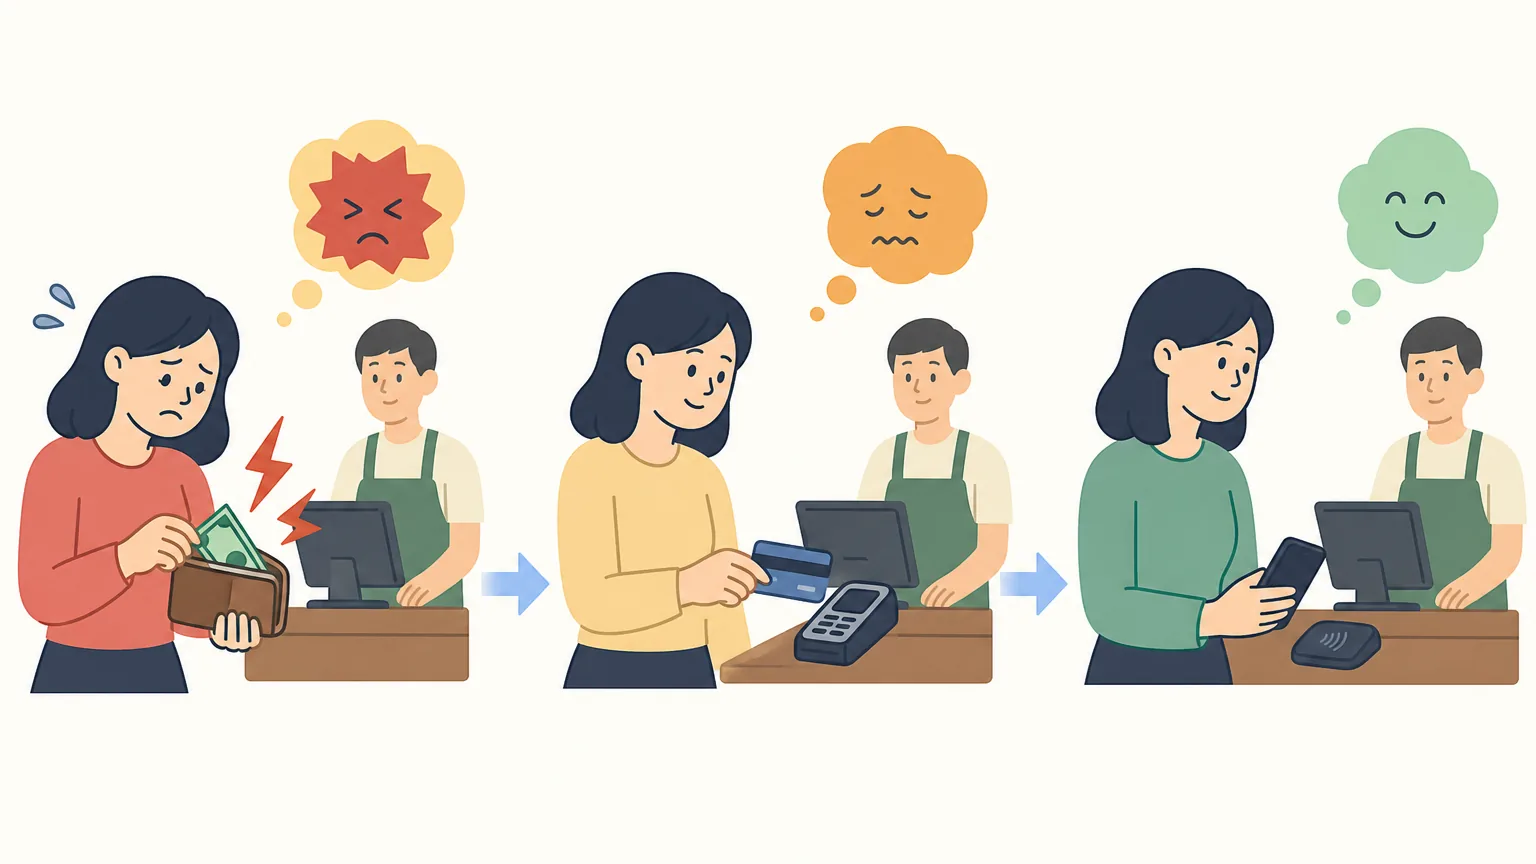
然而,感應式信用卡、手機錢包或快速轉帳工具,將交易過程壓縮至數秒之內。沒有實體物質的流失,僅有螢幕數字的微小跳動,使大腦對支出的警覺性顯著下降,最終導致月底面對結算清單時產生嚴重的記憶落差。
| 支付方式 | 即時心理感受 | 對消費習慣的深層影響 |
|---|---|---|
| 實體現金 | 流失感最強烈,具體可見 | 單筆金額相對保守,衝動下單機率低 |
| 信用卡/感應式卡片 | 痛感延後至帳單結算日 | 容易推高單次消費金額,弱化對總額的掌握 |
| 手機錢包/電子快速支付 | 幾乎無感,與日常滑螢幕融為一體 | 高頻次微額支出激增,累積流失難以察覺 |
| 自動扣款/訂閱服務 | 完全脫離主觀意識 | 形成長期被動支出,取消門檻高於續訂門檻 |
心理帳戶:金錢在認知中的差別待遇
在理性經濟學假設中,每一元金錢具備完全相同的價值;但人類大腦並非如此運作。諾貝爾經濟學獎得主 Richard Thaler 提出的心理帳戶理論(Mental Accounting)表明,人們會根據資金的來源與用途,將金錢劃分到不同的虛擬抽屜中。
固定薪資通常被歸類為「辛苦錢」,用於嚴格的基本開銷;意外獲得的獎金、利是或二手轉售所得,則容易被標籤為「享樂資金」。因此,同一個人可能為了買菜省下十元而走過兩條街,卻能在收到花紅當晚毫不手軟地揮霍數千元。
錨定效應與相對價格幻覺
大腦難以孤立評估一件物品的絕對價值,往往依賴最初接收到的資訊作為基準點。當一件商品標示「原價$1,200、特價$699」,消費者的專注力會被錨定在省下的$501,而非實際流出的$699。
外賣平台上顯示的劃線原價與限時折扣,同樣重塑了性價比的認知框架。長期而言,個人會形成固定的價格耐受區間(例如「午餐$80屬合理」、「咖啡$40屬正常」),一旦標價落於區間之內,大腦便會跳過評估程序直接放行,忽視實質需求是否存在。
社會層:環境與社交關係重塑開支基準
參照群體定義了「標準生活」
個人的開支標準很少獨立產生,多數時候是由身處的社交圈子默默形塑。若同組同事習慣每逢週五前往精緻餐廳聚餐,攜帶自製便當的人便容易感受到融入社群的無形壓力。這類支出本質上購買的並非商品本身,而是社交認同感與歸屬感。
數位社群平台更將參照群體的範圍無限放大。演算法持續推送精緻的假日早午餐、健身打卡與旅遊動態,逐漸在潛意識中墊高了「普通生活」的門檻,促使人們為了維持同儕水準而提升非必要開銷。
早期家庭經驗的消費腳本
成長環境在童年時期寫下的財務腳本,往往持續發揮影響力。在高度節儉家庭成長的人,成年後可能對日常花費抱持強烈罪惡感;而在物資匱乏環境中成長的人,獲得經濟自主權後,則可能透過補償性消費來撫平過往的缺失感。這些深層模式往往在獨立成家或個人財務轉型期浮出水面。
密集商業環境的隨機誘發
都市高密度的零售網絡使消費觸點無所不在。從交通轉運站至住宅區的短短路程中,密集排列著便利店、連鎖手搖店與麵包坊。便利的實體動線縮短了慾望產生到完成交易的時間差,使許多無意識的零碎消費在通勤途中自然發生。
經濟層:收入結構、物價預期與空間擠壓
剛性支出對彈性預算的壓縮
評估財務現況時,關鍵在於扣除必要開支後剩餘的可支配收入。租金或房貸、水電雜費、保險與家庭扶養費等固定開銷,在收入入帳時便已被鎖定。當剛性支出佔比居高不下時,常會引發一種特殊的心理代償:由於無力承擔大額的長期資產積累,人們轉而將資金投入單價較低但能即時獲得慰藉的小額消費中,形成「大錢存不下、小錢持續花」的循環。
區域價差與消費節奏重組
在2023至2024年間,區域匯率與兩地服務業價差催生了顯著的跨境消費趨勢。當鄰近城市的休閒娛樂、餐飲與日常採購成本具備明顯優勢時,消費模式便會從「日常高頻小額」轉變為「週末集中採購」。這種節奏轉換不僅重構了個人假期的預算分配,也連帶調整了本地生活中的固定開支比例。
信貸工具與未來不確定性
分期付款工具與無抵押信貸的普及,降低了即時享受的門檻,將未來的償債義務提前轉化為當下的購買力。相反地,當總體經濟前景出現波動、就業市場預期轉向保守時,預防性儲蓄傾向會顯著上升,非必需品的開支如高端餐飲、旅遊與服飾往往首當其衝面臨壓縮。
數位架構如何悄然介入個人抉擇
預設選項與自動延展
數位服務普遍採用「預設同意」的架構。從免費試用自動轉為付費會員、勾選加購保障,到外賣平台的預設配送小費,商業介面將放棄選項的操作成本提高,利用人類天生的惰性,讓被動付費成為系統預設狀態。
演算法推播對需求的喚醒
推薦演算法透過瀏覽軌跡與互動頻率,持續推測潛在興趣。這類機制並非直接強迫購買,而是透過高頻次曝光激發原本不存在的消費念頭。當接觸特定商品的頻率提高,使用者的主觀熟悉感隨之上升,購買決策往往在無意間被加速完成。
重塑消費習慣:以環境工程取代意志對抗
意志力屬於消耗型資源,經過整日的專注工作後通常處於匱乏狀態。試圖單憑自律抗拒消費衝動往往成效有限,更可靠的解方在於主動調整環境架構,降低正確決策的執行阻力。
1. 移除觸發提示
全面關閉非必要的購物與外賣平台推播通知,解除社群平台上的促銷帳號追蹤。將購物應用程式移出手機首頁資料夾,減少無意識點擊的機會;在實體動線上,刻意繞開誘惑密集的商場走道,從源頭切斷行為連鎖。
2. 主動設立交易阻力
解除瀏覽器與應用程式中儲存的信用卡自動填寫功能,刪除一鍵付款設定。針對非緊急的消費,嚴格執行「延遲48小時清單」法則——將心儀物品加入清單後放置兩天,多數突發性的購買衝動會在冷卻期間自然消退。
有效的行為系統,是在個人精神最疲累、判斷力最弱的時候,依然能發揮攔截作用的機制。因此規則必須極致純粹,例如「單筆超過$500之非生活必需品,必須等待隔日再決定」。
3. 設立明確的資金隔離帳戶
在每月收入入帳時,立即依據預算將資金劃分至不同帳戶:固定必要支出帳戶、強制儲蓄投資帳戶,以及彈性消費帳戶。日常生活嚴格使用彈性帳戶所連結的工具,當額度歸零時,即時餘額不足的提示將發揮明確的煞車功能。
4. 季度性訂閱服務盤點
每三個月調閱一次銀行結算清單,逐條檢視所有自動扣款項目。針對使用頻率低於預期的影音串流、雲端容量或健身會員果斷終止。對於需要保留的服務,可評估是否改用彈性方案或家庭共享組合。
將日常收支視為持續修正的運作系統
面對自身的消費模式,過度陷入道德評判或自我苛責往往無濟於事。衝動花費並非性格瑕疵,而是心理機制、社交環境與商業設計相互作用下的產物。若能將個人的財務生活視為一套隨時可調整的工程系統,每一次失控便不再是失敗,而是發現系統漏洞並進行補強的契機。
從小處著手調整:移除一個應用程式、取消一項閒置扣款、為大額交易增設一道手續。透過持續優化外在環境,金錢的流向將逐步回歸至真正具備長期價值的核心目標上。
常見問題 FAQ
Q1:為什麼就算每天認真記帳,消費習慣依然很難改變?
記帳屬於事後記錄,只能呈現已經發生的財務事實,無法在購買決策發生的當下產生阻力。若要真正調整行為,必須將重心從「事後統計」轉向「事前預防」,例如透過多帳戶分流管理或移除快速支付工具,在掏錢的瞬間製造緩衝。
Q2:如何在維持必要社交活動的同時,減少非預期的隨波逐流花費?
可以主動掌握活動的主導權,例如由自己推薦性價比合理、環境舒適的聚會地點;或者在參與社交前設定當日的消費上限,將焦點放在人際交流而非餐飲規格上。清晰表達個人原則往往能獲得朋友的理解,也能避免群體效應帶來的無形加價。
Q3:遇到壓力大時習慣靠購物抒壓,有什麼可行的替代方案?
購物的愉悅感來自於多巴胺刺激與掌控感。建立一份低成本或無成本的「替代清單」能有效轉移焦點,例如安排熱水澡、快步散步二十分鐘、沖泡茶飲,或先將想買的物品存入心願清單中。重點在於為大腦提供另一個能夠立即取得舒緩回報的健康管道。
Q4:建立一個穩定的新消費習慣通常需要多長時間?
行為心理學研究顯示,習慣養成的週期取決於動作的複雜度與環境穩定性,一般需要兩至三個月的時間。在此期間若偶有破戒屬於正常現象,無需全盤否定進度,只需確保整體環境依然具備約束力,持續重複正確步驟即可。
