
Task involves recommending budgeting apps suitable for Hong Kong users, focusing on features, pricing, and daily usage habits, presented as HTML without a heading at the start and with the FAQ at the end.
I'm thinking through how to approach this.
The task requires considering budgeting apps suitable for Hong Kong users, focusing on features, pricing, and usage habits, and presenting this information as HTML. The instructions outline specific formatting guidelines, including the use of an FAQ at the end. Additionally, all content must adhere to specific formatting and content restrictions, such as the use of **light blue** as the primary color. Finally, I will ensure **accuracy** regarding Hong Kong tax information, correcting the statement to reflect the correct payment schedule for *Hong Kong Salaries Tax*.
*FAQ*
**What are the key considerations when choosing a budgeting app for Hong Kong users?**
Features suitable for local needs, such as multi-currency support (HKD, etc.), integration with local banks, and ability to handle transactions in both Cantonese and English.
**How does Hong Kong's tax system affect budgeting?**
Understanding and tracking *Salaries Tax* is important. Ensure the app can accommodate the assessment and payment of tax, which is typically paid in two installments.
**Are there any free budgeting apps available?**
Yes, many apps offer a free version with basic features. Some have premium subscriptions for advanced functionality. It is advisable to compare apps based on features, usage habits and pricing.
Now focusing on specific content requirements and formatting. Considering the correct representation of Hong Kong-specific financial concepts, such as *Salaries Tax*, monthly Octopus card expenses and foreign transaction fees. The goal is to address this, along with the HTML structure, color scheme, and the removal of prohibited CSS elements to be compliant. Will finalize the FAQ section at the end.
早上七點半,便利店買咖啡用八達通;中午同事在群組發 PayMe 收錢;下班前網購用 AlipayHK 付款;週末去深圳食飯掃 WeChat Pay;月尾信用卡自動扣款,同一個月還有一筆保險月供、一筆租金用轉數快過數、一筆強積金供款。這些流水躺在六、七個不同的系統裡,任何一個記帳工具都只能看見其中一部分。
香港人尋找記帳App推薦,真正想解決的通常不是「有沒有工具可以輸入數字」,而是「錢到底去了哪裡,下個月預算夠不夠用」。這兩件事的難度截然不同:前者只是流水記錄,後者涉及資料整合與財務判斷。搞清楚自己的痛點在哪一步,才不會下載多個應用程式後全部閒置。
從香港實際的支付環境出發,市面上的記帳工具可按使用情境劃分。理清不同工具的收費模式與限制,配合每週十五分鐘的簡化流程,就能有效掌握個人財務狀況。相關支援名單、功能與收費以官方最新公佈為準,選用前建議至服務平台再次確認。
先分辨需要的是「記帳」還是「看帳」
同樣叫記帳,背後的需求通常分成三種,對應的工具形態各有側重:
回顧型:核心需求是月底檢視——上個月外食花了多少、交通開支多少、訂閱服務累積多少。這類使用者重視分類、報表和匯入功能,手動輸入速度反而是次要,因為大部分資料可由銀行與信用卡月結單整合而來。
前瞻型:每個月初需要先掌握帳戶可用餘額,才能規劃當月開支。這類需求重視預算上限、週期性支出提醒與餘額預測,重點在於「未花之前先規劃」。YNAB 這類零基預算工具正是為此設計,不過其在香港銀行的自動同步支援程度有限,多數用戶需透過檔案匯入或手動維護。
記錄型:目的具體且單一——報稅時核對開支、與家人朋友分帳、分開私人與微型業務收支。這類使用者最需要穩定的匯出功能與雲端備份,介面設計相對次要。
判斷標準相當直接:如果打開應用程式只是為了「核對過去的數字」,偏向回顧型;如果打開是為了「評估當下能不能消費」,則屬於前瞻型。
在安裝任何第三方應用程式前,不妨先檢視現有的銀行應用程式。不少傳統銀行與虛擬銀行已內建交易紀錄查閱與月結單下載功能,部分更提供基礎的消費分析;例如 ZA Bank 的查閱賬戶交易紀錄說明指出,用戶可於程式內篩選並下載月結單。若單純想了解基本資金流向,銀行現有功能已能應付,無需額外付費訂閱。
常見支付渠道的資料取得方式
記帳工具的功能再全面,若資料源頭難以獲取,執行難度就會倍增。香港常用的八達通、電子錢包、信用卡與銀行帳戶各有不同格式與匯出限制。選擇工具前,先檢視主要支付管道的資料取得難易度:
| 支付工具 | 紀錄取得方式 | 記帳處理建議 |
|---|---|---|
| 信用卡 | 網上理財下載 PDF 月結單;部分機構提供 CSV 或 OFX 檔案 | 每月統整匯入一次,屬於省力且完整的資料來源 |
| 八達通 | 八達通 App 透過 NFC 或拍卡查閱近期交易;更長期的正式紀錄需透過八達通交易紀錄查詢服務申請,按年期收費 | 視為獨立帳戶,僅記錄每次「增值金額」,不逐筆追蹤瑣碎消費 |
| PayMe、AlipayHK、WeChat Pay HK | 程式內查閱交易紀錄,支援截圖或篩選後手動整理 | 僅記錄超過特定金額的大額項目,小額款項合併為單筆雜項 |
| 銀行戶口與轉數快 | 電子結單多為 PDF,部分支援匯出 CSV,具體依各網上銀行而定 | 轉數快過數給家人或朋友代墊時,設定為「轉帳」或「代墊」,避免計為純支出 |
| 現金 | 無自動電子紀錄 | 採用「定額提款」概念,記錄每次提款總額,不細分具體零錢去向 |
匯入能力通常比純粹的介面美觀更具持久價值。支援 CSV 匯入且欄位匹配靈活的工具,每月可省下大量重複輸入時間。八達通若需索取長期書面紀錄需支付額外手續費,因此將八達通簡化為「增值即轉帳」是更具成本效益的做法。
按使用情境分類的記帳工具
記帳工具並無絕對優劣,核心在於能否契合個人的支付習慣與資料源:
香港本地銀行串接型:Planto 等
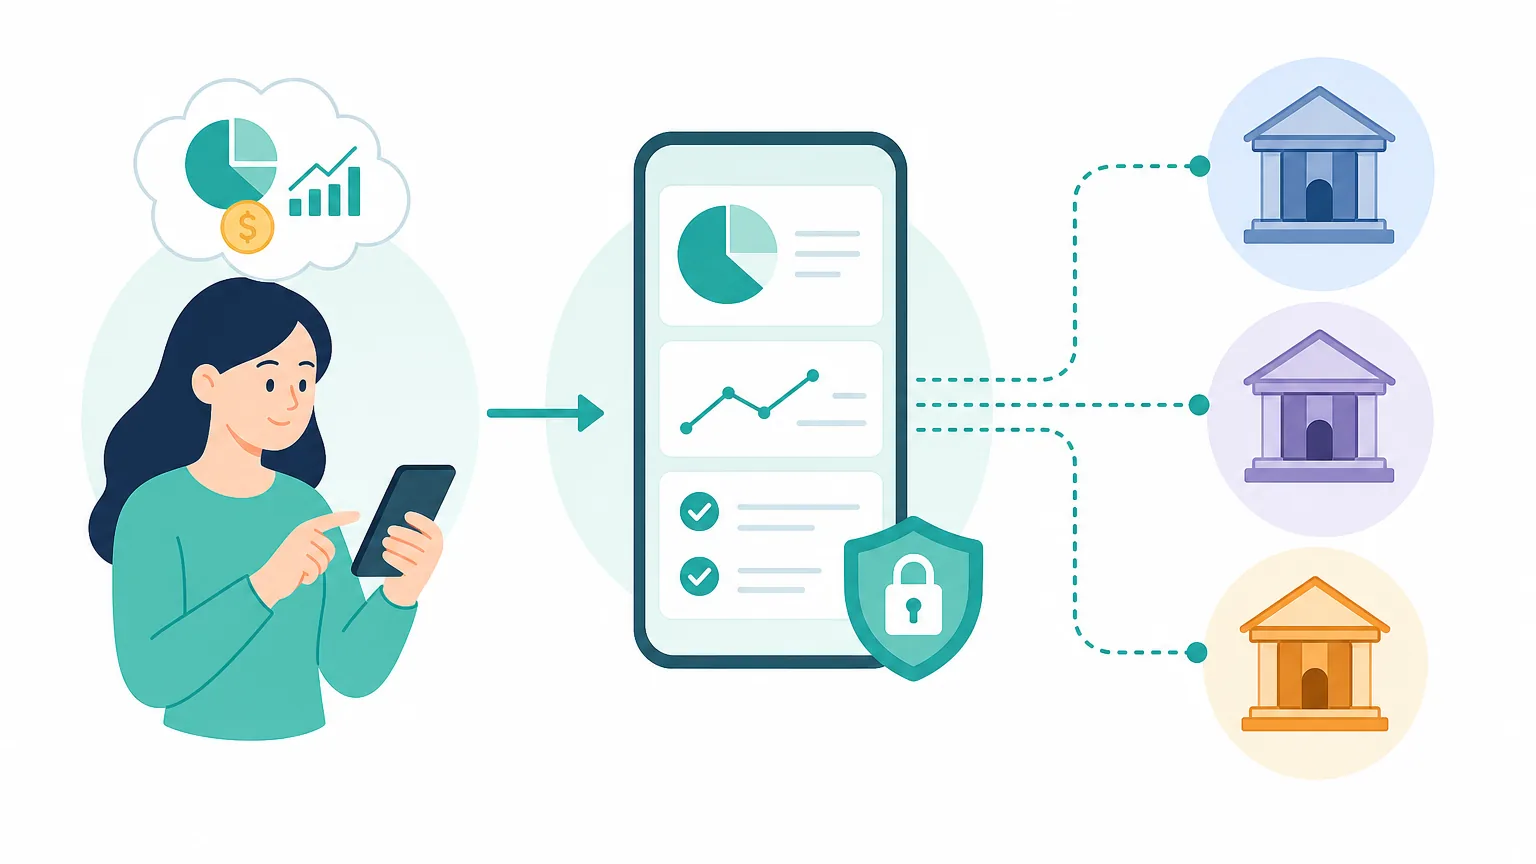
香港金融管理局自 2018 年起分階段推動銀行業開放應用程式介面(開放 API),並推行「戶口互聯」(IADS)計劃,促進銀行間在客戶授權下共享帳戶資訊。在此背景下,市場出現了整合本地銀行帳戶的智慧理財應用,例如 Planto 等服務,相關機制可參考其開放銀行 API 運作說明。這類工具能自動讀取交易並進行分類,方便檢視整體資產淨值。
需要留意的是,支援的機構名單與帳戶類型取決於各銀行的實施進度,詳情可參閱金管局開放 API 實施概況。選用前應核對常用銀行是否在支援名單內,並確認資料讀取權限。
全功能手動記帳:Money Manager、Bluecoins、AndroMoney
這類手動工具功能架構完整,普遍具備多帳戶、多幣種、預算設定、圖表分析與 CSV 匯出功能:
- Money Manager(Realbyte):介面直覺易用,免費版本功能完備,適合新手建立記錄習慣。
- Bluecoins:報表與子分類功能深度高,適合偏好細緻財務架構的使用者。
- AndroMoney:具備雲端同步與網頁端管理,多幣種及信用卡帳單週期設定靈活。
多幣種與旅行導向:Spendee、Toshl、TravelSpend
對於經常往返內地或海外旅遊的香港用戶,外幣消費管理相當重要。Spendee 支援共享錢包,便於家庭共同記帳;Toshl 擁有成熟的標籤系統與跨平台介面;TravelSpend 則專注於旅途即時分帳與多幣種匯率換算。
在記錄外幣支出時,應用程式顯示的通常為即時參考匯率。香港信用卡進行外幣簽賬時,多數會產生約 1.95% 的手續費(部分特定卡種除外),最終金額應以信用卡月結單的實際入帳數值為準,建議在月結單發出後統整修正。
極簡快速記帳:Monefy、DailyCost、1Money
極簡工具將記錄流程壓縮在數次點擊內,畫面以大圖標與數字鍵盤為主,專注於降低輸入阻力。雖然進階分析功能較少,但對於難以維持長久記帳習慣的使用者而言,能大幅降低放棄率。
遊戲化與習慣養成:記帳城市、MOZE
記帳城市將消費記錄轉化為虛擬城市建設,增添趣味性以促進日常打卡;MOZE 則以精緻設計、分期付款管理與流暢操作見稱。使用這類工具需注意避免「為記錄而記錄」,仍應定期檢視預算與開支結構。
進階財務與自建方案:MoneyWiz、YNAB、Actual Budget、試算表
MoneyWiz 支援複雜的財務報表與投資帳戶管理;YNAB 貫徹零基預算法則,要求分配每一筆收入的用途;Actual Budget 則為注重隱私的開源自建工具。而 Google Sheets 或 Excel 試算表具備完全客製化的彈性,適合對自身財務指標有清晰概念的使用者。
收費模式評估:免費、訂閱與自建
記帳工具的收費模式多由一次性買斷轉向訂閱制,各方案特性如下:
| 收費模式 | 代表工具 | 限制與考量 | 適用對象 |
|---|---|---|---|
| 免費(含廣告/基礎版) | Money Manager、Monefy 基本版 | 常有廣告顯示,部分進階圖表、雲端備份或多帳戶數量受限 | 剛開始嘗試記帳、需求純粹的初學者 |
| 定期訂閱制 | MOZE、YNAB、Toshl、MoneyWiz | 長期累積成本較高,停止訂閱後可能影響跨裝置同步或功能更新 | 需要深度預算管理、重視跨裝置雲端整合的用戶 |
| 第三方帳戶串接 | Planto 等整合平台 | 需授權讀取金融資料,串接穩定度受銀行開放 API 進度影響 | 擁有多間銀行戶口、希望自動彙整資金的用戶 |
| 開源自建/試算表 | Google Sheets、Actual Budget | 需自行設計公式與排版,手機端輸入操作相對繁瑣 | 具備數據處理能力、高度重視資料主權的進階者 |
處理本地特定消費的實用原則
1. 八達通採取定額帳戶法
日常搭車、便利店等微小交易頻繁,逐日記入極易令人疲乏。建議將八達通視為「現金子錢包」:每次為八達通增值時,僅在記帳工具內記錄一筆「銀行轉帳至八達通」;八達通內部的各項小額消費不作細分。若月底需核對交通津貼,再開啟八達通 App 查閱總額,既省時又能維持整體資產平衡。
2. 信用卡回贈與簽賬手續費處理
信用卡現金回贈不宜直接記為一般收入,以免放大可支配預算的錯覺。較穩妥的做法是在支出中設立「回贈沖銷」項目作為負項扣減。此外,外幣簽賬手續費可單獨歸入「手續費及匯差」類別,便於年底評估不同信用卡的實際持有成本。
3. 轉數快分類:區分「純支出」與「資產流轉」
給父母家用屬於固定生活支出,但朋友聚餐代墊、跨行調撥或借款歸還本質上屬於資產轉移或應收款項。應在工具中設立「轉帳」或「代墊/應收」類別,避免將非消費性資金過數計入生活開支,導致月度報表失真。
4. 應對非每月發生的週期性大額開支
針對非常規但金額較大的支出,建議採取按月撥備的方式:
- 稅務準備金:香港薪俸稅通常每年評稅一次,稅款一般分兩期繳交(詳見稅務局薪俸稅指南)。建議將預估稅額除以 12 個月,按月轉入專屬戶口並記錄為「稅務撥備」,避免繳稅月份出現現金流斷層。
- 保險與年繳項目:醫療保險、人壽年繳保費或長者供款,均應按月分攤計入固定預算。
- 旅遊與社交應酬:將年度旅遊預算或婚宴人情款項攤勻至各月,以「專項儲蓄」形式呈現,平滑各月份的收支波動。
每週十五分鐘的維護流程
追求完全無誤差的帳目往往導致放棄,設定容許小幅度誤差的維護節奏,更能維持長期記帳習慣:
- 週一(約 3 分鐘):檢視主要銀行及信用卡 App,快速補記週末期間的大額交易與自動轉帳。
- 週四(約 3 分鐘):查閱電子錢包(PayMe / AlipayHK 等),記錄百元以上的轉帳或消費,小額結餘合併為單筆雜項。
- 週末(約 5 分鐘):核對現金提款及八達通增值總額,更新「現金與儲值帳戶」餘額。
- 月底結算(每月一次,約 4 分鐘):下載信用卡月結單,核對手動輸入總額與帳單數字。若誤差在 5% 至 10% 以內即可接受,無需耗時逐筆對帳。
常見問題與使用指引 (FAQ)
Q1:剛開始記帳,應該選全能型還是極簡型 App?
建議先從免費的極簡型或介面直覺的手動記帳 App(如 Money Manager 或 Monefy)開始,維持 30 天以上的輸入習慣。如果能持續記錄,再根據是否需要多幣種、預算管理或報表匯出,考慮升級至進階工具。
Q2:使用銀行戶口串接服務,資料安全嗎?
在香港金融管理局推動的開放 API 與「戶口互聯」(IADS)架構下,正規服務通常透過銀行官方介面進行授權,第三方僅獲取讀取權限,不可代為進行轉帳或交易。使用時切勿向任何第三方直接提供網上理財登入密碼,並應定期至網上銀行檢視或撤銷已授權的外部連接。
Q3:日常多用八達通與電子錢包,記帳經常漏記怎麼辦?
不要嘗試追蹤每筆幾十元的日常拍卡消費。將八達通與電子錢包設定為獨立資產帳戶,每次從銀行戶口「增值」時直接記一筆內部轉帳;月尾只需要對一次錢包結餘,就能省去每天記錄微小支出的負擔。
Q4:坊間流行的 50/30/20 預算法則適合香港環境嗎?
對不少需要租屋的香港家庭或上班族而言,租金與水電交通等固定支出往往佔去收入相當大比例,硬套 50% 必要開支比例容易造成持續超支的挫敗感。更可行的做法是:先記錄三個月以掌握個人固定支出底線,再針對「外食」與「休閒購物」等少數浮動支出設定預算上限。
Q5:如何確保長期累積的財務數據不會因更換 App 而遺失?
定期匯出資料備份至關重要。不論使用何種工具,建議每季將交易紀錄匯出為 CSV 或 Excel 檔案並儲存於個人的雲端硬碟,確保財務歷史掌握在自己手中,不受單一服務改版或營運變動影響。
