
Analyzing administrator requirements to ensure the generated HTML article adheres to the specified constraints. The top priority is to meet the requirements of avoiding a title or introductory material at the beginning and ensuring a proper ending format.
The focus shifts to incorporating the new requirements. It involves formatting the content with HTML and inline CSS, ensuring no prohibited words are present and avoiding specific introductory phrases. Also considering that the title needs to be integrated appropriately and not violate the constraint against starting an article with the title.
MPF voluntary contributions need to be categorized under savings and investments, not insurance; the phrasing "mostly annual payment" for insurance requires correction to "annual or monthly (depending on the policy)". The general description of the European framework needs adjustment to specify the OECD's framework.
Address the overlap in the budget example between transportation and fixed expenses (monthly pass) by clarifying the "transportation" category (e.g., occasional transportation costs and taxis). Consistency in the weekly review time (10 vs 15 minutes) is required and will be adjusted to around ten minutes weekly.
Refine repeated statements regarding the 10% "other" category, and clarify the logic of deducting savings first. Also, will remove fixed-width inline CSS; instead, utilize responsive containers or clean table styles. Add disclaimers and define the scope of applicability, ensuring there are no prohibited words.
Enforcing the HTML/CSS ruleset necessitates removing all forbidden tags and attributes, particularly width and height restrictions within style tags. The color palette must adhere to the specified light-blue accents for highlighting, using inline CSS for bolded keywords. The opening section is formatted as per the instructions, starting with the H2 and P tags directly.
Ineffective expense tracking provides data without actionable insights; comprehensive financial management necessitates clearly defined goals, categorized expenses, budgeting, and regular review. The classification needs refining; focusing on goal-oriented financial tracking and establishing a system for making informed decisions.
The table structure requires revision: re-categorizing Mandatory Provident Fund (MPF) contributions under savings, and amending the insurance description to clarify payment frequency ("annual or monthly, depending on policy"). Remove all width and max-width style attributes from the table and enclosing elements, applying a clean inline style.
The framework description now needs correction to specify the OECD's framework, and the budget control section needs improvement and clarification.
Clarification of the HK$30,000 example requires specifying that the HK$800 transportation cost covers daily commute and incidental transport, excluding monthly passes. Key budgeting practices will be highlighted.
The weekly micro-review section will be unified to "每週十分鐘" and formatted with clear bullet points. The monthly review section will feature a table containing four numbers and three questions.
Tool selection will include options for app, spreadsheet, notebook, and a hybrid approach. Rules and expectations will be clearly defined for joint/family budgeting.
Troubleshooting stagnant budgeting systems will utilize blockquote styling with a light blue background and border. The reference to the CFP will be corrected to 香港財務策劃師學會(IFPHK)及國際金融理財標準委員會(FPSB), and a disclaimer added without the prohibited words.
The actionable conclusion will be presented with three steps. A FAQ section addressing common questions, including those concerning forgetfulness, cash transactions, installment payments, and private funds in joint accounts, will be added.
The HTML structure will be validated, ensuring the article begins with an `
` or `
...`, and concludes with a FAQ section. Keywords needing emphasis will be colored light blue with inline styles. I'll meticulously check for and remove forbidden words, correcting instances of "本文" in the content. Also, all width and height restrictions in the inline CSS are being eliminated, and replaced by responsive containers and clean table styles.
為什麼記帳常常撐不過第三個月
很多人開始記帳的時候都很有衝勁:下載評分極高的新 App、建立複雜的試算表,或者買一本精美的記帳簿。第一個月鉅細靡遺地記下每一筆支出,連茶餐廳加五元的凍飲都獨立分項。然而到了第三個月某天,打開工具往往只是為了滑掉提醒通知,之後便再也沒有記錄。
這通常不是缺乏意志力,而是因為付出與回報嚴重不成比例。耗費時間輸入瑣碎數字,若月底換來的僅是一個模糊的總額「本月支出 HK$23,480」,這項時間投資便失去了意義——付出了精力,卻無法獲得足以調整行為的財務洞察。看著總數,依然不清楚資金具體消耗在何處、哪些開支該收緊,更不知道收緊後會否打亂基本生活秩序。
一套可長久運行的記帳方法,核心在於驅動決策。例如透過清晰的統計發現過去三個月外賣平均每月耗費 HK$2,300,便能自然做出「平日自備午餐、僅保留週末外食聚會」的調整。建立財務習慣的正確路徑,應當是先確立分析目標,再規劃三層分類,進而設定預算並落實週期檢視。流水帳僅僅是底層數據,若將其當作全部,記帳系統自然容易在疲憊中中斷。
動手之前,先釐清需要回答的財務問題
不同的財務目標對應截然不同的記錄重點。先確立目標,能大幅減少無效記錄。經濟合作暨發展組織(OECD)理事會在其金融素養政策建議(OECD/LEGAL/0461)中,強調建立預算、追蹤收支與達成儲蓄目標是個人必備的財務核心能力,其焦點在於提升對財務資訊的理解與運用能力,而非追求每筆開支的分毫不差。
若目標是「掌握每月最低生存成本」,重點在於清楚劃分「絕對固定支出」與「彈性可變支出」,即便面臨收入中斷也能迅速知道底線金額,瑣碎的金額精確度反倒不是首要關鍵。
若目標是「抑制衝動消費」,記錄的關鍵在於消費情境與時間點。發薪日當晚的消費與月底的支出動機截然不同,此時需要標記消費場景與當時的觸發心理。
若目標是「特定儲蓄計畫」(如進修、置業首期、旅行儲備),核心應聚焦於每月儲蓄資金是否如期扣除,日常小額開銷抓取大數即可,無須讓每杯咖啡的記錄消耗過多心力。
若為自由工作者或自僱人士,重點在於保存稅務憑證與業務支出歸類,以便整理合規的申報資料。
設定記帳系統時需評估日常能投入的時間:若每日僅有三分鐘空檔,切勿設計需要五分鐘才能完成輸入的繁複結構。接受合理的概算,遠比設計一套精緻卻難以持續的系統更具實用價值。
分類架構:採用三層結構,大類維持六至八個
分類是記帳系統的骨幹。常見的盲點主要有兩種:一是分類多達十幾層,輸入時需反覆猶豫;二是僅粗略劃分「食、住、行、其他」,導致「其他」項目佔比過高,失去分析價值。
實務上推薦採用「大類、中類、細項」的三層結構。日常輸入時僅需選擇至中類,細項則留待定期檢視時按需標記。
實用大類框架參考
以下結構以香港在職人士的日常生活為參考基準,可按個人情況彈性增減:
大類
中類舉例
支出性質
居住費用
租金/按揭供款、管理費、差餉地租、家居維修
固定支出
飲食開支
街市超市食材、平日工作午餐、外賣自取、餐廳聚餐
混合型(需拆分基本與社交飲食)
交通出行
港鐵巴士、的士/網約車、私家車油費泊車、隧道費
部分固定(如月票),部分可變
常規帳單
水電煤氣、家居寬頻、手機月費、串流影音訂閱
固定支出
保險保障
自願醫保、人壽保險、危疾、意外保險
固定支出(年繳或月繳,視險種而定)
個人與醫療
門診自付額、日常保健品、健身費用、護膚剪髮
可變支出
社交娛樂
朋友聚餐、人情禮物、休閒旅行、興趣體驗
可變支出
家庭與責任
給父母家用、子女學雜費、進修培訓
多為固定支出
儲蓄與投資
應急基金存入、強積金自願性供款(TVC)、月供基金股票
優先固定撥款
將「儲蓄與投資」列為獨立大類並排在首位是至關重要的觀念轉變。若將儲蓄定義為「花費後剩下的餘額」,往往難以累積資產;將儲蓄視為每月必須優先支付給未來的固定項目,財務進度才會切實推進。
評估分類合理性的三個準則
其一,觀察「其他」類的佔比。若「其他」長期超過每月總開銷的 10%(此為實務經驗參考線),說明分類定義出現缺漏。可回溯近三個月紀錄,將重複出現三次以上的項目獨立為常規中類。
其二,審視固定與可變支出的比例。若固定開銷佔總收入超過七成,財務彈性相對脆弱,此時若想提升儲蓄,需優先檢視租金、固定訂閱或貸款等結構性問題,單靠縮減日常零食開支效果有限。
其三,注意輸入時的思考遲疑。若每次記帳都要思索某筆開銷歸屬何處,代表分類定義過於模糊。可訂立明確直覺的原則(例如「個人單獨用餐歸飲食,三人以上聚會歸社交」),寫入手機備忘錄,避免重複糾結。
預算控制:由事後記錄轉向事前規劃
記帳屬於歷史回顧,真正改善財務體質的是事前預算管理。歐盟與 OECD 國際金融教育網絡(OECD-INFE)發布的成年人金融能力架構中,亦將制定預算與管理現金流列為基礎能力維度。預算的本質是指導資源分配,而非苛責自我的成績單。
從固定支出倒推可支配金額
計算方式十分直觀:以每月實質稅後收入為基準,扣除所有固定支出(租金、管理費、保費攤提、基本公用帳單、通勤常規費用、家用與優先儲蓄),剩下的金額即為真實可支配生活費。看清這個數字,能幫助建立更務實的消費預期。
核心可變類別設定預算上限
相比設定一個籠統的總預算,針對「飲食開銷」、「社交娛樂」等高波動項目設定單項上限更具操作性。例如月中發現餐飲預算已消耗過半,便能在下半月及時調整外食頻率,達成動態平衡。
攤分年度與非定期大額開銷
每年僅發生一至兩次的支出——如年繳保費、節慶利是與送禮、手機更換、牙科醫療、車輛續牌——若在發生當月全額入帳,極易造成預算失衡。合理的做法是將年度預算總額除以十二,每月將定額款項轉入獨立子戶口專款專用,平滑現金流波動。
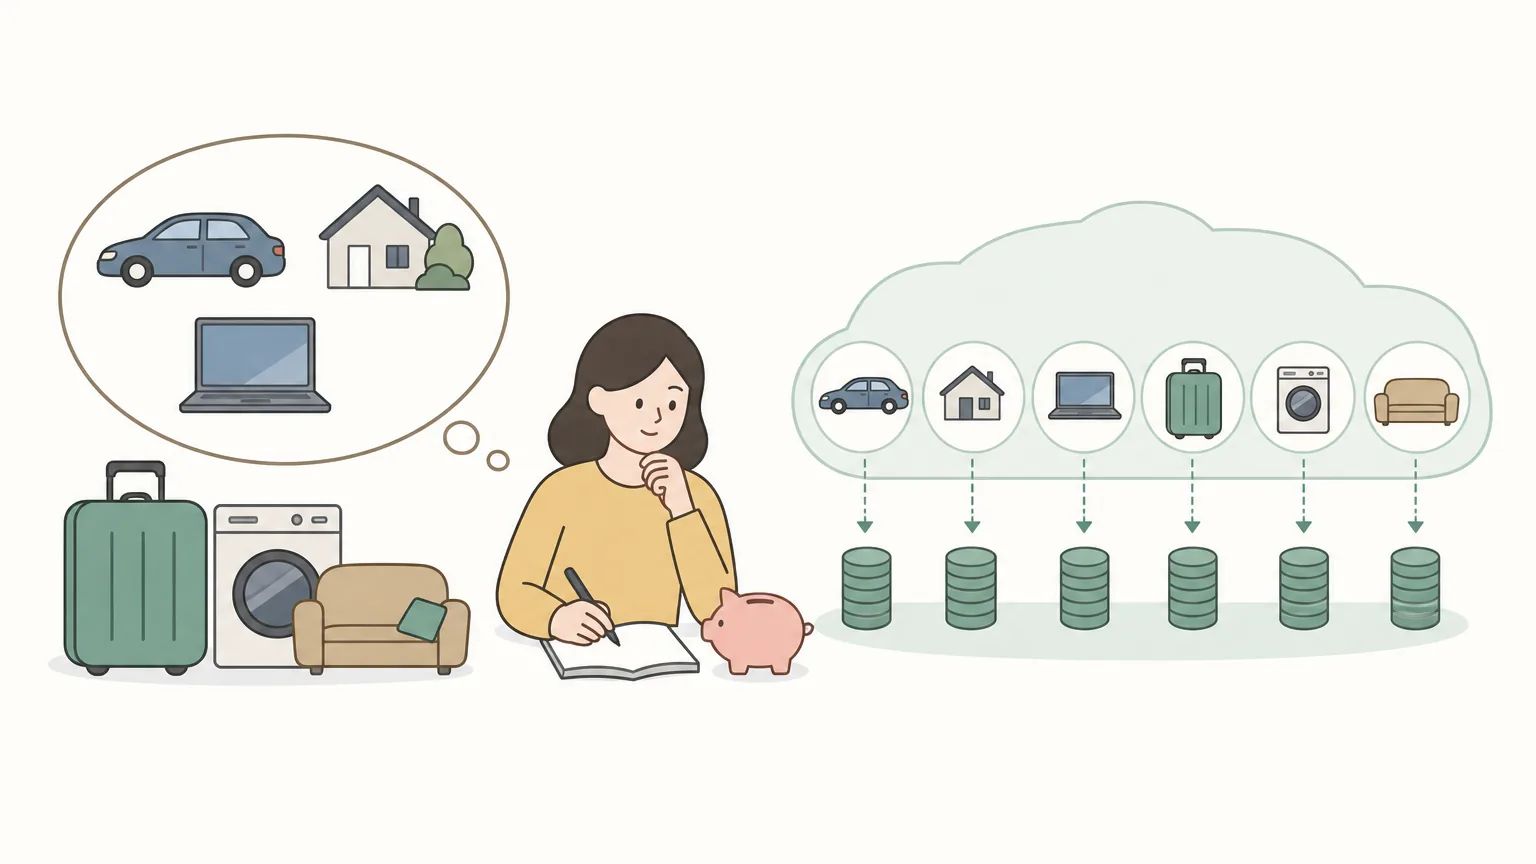
每年僅發生一至兩次的支出——如年繳保費、節慶利是與送禮、手機更換、牙科醫療、車輛續牌——若在發生當月全額入帳,極易造成預算失衡 保留適度緩衝彈性金
在預算中預留約 5% 至 10% 作為緩衝金,用於應對突發性的聚餐、家電維修或突發用車需求。完全沒有緩衝的預算容錯率過低,一次意外超支便容易引發放棄心態。
預算分配示例(以月收入 HK$30,000 為例)
假設扣除固定開銷後剩餘可支配額度為 HK$11,000,可參考如下分配(僅供結構參考,實際金額需因人而異):
- 儲蓄與投資:HK$4,000(發薪日立即自動轉帳)
- 常規飲食:HK$3,000
- 日常零散交通:HK$800(此處指月票以外的零散車費與突發用車)
- 社交與休閒:HK$1,500
- 個人與健康:HK$800
- 年度非定期支出攤分:HK$600
- 應急緩衝金:HK$300
每週十分鐘微檢視:維持系統的關鍵節奏
將檢視頻率化整為零,每週固定撥出十分鐘,比月底面對堆積如山的單據更輕鬆且不易拖延。每週執行三個步驟即可:
- 補齊零散數據:核對八達通、電子錢包及現金小額消費,確認無重大遺漏。
- 對照預算進度:檢視飲食、娛樂等核心可變類別的消耗比例,確認是否超出當週進度。
- 設定即時行動:若發現某類別消耗偏快,在行事曆上做出一項微調決定(例如下週挑選兩天自備午餐)。
維持在十分鐘左右完成微檢視,能避免產生繁重感,讓財務管理自然融入每週例行習慣。
每月檢視:分析四項指標,落實三個自問
月底檢視的重點在於從數據中提煉出行動方案,而非單純累加金額。
檢視指標
分析維度
需觸發調整的情境
實際儲蓄達標率
對比月初預算目標
連續兩個月低於原定目標的 80%
固定支出總額
計算佔總收入的實質比例
比例攀升,或出現未及時取消的閒置訂閱
前三大可變支出
檢視金額與上月變動幅度
特定項目連續三個月呈現上升趨勢
「其他」類別佔比
確認是否控制在 10% 基準線內
佔比過高,需檢討並拆解新中類
完成數據核對後,思考三個關鍵問題:
- 本月哪一筆開銷在事後覺得最不具價值?(找出衝動消費的觸發點)
- 現有固定開銷中是否有可優化或取消的項目?(如定期檢查長期未用的付費服務)
- 下個月最希望改善的一項具體消費習慣是什麼?(每次聚焦一項即可,避免目標分散)
將答案簡要記錄在備忘錄中,在下月檢視時先回顧進度。長期累積下來,這份紀錄便成為個人消費行為改善的清晰軌跡。
記帳工具選擇:重在流程順暢,而非功能多寡
選擇工具的首要考量是能否持續使用,以下為幾種主流方式的實務評估:
專用記帳手機 App
優勢在於隨身記錄便利,部分工具支援銀行交易同步或掃描發票。挑選時建議重視三點:分類是否支援靈活自訂、能否輕鬆匯出 CSV/Excel 備份、是否具備簡潔的預算進度條。避免選擇功能過於繁複或社交干擾過多的應用程式。
試算表(Google Sheets 或 Excel)
擁有最高的自主分析彈性。建議每月設立獨立工作表,欄位包含:日期、大類、中類、金額、支付方式、備註及性質(固定/可變)。搭配下拉式選單統一類別名稱,並在首頁設立年度趨勢彙總表。若覺得電腦輸入不便,可建立簡易的 Google 表單捷徑放置於手機桌面,隨手填寫後自動匯入試算表。
手寫筆記本
手寫過程能帶來更真實的金錢流出感知,特別適合以現金消費為主、希望刻意放慢開銷速度的人士。其劣勢是統計耗時,可作為每日零散紀錄的輔助,週末再將總額彙整至數位報表。
多元支付下的混合管理策略
現代支付渠道多樣(如信用卡、轉數快、八達通、現金),每筆逐一手動輸入容易心生倦怠。建議採取分工策略:信用卡與銀行轉帳依靠月結單定期對帳,八達通依據 App 消費歷程補登,日常僅需手動記錄現金與零星小額支出,大幅降低日常維護成本。
家庭與伴侶共帳:先釐清原則,再劃分責任
涉及多人共同生活時,記帳的重點在於共識與透明度,而非彼此互相監督。
帳戶架構劃分:常見且平衡的做法是「各自保留個人獨立帳戶,另設一個共同生活帳戶」。每月雙方依協議比例將生活費與共同儲蓄轉入公家帳戶,公用開銷由此支付,個人帳戶則保有各自的消費自主權。
統一分類定義:事前就共有中類達成共識(例如「日常食材」與「外出大餐」的界線),避免雙方對同一筆開支產生不同認知。
定期的共同回顧:每月安排一次約十五分鐘的財務對話,重點檢視家庭共同目標(如置業、育兒、家庭旅行)的推進狀況,避免將檢視過程演變成互相指責開支細節。
系統執行受阻時的故障排查清單
當記帳系統出現中斷或停滯,可依循以下方向快速排查:
若記錄中斷超過兩週:通常代表輸入流程過於複雜。應立即精簡分類層級,刪除不必要的備註欄位,讓單次輸入能在三秒內完成。
若持續記錄卻未能改善儲蓄:檢查是否缺失了事前預算上限。沒有上限作為基準,記錄只是一串歷史數字,難以對日常消費形成引導。
若帳目經常無法完全吻合:現金與零錢交易常有出入,強求分毫不差容易耗盡耐心。可設立「零用現金」定額分類,每月撥入固定數額,用完即止,將其視為整體開銷處理。
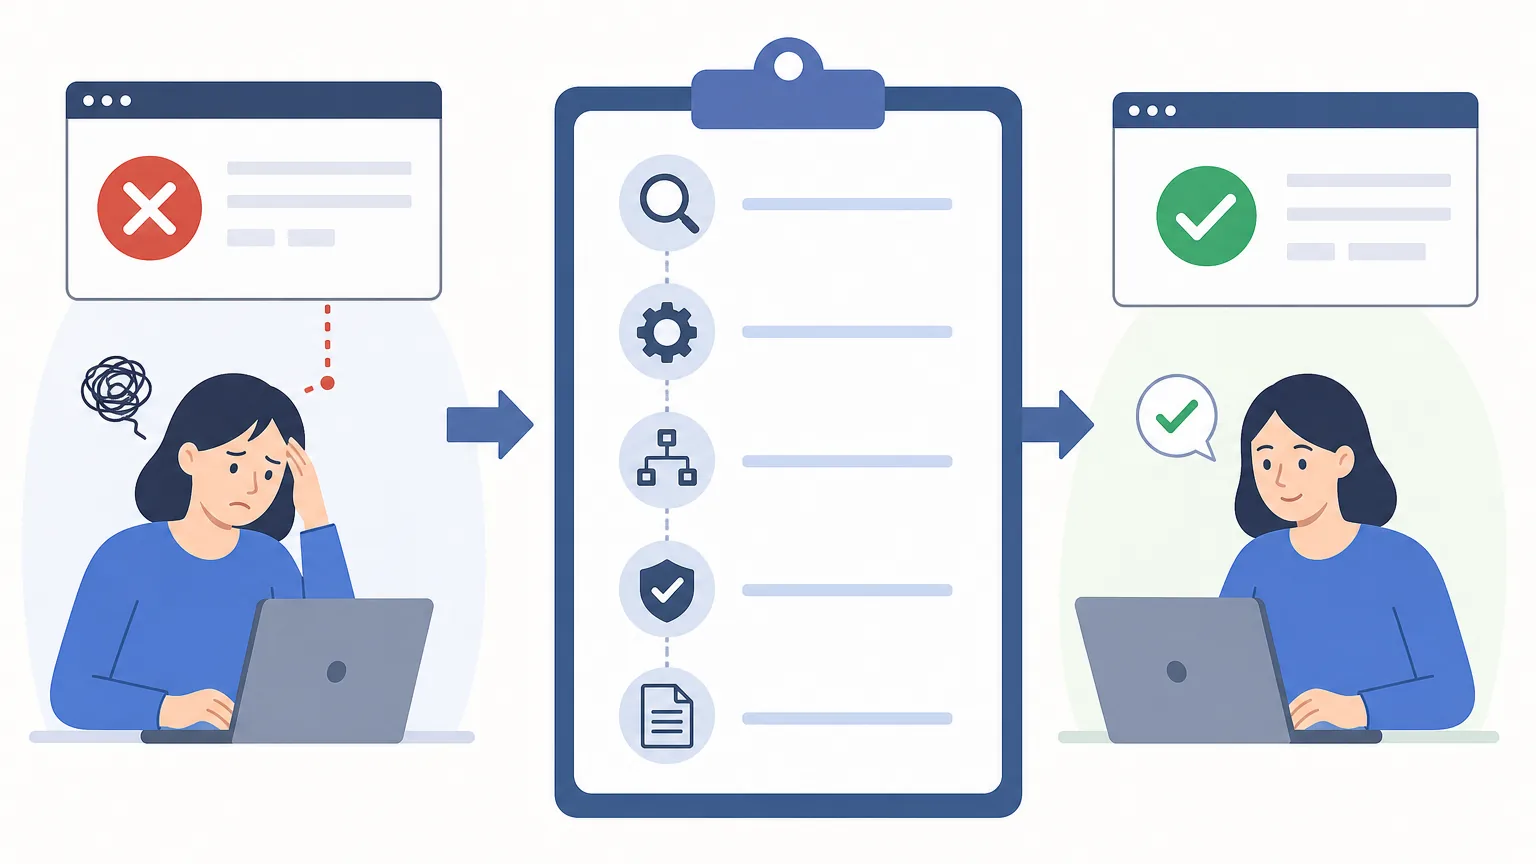
若帳目經常無法完全吻合:現金與零錢交易常有出入,強求分毫不差容易耗盡耐心 若因超支產生焦慮而想放棄:應理解預算超支屬於常態調整過程。記帳的核心在於如實呈現財務現狀,從中找出下個月可優化的一處細節即可。
每半年檢視系統架構,與生活階段同步演進
個人的生活型態與財務優先級會隨時間改變,記帳系統亦需每半年進行一次輕量化調整:
定期清理連續半年未曾使用的冷門分類;將持續出現於「其他」中的新消費形式升級為專屬中類;因應搬遷、轉職或家庭變動及時更新固定支出基數;重新校準年度攤分開支與各項儲蓄目標的推進進度。
需要釐清的是,日常記帳主要功能在於提升個人現金流的透明度與規劃效率,並不涉及複雜的投資回報計算或專業稅務合規。當財務狀況涉及自僱經營、跨境稅務申報或龐大資產配置時,宜進一步尋求專業支援。例如在香港,可參考香港財務策劃師學會(IFPHK)或國際金融理財標準委員會(FPSB)的相關專業認證標準,諮詢持牌專業人士以獲取針對性建議。
(註:所載內容僅為一般日常財務管理架構分享,不構成任何法律、稅務或投資建議,個別讀者請按自身財務現狀適度調整。)
建立長久記帳習慣的三個啟動步驟
建立習慣無須一蹴可幾,可分三階段循序漸進:
第一步(第 1 天):花十分鐘盤點現有的固定開支清單(租金、各項常規帳單、保險攤分等),掌握每月未開始消費前已鎖定的基本底線。
第二步(第 1 至 14 天):挑選最順手的工具,僅設立六至八個核心大類,進行為期兩星期的純記錄,重點在於讓日常輸入成為無負擔的反射動作。
第三步(第 15 天起):為飲食、社交等兩至三個主要可變開銷設定初步上限,並在每週末安排十分鐘微檢視。從此刻起,流水帳便轉變為一套能指引生活的動態財務系統。
掌握自身財務結構帶來的篤定感——當被問及生活開支時,能清晰掌握每月各項資金的流向與結餘——這份踏實感將是支撐習慣長久延續的最大收穫。
常見問題(FAQ)
Q1:剛開始記帳總是忘記,漏記了好幾天的帳該怎麼辦?
無須花費數小時翻找單據苦苦追溯。對過去幾天的開銷抓出一個合理的概估總額,直接歸入「零星日常」或「待調整」項目,然後從當天重新開始。記帳重在長期的收支趨勢與預算執行,而非追求分毫不差的歷史考據。
Q2:信用卡分期付款或私人貸款應該如何記錄?
建議將每月的「還款金額」歸類為固定支出,而非在購買當月將總額一次性列為消費。這樣能真實反映每月現金流的固定負擔,提醒自己在該筆分期結束前,每月的可支配餘額已經被相應佔用。
Q3:現金和小額消費(如八達通搭車、路邊買水)很難逐筆記,會否影響預算效果?
小額零錢可採用「總額計入法」。例如每週定額為八達通增值 HK$500,增值當下直接歸類為「日常交通與雜費」,無需將每次拍卡扣除的幾塊錢逐筆輸入,既能掌控總支出,又省去無謂的精力消耗。
Q4:伴侶共同記帳時,如何保有彼此的個人隱私與自主花費空間?
實施「共同帳戶+個人帳戶」雙軌制最為有效。雙方依約定撥款至家庭共同帳戶,負責租金、伙食、家庭雜費及共同儲蓄,此部分透明公開;剩餘的薪資則留於各自的獨立帳戶,個人休閒、愛好消費無須向對方報備細項,兼顧共同責任與個人自由。
...`, and concludes with a FAQ section. Keywords needing emphasis will be colored light blue with inline styles. I'll meticulously check for and remove forbidden words, correcting instances of "本文" in the content. Also, all width and height restrictions in the inline CSS are being eliminated, and replaced by responsive containers and clean table styles.
為什麼記帳常常撐不過第三個月
很多人開始記帳的時候都很有衝勁:下載評分極高的新 App、建立複雜的試算表,或者買一本精美的記帳簿。第一個月鉅細靡遺地記下每一筆支出,連茶餐廳加五元的凍飲都獨立分項。然而到了第三個月某天,打開工具往往只是為了滑掉提醒通知,之後便再也沒有記錄。
這通常不是缺乏意志力,而是因為付出與回報嚴重不成比例。耗費時間輸入瑣碎數字,若月底換來的僅是一個模糊的總額「本月支出 HK$23,480」,這項時間投資便失去了意義——付出了精力,卻無法獲得足以調整行為的財務洞察。看著總數,依然不清楚資金具體消耗在何處、哪些開支該收緊,更不知道收緊後會否打亂基本生活秩序。
一套可長久運行的記帳方法,核心在於驅動決策。例如透過清晰的統計發現過去三個月外賣平均每月耗費 HK$2,300,便能自然做出「平日自備午餐、僅保留週末外食聚會」的調整。建立財務習慣的正確路徑,應當是先確立分析目標,再規劃三層分類,進而設定預算並落實週期檢視。流水帳僅僅是底層數據,若將其當作全部,記帳系統自然容易在疲憊中中斷。
動手之前,先釐清需要回答的財務問題
不同的財務目標對應截然不同的記錄重點。先確立目標,能大幅減少無效記錄。經濟合作暨發展組織(OECD)理事會在其金融素養政策建議(OECD/LEGAL/0461)中,強調建立預算、追蹤收支與達成儲蓄目標是個人必備的財務核心能力,其焦點在於提升對財務資訊的理解與運用能力,而非追求每筆開支的分毫不差。
若目標是「掌握每月最低生存成本」,重點在於清楚劃分「絕對固定支出」與「彈性可變支出」,即便面臨收入中斷也能迅速知道底線金額,瑣碎的金額精確度反倒不是首要關鍵。
若目標是「抑制衝動消費」,記錄的關鍵在於消費情境與時間點。發薪日當晚的消費與月底的支出動機截然不同,此時需要標記消費場景與當時的觸發心理。
若目標是「特定儲蓄計畫」(如進修、置業首期、旅行儲備),核心應聚焦於每月儲蓄資金是否如期扣除,日常小額開銷抓取大數即可,無須讓每杯咖啡的記錄消耗過多心力。
若為自由工作者或自僱人士,重點在於保存稅務憑證與業務支出歸類,以便整理合規的申報資料。
設定記帳系統時需評估日常能投入的時間:若每日僅有三分鐘空檔,切勿設計需要五分鐘才能完成輸入的繁複結構。接受合理的概算,遠比設計一套精緻卻難以持續的系統更具實用價值。
分類架構:採用三層結構,大類維持六至八個
分類是記帳系統的骨幹。常見的盲點主要有兩種:一是分類多達十幾層,輸入時需反覆猶豫;二是僅粗略劃分「食、住、行、其他」,導致「其他」項目佔比過高,失去分析價值。
實務上推薦採用「大類、中類、細項」的三層結構。日常輸入時僅需選擇至中類,細項則留待定期檢視時按需標記。
實用大類框架參考
以下結構以香港在職人士的日常生活為參考基準,可按個人情況彈性增減:
大類
中類舉例
支出性質
居住費用
租金/按揭供款、管理費、差餉地租、家居維修
固定支出
飲食開支
街市超市食材、平日工作午餐、外賣自取、餐廳聚餐
混合型(需拆分基本與社交飲食)
交通出行
港鐵巴士、的士/網約車、私家車油費泊車、隧道費
部分固定(如月票),部分可變
常規帳單
水電煤氣、家居寬頻、手機月費、串流影音訂閱
固定支出
保險保障
自願醫保、人壽保險、危疾、意外保險
固定支出(年繳或月繳,視險種而定)
個人與醫療
門診自付額、日常保健品、健身費用、護膚剪髮
可變支出
社交娛樂
朋友聚餐、人情禮物、休閒旅行、興趣體驗
可變支出
家庭與責任
給父母家用、子女學雜費、進修培訓
多為固定支出
儲蓄與投資
應急基金存入、強積金自願性供款(TVC)、月供基金股票
優先固定撥款
將「儲蓄與投資」列為獨立大類並排在首位是至關重要的觀念轉變。若將儲蓄定義為「花費後剩下的餘額」,往往難以累積資產;將儲蓄視為每月必須優先支付給未來的固定項目,財務進度才會切實推進。
評估分類合理性的三個準則
其一,觀察「其他」類的佔比。若「其他」長期超過每月總開銷的 10%(此為實務經驗參考線),說明分類定義出現缺漏。可回溯近三個月紀錄,將重複出現三次以上的項目獨立為常規中類。
其二,審視固定與可變支出的比例。若固定開銷佔總收入超過七成,財務彈性相對脆弱,此時若想提升儲蓄,需優先檢視租金、固定訂閱或貸款等結構性問題,單靠縮減日常零食開支效果有限。
其三,注意輸入時的思考遲疑。若每次記帳都要思索某筆開銷歸屬何處,代表分類定義過於模糊。可訂立明確直覺的原則(例如「個人單獨用餐歸飲食,三人以上聚會歸社交」),寫入手機備忘錄,避免重複糾結。
預算控制:由事後記錄轉向事前規劃
記帳屬於歷史回顧,真正改善財務體質的是事前預算管理。歐盟與 OECD 國際金融教育網絡(OECD-INFE)發布的成年人金融能力架構中,亦將制定預算與管理現金流列為基礎能力維度。預算的本質是指導資源分配,而非苛責自我的成績單。
從固定支出倒推可支配金額
計算方式十分直觀:以每月實質稅後收入為基準,扣除所有固定支出(租金、管理費、保費攤提、基本公用帳單、通勤常規費用、家用與優先儲蓄),剩下的金額即為真實可支配生活費。看清這個數字,能幫助建立更務實的消費預期。
核心可變類別設定預算上限
相比設定一個籠統的總預算,針對「飲食開銷」、「社交娛樂」等高波動項目設定單項上限更具操作性。例如月中發現餐飲預算已消耗過半,便能在下半月及時調整外食頻率,達成動態平衡。
攤分年度與非定期大額開銷
每年僅發生一至兩次的支出——如年繳保費、節慶利是與送禮、手機更換、牙科醫療、車輛續牌——若在發生當月全額入帳,極易造成預算失衡。合理的做法是將年度預算總額除以十二,每月將定額款項轉入獨立子戶口專款專用,平滑現金流波動。
每年僅發生一至兩次的支出——如年繳保費、節慶利是與送禮、手機更換、牙科醫療、車輛續牌——若在發生當月全額入帳,極易造成預算失衡 保留適度緩衝彈性金
在預算中預留約 5% 至 10% 作為緩衝金,用於應對突發性的聚餐、家電維修或突發用車需求。完全沒有緩衝的預算容錯率過低,一次意外超支便容易引發放棄心態。
預算分配示例(以月收入 HK$30,000 為例)
假設扣除固定開銷後剩餘可支配額度為 HK$11,000,可參考如下分配(僅供結構參考,實際金額需因人而異):
- 儲蓄與投資:HK$4,000(發薪日立即自動轉帳)
- 常規飲食:HK$3,000
- 日常零散交通:HK$800(此處指月票以外的零散車費與突發用車)
- 社交與休閒:HK$1,500
- 個人與健康:HK$800
- 年度非定期支出攤分:HK$600
- 應急緩衝金:HK$300
每週十分鐘微檢視:維持系統的關鍵節奏
將檢視頻率化整為零,每週固定撥出十分鐘,比月底面對堆積如山的單據更輕鬆且不易拖延。每週執行三個步驟即可:
- 補齊零散數據:核對八達通、電子錢包及現金小額消費,確認無重大遺漏。
- 對照預算進度:檢視飲食、娛樂等核心可變類別的消耗比例,確認是否超出當週進度。
- 設定即時行動:若發現某類別消耗偏快,在行事曆上做出一項微調決定(例如下週挑選兩天自備午餐)。
維持在十分鐘左右完成微檢視,能避免產生繁重感,讓財務管理自然融入每週例行習慣。
每月檢視:分析四項指標,落實三個自問
月底檢視的重點在於從數據中提煉出行動方案,而非單純累加金額。
檢視指標
分析維度
需觸發調整的情境
實際儲蓄達標率
對比月初預算目標
連續兩個月低於原定目標的 80%
固定支出總額
計算佔總收入的實質比例
比例攀升,或出現未及時取消的閒置訂閱
前三大可變支出
檢視金額與上月變動幅度
特定項目連續三個月呈現上升趨勢
「其他」類別佔比
確認是否控制在 10% 基準線內
佔比過高,需檢討並拆解新中類
完成數據核對後,思考三個關鍵問題:
- 本月哪一筆開銷在事後覺得最不具價值?(找出衝動消費的觸發點)
- 現有固定開銷中是否有可優化或取消的項目?(如定期檢查長期未用的付費服務)
- 下個月最希望改善的一項具體消費習慣是什麼?(每次聚焦一項即可,避免目標分散)
將答案簡要記錄在備忘錄中,在下月檢視時先回顧進度。長期累積下來,這份紀錄便成為個人消費行為改善的清晰軌跡。
記帳工具選擇:重在流程順暢,而非功能多寡
選擇工具的首要考量是能否持續使用,以下為幾種主流方式的實務評估:
專用記帳手機 App
優勢在於隨身記錄便利,部分工具支援銀行交易同步或掃描發票。挑選時建議重視三點:分類是否支援靈活自訂、能否輕鬆匯出 CSV/Excel 備份、是否具備簡潔的預算進度條。避免選擇功能過於繁複或社交干擾過多的應用程式。
試算表(Google Sheets 或 Excel)
擁有最高的自主分析彈性。建議每月設立獨立工作表,欄位包含:日期、大類、中類、金額、支付方式、備註及性質(固定/可變)。搭配下拉式選單統一類別名稱,並在首頁設立年度趨勢彙總表。若覺得電腦輸入不便,可建立簡易的 Google 表單捷徑放置於手機桌面,隨手填寫後自動匯入試算表。
手寫筆記本
手寫過程能帶來更真實的金錢流出感知,特別適合以現金消費為主、希望刻意放慢開銷速度的人士。其劣勢是統計耗時,可作為每日零散紀錄的輔助,週末再將總額彙整至數位報表。
多元支付下的混合管理策略
現代支付渠道多樣(如信用卡、轉數快、八達通、現金),每筆逐一手動輸入容易心生倦怠。建議採取分工策略:信用卡與銀行轉帳依靠月結單定期對帳,八達通依據 App 消費歷程補登,日常僅需手動記錄現金與零星小額支出,大幅降低日常維護成本。
家庭與伴侶共帳:先釐清原則,再劃分責任
涉及多人共同生活時,記帳的重點在於共識與透明度,而非彼此互相監督。
帳戶架構劃分:常見且平衡的做法是「各自保留個人獨立帳戶,另設一個共同生活帳戶」。每月雙方依協議比例將生活費與共同儲蓄轉入公家帳戶,公用開銷由此支付,個人帳戶則保有各自的消費自主權。
統一分類定義:事前就共有中類達成共識(例如「日常食材」與「外出大餐」的界線),避免雙方對同一筆開支產生不同認知。
定期的共同回顧:每月安排一次約十五分鐘的財務對話,重點檢視家庭共同目標(如置業、育兒、家庭旅行)的推進狀況,避免將檢視過程演變成互相指責開支細節。
系統執行受阻時的故障排查清單
當記帳系統出現中斷或停滯,可依循以下方向快速排查:
若記錄中斷超過兩週:通常代表輸入流程過於複雜。應立即精簡分類層級,刪除不必要的備註欄位,讓單次輸入能在三秒內完成。
若持續記錄卻未能改善儲蓄:檢查是否缺失了事前預算上限。沒有上限作為基準,記錄只是一串歷史數字,難以對日常消費形成引導。
若帳目經常無法完全吻合:現金與零錢交易常有出入,強求分毫不差容易耗盡耐心。可設立「零用現金」定額分類,每月撥入固定數額,用完即止,將其視為整體開銷處理。
若帳目經常無法完全吻合:現金與零錢交易常有出入,強求分毫不差容易耗盡耐心 若因超支產生焦慮而想放棄:應理解預算超支屬於常態調整過程。記帳的核心在於如實呈現財務現狀,從中找出下個月可優化的一處細節即可。
每半年檢視系統架構,與生活階段同步演進
個人的生活型態與財務優先級會隨時間改變,記帳系統亦需每半年進行一次輕量化調整:
定期清理連續半年未曾使用的冷門分類;將持續出現於「其他」中的新消費形式升級為專屬中類;因應搬遷、轉職或家庭變動及時更新固定支出基數;重新校準年度攤分開支與各項儲蓄目標的推進進度。
需要釐清的是,日常記帳主要功能在於提升個人現金流的透明度與規劃效率,並不涉及複雜的投資回報計算或專業稅務合規。當財務狀況涉及自僱經營、跨境稅務申報或龐大資產配置時,宜進一步尋求專業支援。例如在香港,可參考香港財務策劃師學會(IFPHK)或國際金融理財標準委員會(FPSB)的相關專業認證標準,諮詢持牌專業人士以獲取針對性建議。
(註:所載內容僅為一般日常財務管理架構分享,不構成任何法律、稅務或投資建議,個別讀者請按自身財務現狀適度調整。)
建立長久記帳習慣的三個啟動步驟
建立習慣無須一蹴可幾,可分三階段循序漸進:
第一步(第 1 天):花十分鐘盤點現有的固定開支清單(租金、各項常規帳單、保險攤分等),掌握每月未開始消費前已鎖定的基本底線。
第二步(第 1 至 14 天):挑選最順手的工具,僅設立六至八個核心大類,進行為期兩星期的純記錄,重點在於讓日常輸入成為無負擔的反射動作。
第三步(第 15 天起):為飲食、社交等兩至三個主要可變開銷設定初步上限,並在每週末安排十分鐘微檢視。從此刻起,流水帳便轉變為一套能指引生活的動態財務系統。
掌握自身財務結構帶來的篤定感——當被問及生活開支時,能清晰掌握每月各項資金的流向與結餘——這份踏實感將是支撐習慣長久延續的最大收穫。
常見問題(FAQ)
Q1:剛開始記帳總是忘記,漏記了好幾天的帳該怎麼辦?
無須花費數小時翻找單據苦苦追溯。對過去幾天的開銷抓出一個合理的概估總額,直接歸入「零星日常」或「待調整」項目,然後從當天重新開始。記帳重在長期的收支趨勢與預算執行,而非追求分毫不差的歷史考據。
Q2:信用卡分期付款或私人貸款應該如何記錄?
建議將每月的「還款金額」歸類為固定支出,而非在購買當月將總額一次性列為消費。這樣能真實反映每月現金流的固定負擔,提醒自己在該筆分期結束前,每月的可支配餘額已經被相應佔用。
Q3:現金和小額消費(如八達通搭車、路邊買水)很難逐筆記,會否影響預算效果?
小額零錢可採用「總額計入法」。例如每週定額為八達通增值 HK$500,增值當下直接歸類為「日常交通與雜費」,無需將每次拍卡扣除的幾塊錢逐筆輸入,既能掌控總支出,又省去無謂的精力消耗。
Q4:伴侶共同記帳時,如何保有彼此的個人隱私與自主花費空間?
實施「共同帳戶+個人帳戶」雙軌制最為有效。雙方依約定撥款至家庭共同帳戶,負責租金、伙食、家庭雜費及共同儲蓄,此部分透明公開;剩餘的薪資則留於各自的獨立帳戶,個人休閒、愛好消費無須向對方報備細項,兼顧共同責任與個人自由。
為什麼記帳常常撐不過第三個月
很多人開始記帳的時候都很有衝勁:下載評分極高的新 App、建立複雜的試算表,或者買一本精美的記帳簿。第一個月鉅細靡遺地記下每一筆支出,連茶餐廳加五元的凍飲都獨立分項。然而到了第三個月某天,打開工具往往只是為了滑掉提醒通知,之後便再也沒有記錄。
這通常不是缺乏意志力,而是因為付出與回報嚴重不成比例。耗費時間輸入瑣碎數字,若月底換來的僅是一個模糊的總額「本月支出 HK$23,480」,這項時間投資便失去了意義——付出了精力,卻無法獲得足以調整行為的財務洞察。看著總數,依然不清楚資金具體消耗在何處、哪些開支該收緊,更不知道收緊後會否打亂基本生活秩序。
一套可長久運行的記帳方法,核心在於驅動決策。例如透過清晰的統計發現過去三個月外賣平均每月耗費 HK$2,300,便能自然做出「平日自備午餐、僅保留週末外食聚會」的調整。建立財務習慣的正確路徑,應當是先確立分析目標,再規劃三層分類,進而設定預算並落實週期檢視。流水帳僅僅是底層數據,若將其當作全部,記帳系統自然容易在疲憊中中斷。
動手之前,先釐清需要回答的財務問題
不同的財務目標對應截然不同的記錄重點。先確立目標,能大幅減少無效記錄。經濟合作暨發展組織(OECD)理事會在其金融素養政策建議(OECD/LEGAL/0461)中,強調建立預算、追蹤收支與達成儲蓄目標是個人必備的財務核心能力,其焦點在於提升對財務資訊的理解與運用能力,而非追求每筆開支的分毫不差。
若目標是「掌握每月最低生存成本」,重點在於清楚劃分「絕對固定支出」與「彈性可變支出」,即便面臨收入中斷也能迅速知道底線金額,瑣碎的金額精確度反倒不是首要關鍵。
若目標是「抑制衝動消費」,記錄的關鍵在於消費情境與時間點。發薪日當晚的消費與月底的支出動機截然不同,此時需要標記消費場景與當時的觸發心理。
若目標是「特定儲蓄計畫」(如進修、置業首期、旅行儲備),核心應聚焦於每月儲蓄資金是否如期扣除,日常小額開銷抓取大數即可,無須讓每杯咖啡的記錄消耗過多心力。
若為自由工作者或自僱人士,重點在於保存稅務憑證與業務支出歸類,以便整理合規的申報資料。
設定記帳系統時需評估日常能投入的時間:若每日僅有三分鐘空檔,切勿設計需要五分鐘才能完成輸入的繁複結構。接受合理的概算,遠比設計一套精緻卻難以持續的系統更具實用價值。
分類架構:採用三層結構,大類維持六至八個
分類是記帳系統的骨幹。常見的盲點主要有兩種:一是分類多達十幾層,輸入時需反覆猶豫;二是僅粗略劃分「食、住、行、其他」,導致「其他」項目佔比過高,失去分析價值。
實務上推薦採用「大類、中類、細項」的三層結構。日常輸入時僅需選擇至中類,細項則留待定期檢視時按需標記。
實用大類框架參考
以下結構以香港在職人士的日常生活為參考基準,可按個人情況彈性增減:
| 大類 | 中類舉例 | 支出性質 |
|---|---|---|
| 居住費用 | 租金/按揭供款、管理費、差餉地租、家居維修 | 固定支出 |
| 飲食開支 | 街市超市食材、平日工作午餐、外賣自取、餐廳聚餐 | 混合型(需拆分基本與社交飲食) |
| 交通出行 | 港鐵巴士、的士/網約車、私家車油費泊車、隧道費 | 部分固定(如月票),部分可變 |
| 常規帳單 | 水電煤氣、家居寬頻、手機月費、串流影音訂閱 | 固定支出 |
| 保險保障 | 自願醫保、人壽保險、危疾、意外保險 | 固定支出(年繳或月繳,視險種而定) |
| 個人與醫療 | 門診自付額、日常保健品、健身費用、護膚剪髮 | 可變支出 |
| 社交娛樂 | 朋友聚餐、人情禮物、休閒旅行、興趣體驗 | 可變支出 |
| 家庭與責任 | 給父母家用、子女學雜費、進修培訓 | 多為固定支出 |
| 儲蓄與投資 | 應急基金存入、強積金自願性供款(TVC)、月供基金股票 | 優先固定撥款 |
將「儲蓄與投資」列為獨立大類並排在首位是至關重要的觀念轉變。若將儲蓄定義為「花費後剩下的餘額」,往往難以累積資產;將儲蓄視為每月必須優先支付給未來的固定項目,財務進度才會切實推進。
評估分類合理性的三個準則
其一,觀察「其他」類的佔比。若「其他」長期超過每月總開銷的 10%(此為實務經驗參考線),說明分類定義出現缺漏。可回溯近三個月紀錄,將重複出現三次以上的項目獨立為常規中類。
其二,審視固定與可變支出的比例。若固定開銷佔總收入超過七成,財務彈性相對脆弱,此時若想提升儲蓄,需優先檢視租金、固定訂閱或貸款等結構性問題,單靠縮減日常零食開支效果有限。
其三,注意輸入時的思考遲疑。若每次記帳都要思索某筆開銷歸屬何處,代表分類定義過於模糊。可訂立明確直覺的原則(例如「個人單獨用餐歸飲食,三人以上聚會歸社交」),寫入手機備忘錄,避免重複糾結。
預算控制:由事後記錄轉向事前規劃
記帳屬於歷史回顧,真正改善財務體質的是事前預算管理。歐盟與 OECD 國際金融教育網絡(OECD-INFE)發布的成年人金融能力架構中,亦將制定預算與管理現金流列為基礎能力維度。預算的本質是指導資源分配,而非苛責自我的成績單。
從固定支出倒推可支配金額
計算方式十分直觀:以每月實質稅後收入為基準,扣除所有固定支出(租金、管理費、保費攤提、基本公用帳單、通勤常規費用、家用與優先儲蓄),剩下的金額即為真實可支配生活費。看清這個數字,能幫助建立更務實的消費預期。
核心可變類別設定預算上限
相比設定一個籠統的總預算,針對「飲食開銷」、「社交娛樂」等高波動項目設定單項上限更具操作性。例如月中發現餐飲預算已消耗過半,便能在下半月及時調整外食頻率,達成動態平衡。
攤分年度與非定期大額開銷
每年僅發生一至兩次的支出——如年繳保費、節慶利是與送禮、手機更換、牙科醫療、車輛續牌——若在發生當月全額入帳,極易造成預算失衡。合理的做法是將年度預算總額除以十二,每月將定額款項轉入獨立子戶口專款專用,平滑現金流波動。
保留適度緩衝彈性金
在預算中預留約 5% 至 10% 作為緩衝金,用於應對突發性的聚餐、家電維修或突發用車需求。完全沒有緩衝的預算容錯率過低,一次意外超支便容易引發放棄心態。
預算分配示例(以月收入 HK$30,000 為例)
假設扣除固定開銷後剩餘可支配額度為 HK$11,000,可參考如下分配(僅供結構參考,實際金額需因人而異):
- 儲蓄與投資:HK$4,000(發薪日立即自動轉帳)
- 常規飲食:HK$3,000
- 日常零散交通:HK$800(此處指月票以外的零散車費與突發用車)
- 社交與休閒:HK$1,500
- 個人與健康:HK$800
- 年度非定期支出攤分:HK$600
- 應急緩衝金:HK$300
每週十分鐘微檢視:維持系統的關鍵節奏
將檢視頻率化整為零,每週固定撥出十分鐘,比月底面對堆積如山的單據更輕鬆且不易拖延。每週執行三個步驟即可:
- 補齊零散數據:核對八達通、電子錢包及現金小額消費,確認無重大遺漏。
- 對照預算進度:檢視飲食、娛樂等核心可變類別的消耗比例,確認是否超出當週進度。
- 設定即時行動:若發現某類別消耗偏快,在行事曆上做出一項微調決定(例如下週挑選兩天自備午餐)。
維持在十分鐘左右完成微檢視,能避免產生繁重感,讓財務管理自然融入每週例行習慣。
每月檢視:分析四項指標,落實三個自問
月底檢視的重點在於從數據中提煉出行動方案,而非單純累加金額。
| 檢視指標 | 分析維度 | 需觸發調整的情境 |
|---|---|---|
| 實際儲蓄達標率 | 對比月初預算目標 | 連續兩個月低於原定目標的 80% |
| 固定支出總額 | 計算佔總收入的實質比例 | 比例攀升,或出現未及時取消的閒置訂閱 |
| 前三大可變支出 | 檢視金額與上月變動幅度 | 特定項目連續三個月呈現上升趨勢 |
| 「其他」類別佔比 | 確認是否控制在 10% 基準線內 | 佔比過高,需檢討並拆解新中類 |
完成數據核對後,思考三個關鍵問題:
- 本月哪一筆開銷在事後覺得最不具價值?(找出衝動消費的觸發點)
- 現有固定開銷中是否有可優化或取消的項目?(如定期檢查長期未用的付費服務)
- 下個月最希望改善的一項具體消費習慣是什麼?(每次聚焦一項即可,避免目標分散)
將答案簡要記錄在備忘錄中,在下月檢視時先回顧進度。長期累積下來,這份紀錄便成為個人消費行為改善的清晰軌跡。
記帳工具選擇:重在流程順暢,而非功能多寡
選擇工具的首要考量是能否持續使用,以下為幾種主流方式的實務評估:
專用記帳手機 App
優勢在於隨身記錄便利,部分工具支援銀行交易同步或掃描發票。挑選時建議重視三點:分類是否支援靈活自訂、能否輕鬆匯出 CSV/Excel 備份、是否具備簡潔的預算進度條。避免選擇功能過於繁複或社交干擾過多的應用程式。
試算表(Google Sheets 或 Excel)
擁有最高的自主分析彈性。建議每月設立獨立工作表,欄位包含:日期、大類、中類、金額、支付方式、備註及性質(固定/可變)。搭配下拉式選單統一類別名稱,並在首頁設立年度趨勢彙總表。若覺得電腦輸入不便,可建立簡易的 Google 表單捷徑放置於手機桌面,隨手填寫後自動匯入試算表。
手寫筆記本
手寫過程能帶來更真實的金錢流出感知,特別適合以現金消費為主、希望刻意放慢開銷速度的人士。其劣勢是統計耗時,可作為每日零散紀錄的輔助,週末再將總額彙整至數位報表。
多元支付下的混合管理策略
現代支付渠道多樣(如信用卡、轉數快、八達通、現金),每筆逐一手動輸入容易心生倦怠。建議採取分工策略:信用卡與銀行轉帳依靠月結單定期對帳,八達通依據 App 消費歷程補登,日常僅需手動記錄現金與零星小額支出,大幅降低日常維護成本。
家庭與伴侶共帳:先釐清原則,再劃分責任
涉及多人共同生活時,記帳的重點在於共識與透明度,而非彼此互相監督。
帳戶架構劃分:常見且平衡的做法是「各自保留個人獨立帳戶,另設一個共同生活帳戶」。每月雙方依協議比例將生活費與共同儲蓄轉入公家帳戶,公用開銷由此支付,個人帳戶則保有各自的消費自主權。
統一分類定義:事前就共有中類達成共識(例如「日常食材」與「外出大餐」的界線),避免雙方對同一筆開支產生不同認知。
定期的共同回顧:每月安排一次約十五分鐘的財務對話,重點檢視家庭共同目標(如置業、育兒、家庭旅行)的推進狀況,避免將檢視過程演變成互相指責開支細節。
系統執行受阻時的故障排查清單
當記帳系統出現中斷或停滯,可依循以下方向快速排查:
若記錄中斷超過兩週:通常代表輸入流程過於複雜。應立即精簡分類層級,刪除不必要的備註欄位,讓單次輸入能在三秒內完成。
若持續記錄卻未能改善儲蓄:檢查是否缺失了事前預算上限。沒有上限作為基準,記錄只是一串歷史數字,難以對日常消費形成引導。
若帳目經常無法完全吻合:現金與零錢交易常有出入,強求分毫不差容易耗盡耐心。可設立「零用現金」定額分類,每月撥入固定數額,用完即止,將其視為整體開銷處理。
若因超支產生焦慮而想放棄:應理解預算超支屬於常態調整過程。記帳的核心在於如實呈現財務現狀,從中找出下個月可優化的一處細節即可。
每半年檢視系統架構,與生活階段同步演進
個人的生活型態與財務優先級會隨時間改變,記帳系統亦需每半年進行一次輕量化調整:
定期清理連續半年未曾使用的冷門分類;將持續出現於「其他」中的新消費形式升級為專屬中類;因應搬遷、轉職或家庭變動及時更新固定支出基數;重新校準年度攤分開支與各項儲蓄目標的推進進度。
需要釐清的是,日常記帳主要功能在於提升個人現金流的透明度與規劃效率,並不涉及複雜的投資回報計算或專業稅務合規。當財務狀況涉及自僱經營、跨境稅務申報或龐大資產配置時,宜進一步尋求專業支援。例如在香港,可參考香港財務策劃師學會(IFPHK)或國際金融理財標準委員會(FPSB)的相關專業認證標準,諮詢持牌專業人士以獲取針對性建議。
(註:所載內容僅為一般日常財務管理架構分享,不構成任何法律、稅務或投資建議,個別讀者請按自身財務現狀適度調整。)
建立長久記帳習慣的三個啟動步驟
建立習慣無須一蹴可幾,可分三階段循序漸進:
第一步(第 1 天):花十分鐘盤點現有的固定開支清單(租金、各項常規帳單、保險攤分等),掌握每月未開始消費前已鎖定的基本底線。
第二步(第 1 至 14 天):挑選最順手的工具,僅設立六至八個核心大類,進行為期兩星期的純記錄,重點在於讓日常輸入成為無負擔的反射動作。
第三步(第 15 天起):為飲食、社交等兩至三個主要可變開銷設定初步上限,並在每週末安排十分鐘微檢視。從此刻起,流水帳便轉變為一套能指引生活的動態財務系統。
掌握自身財務結構帶來的篤定感——當被問及生活開支時,能清晰掌握每月各項資金的流向與結餘——這份踏實感將是支撐習慣長久延續的最大收穫。
常見問題(FAQ)
Q1:剛開始記帳總是忘記,漏記了好幾天的帳該怎麼辦?
無須花費數小時翻找單據苦苦追溯。對過去幾天的開銷抓出一個合理的概估總額,直接歸入「零星日常」或「待調整」項目,然後從當天重新開始。記帳重在長期的收支趨勢與預算執行,而非追求分毫不差的歷史考據。
Q2:信用卡分期付款或私人貸款應該如何記錄?
建議將每月的「還款金額」歸類為固定支出,而非在購買當月將總額一次性列為消費。這樣能真實反映每月現金流的固定負擔,提醒自己在該筆分期結束前,每月的可支配餘額已經被相應佔用。
Q3:現金和小額消費(如八達通搭車、路邊買水)很難逐筆記,會否影響預算效果?
小額零錢可採用「總額計入法」。例如每週定額為八達通增值 HK$500,增值當下直接歸類為「日常交通與雜費」,無需將每次拍卡扣除的幾塊錢逐筆輸入,既能掌控總支出,又省去無謂的精力消耗。
Q4:伴侶共同記帳時,如何保有彼此的個人隱私與自主花費空間?
實施「共同帳戶+個人帳戶」雙軌制最為有效。雙方依約定撥款至家庭共同帳戶,負責租金、伙食、家庭雜費及共同儲蓄,此部分透明公開;剩餘的薪資則留於各自的獨立帳戶,個人休閒、愛好消費無須向對方報備細項,兼顧共同責任與個人自由。
