
50/30/20 是什麼:把每月到手收入切成三份的刻度
這套分配法的規則只有三條:把每月到手的收入,五成用於生活必需、三成用於想要但非必要的享受、兩成用於儲蓄與還債。它要求記住三個數字,而不是二十個瑣碎的記帳分類,這也是它在眾多理財模型中歷久彌新的原因。
框架出自 Elizabeth Warren 與 Amelia Warren Tyagi 合著、2005 年出版的《All Your Worth: The Ultimate Lifetime Money Plan》。書中提出這套工具的初衷,是當時流行的預算系統動輒要求追蹤十幾個支出類別,多數人維持不到幾個月就放棄。
動手規劃前,必須先釐清「收入」的定義。這裡指的是每月實際到手、可自由支配的淨收入:扣除強積金(MPF)僱員強制性供款之後,並且預先扣除預估薪俸稅後的淨額。用未扣稅的總薪酬計算,三條隊的額度會全部失真——尤其在香港,薪俸稅並非每月隨糧扣除,若按稅前收入分配,年結收稅單時往往會面臨流動資金缺口。自由工作者或佣金制人士,建議取過去六至十二個月的平均淨收入作為基準。
「50」與「30」是支出上限,「20」則是儲蓄下限。需要與想要兩格的原意,是設定「最多花到這裡」的防線;儲蓄則是「最少要存下這筆錢」。方向一旦顛倒,這套方法就會從資產累積工具變成超支的藉口。
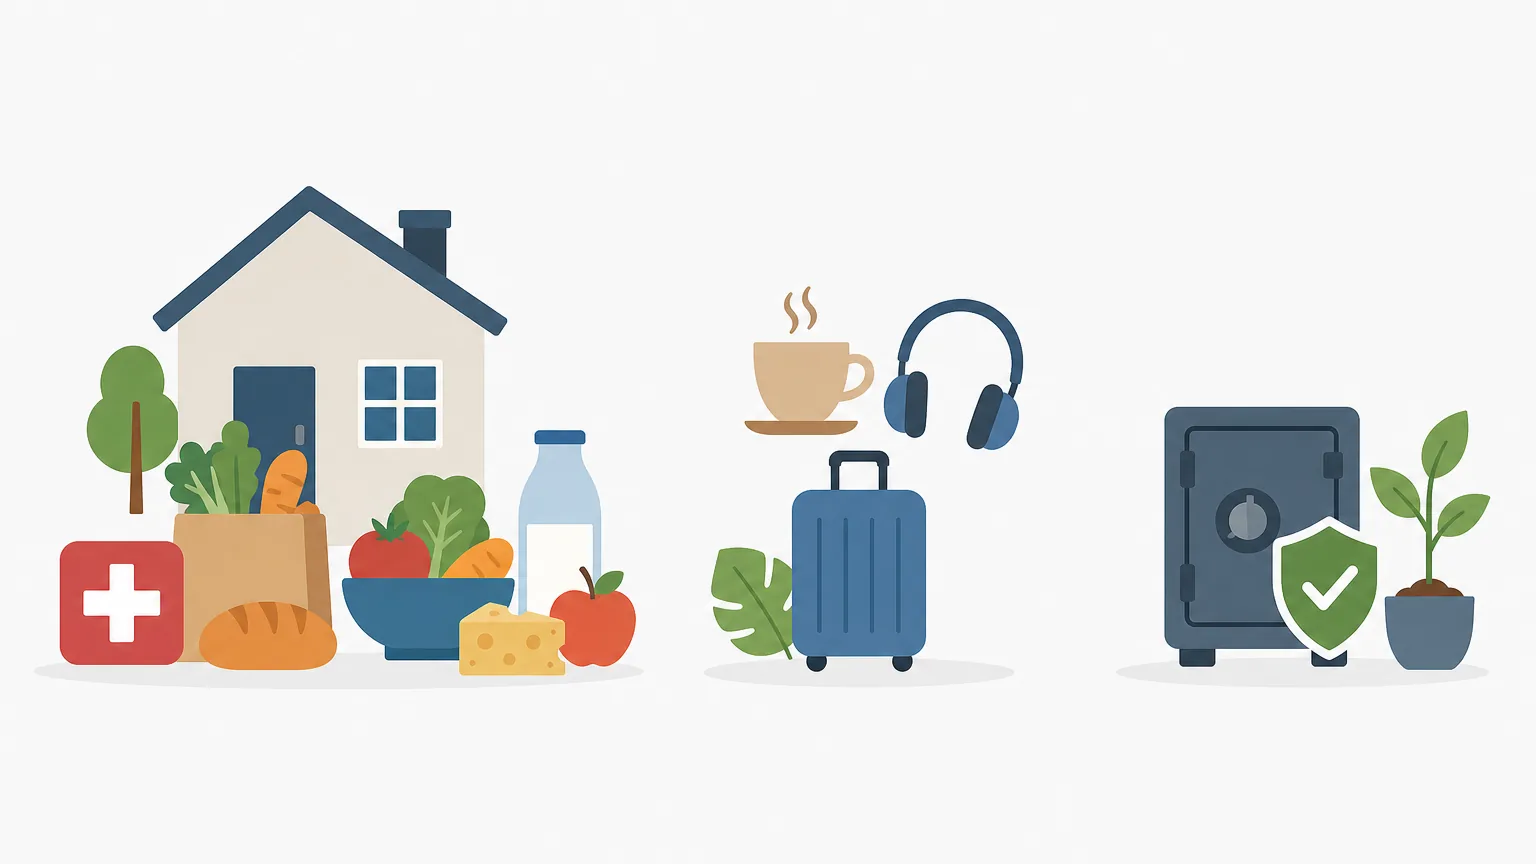
「需要」與「想要」的分界,決定整套預算能否落實
預算規劃常見的阻礙,在於把過多非必要項目歸類為需要。判斷標準應當清晰而明確:不付這筆錢,是否會直接影響基本生存、健康、工作能力或產生法律責任?答案為「會」,才歸入需要。
應該歸入「需要」的項目(50% 上限)
- 租金、物業管理費、差餉地租
- 水、電、煤氣、基本家用寬頻、手機基礎月費
- 通勤必要車費(港鐵、巴士、小巴等固定開支)
- 基本自煮食材、上班日的基本膳食
- 基本醫療保險(如自願醫保)及具備家庭撫養責任的人壽保險
- 供養父母的必要家用、子女法定學校學費
- 債務的最低固定還款額(按揭供款、私人貸款固定分期)
關於自置物業的按揭供款:利息部分純屬居住開支,本金部分本質上是在累積資產淨值。實務為求簡化,可整筆列入「需要」計算,但在檢視個人資產負債時,應清楚認知本金部分具備儲蓄屬性。
應該歸入「想要」的項目(30% 上限)
- 每日手搖飲品、精品咖啡、休閒消遣聚餐
- 影音串流平台、雲端儲存升級、健身室會籍、遊戲訂閱
- 非必要的衣物服飾、最新電子產品、化妝品
- 休閒旅行機票酒店、演唱會與主題公園門票
- 非緊急情況下的的士與網約車代步
- 外賣平台溢價(相較於自煮或基本餐飲的額外差額)
訂閱服務與健身會籍應以實際使用頻率檢視:每週穩定使用,是健康投資;若數月僅去一次,純屬購買心理安慰,應歸入享受類。定期審視銀行帳單,果斷取消低頻率的訂閱項目。
「儲蓄」的核心配置(20% 下限)
- 應急儲備基金:維持 3 至 6 個月基本生活所需的流動現金
- 退休規劃:可扣稅自願性供款(TVC)或其他長期退休儲備
- 資產配置:月供股票、指數型 ETF、定期定額投資
- 專項目標儲備:進修、置業首期、結婚等中長期資金
- 高息債務提早清償:額外償還卡數或高息私人貸款
清償高息信用卡欠款應排在任何投資之前。信用卡未償還款項的實際年利率通常超過 30%,優先償還等同鎖定相應的高無風險回報,是資金回報最確定的財務決策。
用 30,000 元月薪實際拆解分配
以月入 30,000 港元為例進行試算。按強積金法例,僱員強制性供款為入息的 5%(以最高有關入息上限計供款 1,500 元),扣除後為 28,500 元。若預先提撥每月約 800 元作為年度薪俸稅儲備,每月實際可支配淨收入約為 27,700 元。
按 50/30/20 預算比例分配:需要(50%)為 13,850 元;想要(30%)為 8,310 元;儲蓄(20%)為 5,540 元。
| 類別與上限/下限 | 分項支出 | 每月預算(HK$) |
|---|---|---|
| 需要(50% 上限:13,850 元) | 13,850 | |
| — 居住開支 | 分租租金/家庭居住分擔 | 6,800 |
| — 水電通訊 | 水電煤氣、基本寬頻與手機月費 | 850 |
| — 必要交通 | 公共交通月票及平日通勤 | 800 |
| — 基本伙食 | 自煮食材及工作日基本餐飲 | 3,000 |
| — 必要保障 | 自願醫保及基本保險保費 | 1,100 |
| — 家庭責任 | 長輩家用與必要雜項 | 1,300 |
| 想要(30% 上限:8,310 元) | 8,310 | |
| — 休閒餐飲 | 週末聚餐、咖啡、外賣茶飲 | 2,400 |
| — 數碼娛樂 | 串流影音、雲端、健身會籍 | 410 |
| — 個人消費 | 潮流服飾、護膚品、休閒購物 | 1,500 |
| — 娛樂消遣 | 電影、聚會活動、興趣嗜好 | 1,200 |
| — 年度旅行基金 | 每月提撥之休閒旅遊儲備 | 2,800 |
| 儲蓄與投資(20% 下限:5,540 元) | 5,540 | |
| — 應急現金 | 活期或高息存款(建立 3-6 個月防線) | 2,000 |
| — 長期資產配置 | 月供指數型 ETF 或環球股票基金 | 2,040 |
| — 中期儲備 | 進修、置業首期等明確目標 | 1,500 |
旅行或大型節日開支建議月費化處理。將預計的年度旅遊開支除以 12,每月在「想要」預算內預留,便能消除一次性大額支出對當月現金流的衝擊。
先儲後使:在出糧日建立自動化分流機制
50/30/20 執行失敗的主因往往是執行順序錯誤。若先支應生活開銷,月底才將剩餘金額存下,通常所剩無幾。有效的做法是在出糧日當天,透過自動化設定完成分流:
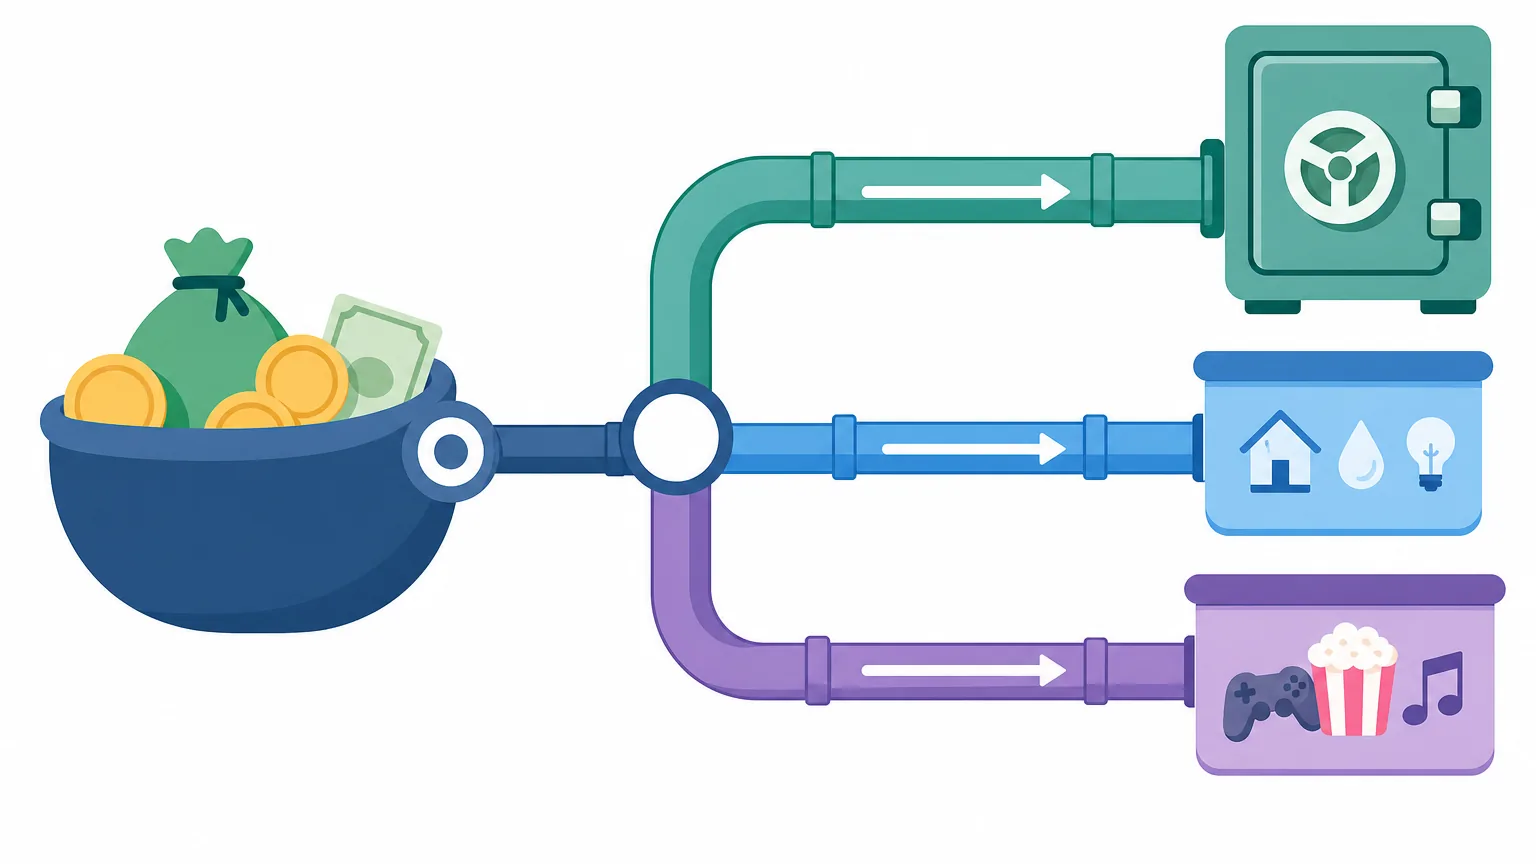
- 發薪日自動轉帳:出糧當日或翌日,將 20% 的儲蓄自動轉至獨立的儲蓄或投資戶口。
- 提高動用阻力:儲蓄專用戶口不連結提款卡、不綁定電子支付,降低隨意提款的衝動。
- 以剩餘資金生活:日常開支嚴格在剩餘的 80% 內運作。
- 額度耗盡即止:「想要」額度若在月中用罄,應暫停非必要娛樂消費,絕不從儲蓄戶口反向挪用。
租金或負擔偏高時的彈性比例調整
在租金或居住成本較高的環境下,若硬性要求「需要」壓在 50% 以內,容易導致伙食或醫療開支被過度壓縮而難以持續。預算比例應根據實際生活階段靈活調配,以下為常見的經驗參考模型:
| 生活情境 | 建議比例(需要/想要/儲蓄) | 情境描述與適用對象 |
|---|---|---|
| 標準平衡型 | 50/30/20 | 租金佔比合理、家庭負擔適中 |
| 高租金適應型 | 60/20/20 | 獨立租樓、租金佔比達收入四成以上 |
| 家庭責任加重型 | 65/15/20 | 撫養子女、供養長輩或承擔較重供樓支出 |
| 目標衝刺加速型 | 50/20/30 | 短期內有明確置業首期、進修或創業儲蓄目標 |
| 債務優先清償型 | 55/15/30 | 需集中資金儘速清還高息卡數或私人貸款 |
調整比例時有兩項基本原則:儲蓄比例不宜長期低於 10%,否則無法建立足夠的應急防線;且增加儲蓄的空間應主要透過壓縮「想要」支出來達成,而非過度犧牲基本健康與生活底線。
當「需要」嚴重超標時的結構性調整
若「需要」支出常態性超過收入的 70%,問題往往屬於結構性失衡,難以單靠日常省吃儉用解決。此時應著手檢視核心固定成本,例如考慮合租、重新審視居住地點的通勤與租金平衡、或與家人重新協商家庭開支分擔比例。
儲蓄 20% 的資金擺放與先後次序
儲蓄並非單純將資金閒置於活期戶口,應按流動性與目標屬性依序配置:
- 建立應急錢:存放於高流動性、保本的活期或定期存款戶口,規模以 3 至 6 個月「需要」開支為準。
- 清償高息債務:信用卡未清還款項或年利率偏高的貸款,優先全數結清。
- 退休與稅務規劃:利用強積金「可扣稅自願性供款」(TVC)或合資格延期年金保單(QDAP)進行退休規劃,兩者合計可享有每年最高 60,000 元的稅務扣除額(一般強積金自願性供款則無扣稅安排)。
- 長期定期定額投資:透過月供環球指數 ETF 或多元化基金分散市場波動,建立長期資產增長基礎。(註:投資涉及風險,證券價格可升可跌,定期定額投資並不保證獲利或免除虧損風險)。
- 特定目標儲蓄:置業、結婚等有明確使用時間表的資金,應以低風險、資本保值為主的工具存放。
五分鐘每月檢視與重新校準時機
日常記帳無需過度繁瑣,每月發薪後只需快速檢視三個核心指標:
- 「想要」開支是否控制在 30% 預算限額以內?
- 20% 的儲蓄與投資是否已在發薪日順利完成自動劃扣?
- 當月是否出現異常的大額非經常性支出,需要重新攤分至未來月份?
當人生階段或財務環境發生重大轉變時,應重新計算並校準預算比例:
- 獲晉升或加薪:建議將加薪幅度的 50% 至 70% 直接導向儲蓄與投資,防止生活方式通脹(Lifestyle Inflation)。
- 居住變更或續租:租金調整會直接改變「需要」佔比,需連帶微調其餘兩格。
- 家庭角色轉變:結婚、子女出生、供養父母負擔改變。
- 還清特定貸款:原先用於供款的現金流,應即時無縫切換為定期儲蓄。
- 收入模式轉變:轉為自僱、佣金制或自由職業者後,應調高應急儲備至 6 至 12 個月。
常見問題(FAQ)
Q1:503020預算法計算時,應該使用稅前還是稅後收入?
必須使用扣除法定供款(如強積金僱員供款)及預計稅款後的每月淨到手收入。若使用稅前總薪酬計算,各項可支配金額會被高估,年結繳稅時容易導致預算透支。
Q2:如果在高租金環境下,「需要」支出超過 50% 該怎麼辦?
可彈性採用 60/20/20 或 65/15/20 的調整模式,優先削減非必要的「想要」享受,盡量維持儲蓄下限不低於 15% 至 20%,避免過度壓縮基本健康與膳食開支。
Q3:一般強積金自願性供款與 TVC 都可以申請扣稅嗎?
不行。只有「可扣稅自願性供款」(TVC)才合資格申請薪俸稅或個人入息課稅稅務扣除(與合資格延期年金保費合計每年扣除上限為 60,000 元);一般僱員自願性供款(VC)並無扣稅優惠。
Q4:為什麼建議在發薪日「先儲後使」而不是月底存餘額?
人性傾向花光帳戶內可見的流動資金。「先儲後使」透過發薪日自動轉帳將儲蓄隔離,將儲蓄由「自律選擇」轉變為「自動機制」,能大幅提高預算執行成功率。
