
The task requires avoiding titles and introductions, directly starting with the body text. Emphasis should be on using a FAQ format at the end. Key terms must be **highlighted in color**, adhering to the specified **light blue color scheme**. All instances of "this article" and "editor" are prohibited.
FAQ:
**Q: Why are titles and introductions not used?**
A: The instructions mandate a direct start to the content, with the omission of titles and initial explanations.
**Q: What is the purpose of the FAQ section?**
A: The instructions stipulate that the content must conclude with a Frequently Asked Questions (FAQ) section.
**Q: How are keywords emphasized?**
A: Important terms and content must be **highlighted in a light blue color** to draw attention.
**Q: What color scheme is to be used?**
A: A light blue color scheme, such as #0284c7, #0369a1, #e0f2fe, #f0f9ff, or #0f172a, is used to match the product's official website theme.
**Q: Are there any forbidden words?**
A: Yes, "this article" and "editor" are prohibited from appearing in the text.
講到預算規劃,大部分人卡住的位置都很相似:記了兩三個星期帳,發現自己沒有因此變有錢,然後就放棄;過了一段時間重來一次,結果還是差不多。問題通常出在起步順序——還未搞清楚錢實際流向哪裡,就急著訂一個聽起來很理想的數字。現代消費環境讓這件事更難處理:串流影音自動續期、電子錢包一鍵付款、分期付款把大額消費拆細,每一次扣款感覺很小,加起來卻足以吃掉半份薪水。實用的做法是由盤點真實的收入與支出開始,把流水數字變成可以執行的規則,再讓儲蓄自動運作,不再單靠意志力硬撐。
盤點收入:用實際入帳的數字,不用合約上的數字
打開銀行 App,把過去 12 個月每一筆入帳記錄整理出來。月薪、雙糧、花紅、佣金、兼職、freelance 收入、存款利息、租金收入,全部放在同一張表上。整理完之後通常會發現兩件事:合約上的年薪跟實際到手的錢有明顯落差,而落差主要來自強積金(MPF)供款與薪俸稅;另外,某些月份的收入會因為花紅或加班費而特別高,某些月份則明顯偏低。
穩定收入與浮動收入要分開處理。月薪每個月固定出現,可以直接採用。花紅、佣金、兼職這些不固定的收入,建議以過去 12 個月中較低月份的收入水準作為安全基準,而不是直接取平均數。舉例來說,假設某人的兼職收入過去一年在 0 到 8,000 元之間浮動,平均看似有 3,500 元。若把 3,500 元直接編進每個月的預算,碰到淡季就會出現現金流缺口;若將基準保守定在 2,000 元(或抓一個能穩定維持的下限),多出來的部分當成額外資源處理,整個財務安排會穩健得多。
把按年或按季繳納的費用,攤成每個月的固定支出
香港的薪俸稅按年評稅,評稅通知書通常會同時列出上一課稅年度的應繳稅款以及下一年度的暫繳稅,兩者相加,收到的稅單總額往往相當可觀。如果平時沒有預留,稅單到期的月份現金流很容易被打亂。穩妥的做法是把年度預估稅款總額除以 12,每個月出糧後轉一筆定額到專門繳稅的戶口。若遇到收入顯著下降或合資格情況,亦可依法向稅務局申請緩繳暫繳稅或分期繳稅,但平日做好按月分攤依然是最好的防線。此外,差餉與地租同樣按季徵收,處理方式相同,除以 12 攤進每月支出即可。
強積金方面,一般僱員的強制性供款已由僱主代扣,實際到手已是扣除後的淨額;自僱人士則沒有僱主代扣,必須自行把稅務與強積金供款一併算進每月的固定支出中,定期檢查金額是否足夠。
盤點支出:六個月月結單,比記帳 App 誠實
匯出最近六個月的銀行月結單、信用卡月結單與電子錢包交易記錄。現金支出如果完全沒有記錄,可以花一至兩星期專門追蹤,把每筆現金消費記在手機備忘錄,包括買咖啡、搭車、街市買菜。這一步的目標是抓出開銷結構與比例,不需要追求百分之百毫釐不差;只要能覆蓋八成以上的支出,就具備足夠的參考價值。
整理的時候,除了金額,還要釐清這筆錢的性質與出現頻率。分類的主類建議控制在 8 到 10 個之內,過於繁瑣會讓後續檢視變成負擔。常見的劃分包括:居住開銷、交通、飲食、日用品、保險與醫療、通訊與訂閱、家庭責任(家用)、娛樂社交、個人護理與其他。
信用卡月結單要特別逐項核對。很多人只看每月應繳總額,卻忽略了外賣平台、網購以及各種自動續期訂閱的累積幅度。真實的消費記錄往往比主觀估算更能反映真實習慣。
三種支出,處理方法完全不同
把盤點出來的項目分成三大類,預算規劃會立刻變得清晰且易於執行。不同性質的支出需要搭配不同的管理機制:
| 支出類別 | 常見項目 | 核心處理策略 |
|---|---|---|
| 固定支出 | 租金、供樓、管理費、家用、保險費、學費、交通月票、健身合約、雲端訂閱 | 定期逐項檢視;由於每個月都會持續發生,成功刪減一項就能長期降低財務基準線 |
| 變動支出 | 日常飲食、外賣、日用品、社交聚會、消閒娛樂、衣物採買 | 設定「每週額度」取代繁瑣的逐筆記帳,額度用完即停止非必要開銷 |
| 季節性支出 | 薪俸稅、差餉地租、外遊度假、節慶紅包、年繳保費、家居維修、更換電子產品 | 按年估算總預算並除以 12,每個月定額撥入專用帳戶平攤壓力 |
固定支出是最值得花時間優化的一塊。寬頻合約到期時重新比價、合併或取消少用的串流影音服務、檢視保險保障是否重疊。每個月省下 300 元訂閱費,一年就等於多出 3,600 元流動資金。
變動支出彈性大但容易超支。比起事後記錄每一筆咖啡錢,更有效的方式是「事前控制」:設定每週定額(例如每週 1,500 元包含飲食與日常零用),放入專門的支付工具,用完就踩煞車。採用每週而不是每月為單位,能避免在月初過度消費、月底拮据的循環。
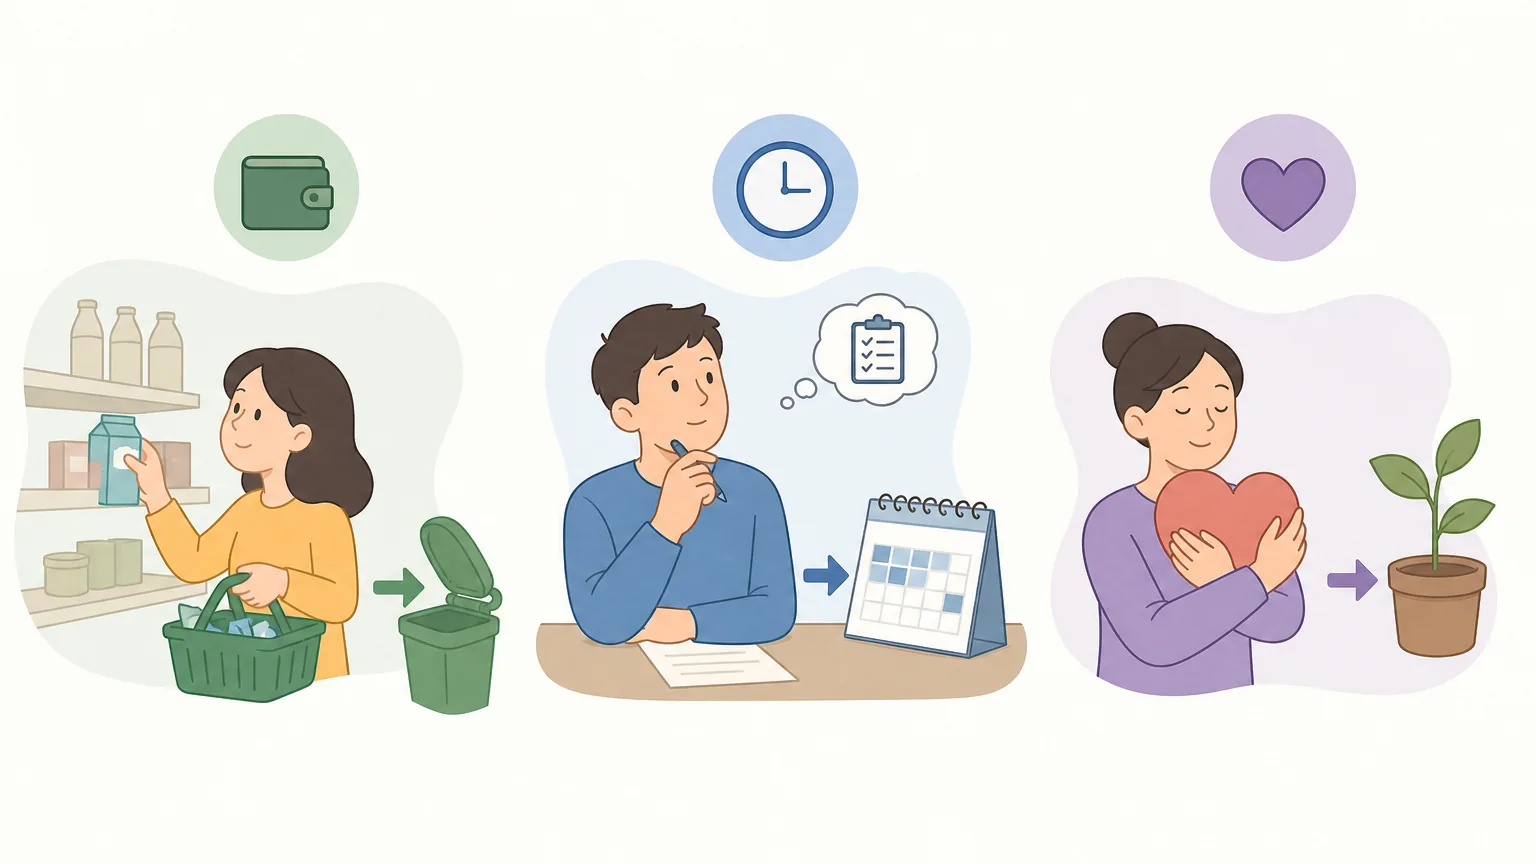
季節性支出是預算失守的主因之一。旅行或繳稅集中在某幾個月發生時,往往會抽乾當月的現金流。按年估算並每月預留,是化解大額支出壓力的有效方式。
算出每月可分配金額,這是整份預算的地基
把收入與剛性開支清楚列出後,就能計算出每個月真正能自由統籌的金額:
假設某人每月實際到手薪資為 30,000 元,每月固定支出為 14,000 元(租金、家用、交通、保險等),季節性支出按年估算需 30,000 元(每月分攤 2,500 元)。此時的每月可分配金額為:30,000 − 14,000 − 2,500 = 13,500 元。
儲蓄先行:出糧日當天自動分流
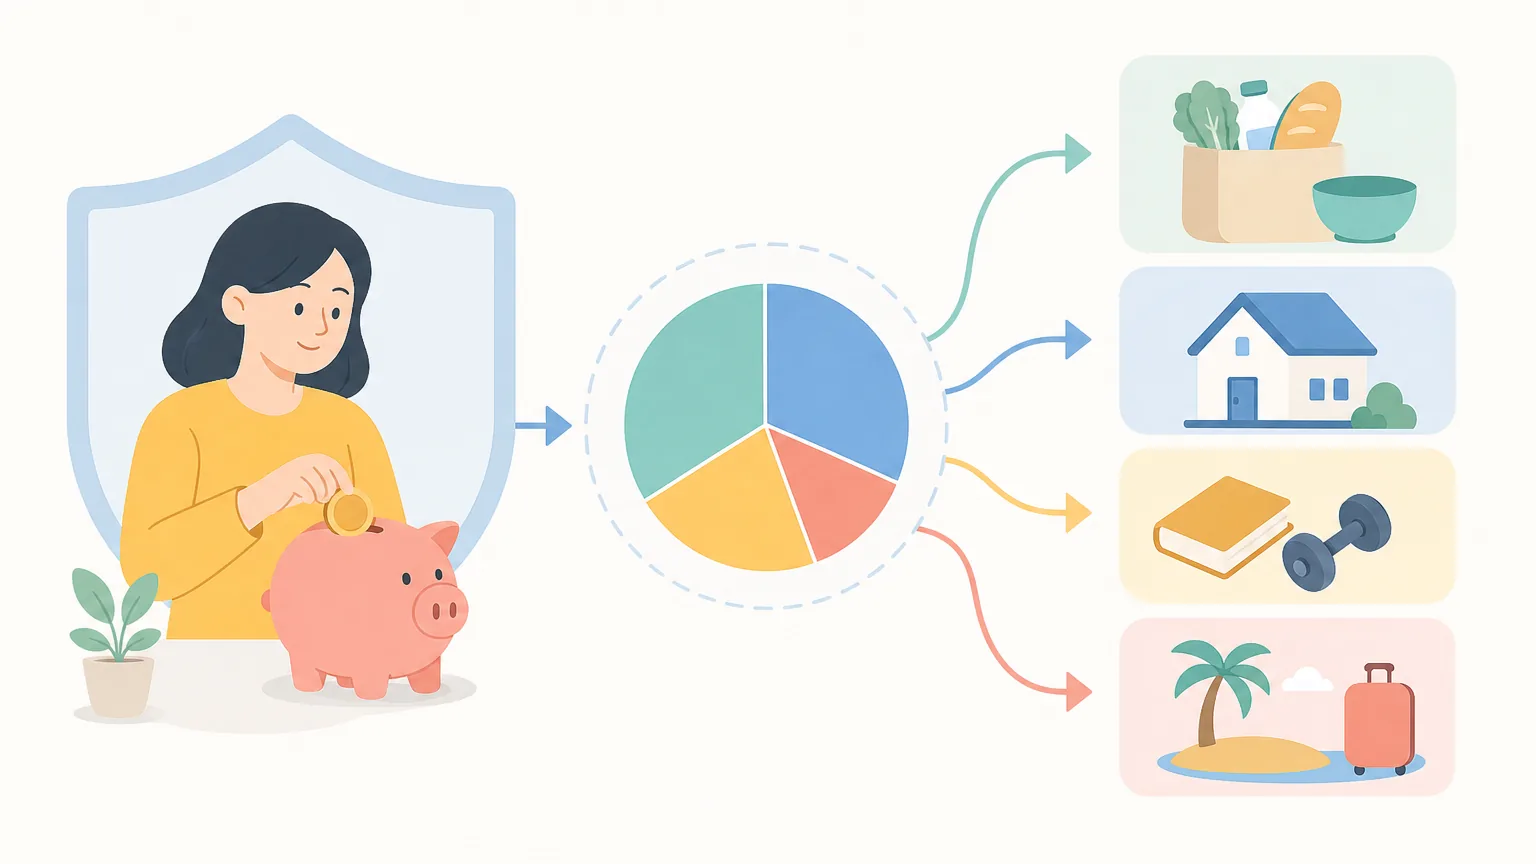
傳統「收入 − 支出 = 儲蓄」的模式往往難以存錢,因為每個月總有各種理由把剩餘的錢花完。建立儲蓄習慣的核心公式是:收入 − 儲蓄 = 支出。在每個月出糧當天,透過銀行預設自動轉帳,把預定的儲蓄金額直接轉走,剩下的錢才是該月能動用的生活預算。
建立三層儲蓄水庫
第一層:應急儲備金。以覆蓋 3 到 6 個月的「必要生活開支」(即固定支出 + 基本生活變動支出)為標準,而非單純計算固定支出。假設每月的租金、家用等固定開銷為 14,000 元,基本飲食交通等必要變動開銷為 6,000 元,每月必要開支即為 20,000 元,應急基金應設定在 60,000 到 120,000 元之間。這筆錢必須放在高流動性、隨時可提取的帳戶中,用於應對轉職、醫療等突發狀況。
第二層:中期目標儲備。針對 1 到 3 年內確定會發生的計劃,例如進修學費、搬遷、結婚或外遊。將目標金額除以月份,每月定額存入獨立帳戶或定期存款。
第三層:長期資產累積。規劃時間在 5 年以上,例如強積金自願性供款、月供指數基金或月供股票等。這一層追求的是長期複利效應,重點在於金額穩定與持續執行,操作時應評估個人風險承受能力。
帳戶分流:一個帳戶無法做好預算管理
把所有資金混在同一個銀行帳戶,很容易產生「戶口還有不少錢」的心理錯覺。建議至少分設三個具備明確功能的帳戶:
- 帳單扣款戶口(只出不進的生活基建):存放固定支出與季節性支出的每月分攤金,專門用於自動扣繳水電、租金、保費及各項帳單。
- 日常消費戶口(設定上限的零用戶):接收每週或每月的變動生活費,綁定提款卡或電子錢包,用完即止。
- 儲蓄與應急戶口(只進不出的資產庫):存放應急基金與中期儲蓄,不綁定快捷支付與提款卡,增加提款摩擦力以防止衝動消費。
預算比例怎麼定?從儲蓄底線出發
坊間常提到的 50/30/20 分配法則(50% 必要開支、30% 想要、20% 儲蓄)源自海外理財概念,直接套用在居住與生活成本較高的環境中,往往難以契合實際生活現狀。
更接地氣的起步方式是「先確定儲蓄底線」:先設定一個能長期穩定維持的儲蓄率(例如每月淨收入的 15% 至 20%)。若初期的租金或家庭負擔較重,將儲蓄率由 10% 開始也完全可以接受,重點是讓分流機制順利運轉,日後再隨收入增長逐步調高儲蓄比例。
每月 20 分鐘檢視與超支應對策略
在每月出糧後的週末,花 20 分鐘進行簡單複盤:核對預算與實際支出的差異,找出超出預期的項目。如果某一項支出連續三個月都超出預算,代表原先設定的數字不符合生活實況,應主動調高預算數字;若僅是單月份的偶發狀況,則維持原定標準。
遇到超支時,切忌直接動用應急基金或取消儲蓄轉帳。應對超支的標準順序為:
- 優先由季節性支出的彈性儲備中調節。
- 縮減下個月的每週變動生活費額度(例如本月超支 800 元,下個月每週額度各減少 200 元進行填補)。
- 若出現結構性超支,應重新審視固定支出項目,評估是否有可調整或降級的合約服務。
常見的預算盲點與消費陷阱
電子錢包與自動增值。八達通或電子錢包開啟自動增值後,小額消費容易失去痛感。建議將每次自動增值金額調至較低檔位,或改為每月初手動轉入固定金額,重新建立對小額支出的感知。
先買後付(BNPL)與免息分期。投資者及理財教育委員會(投委會)多次提醒,先買後付本質上屬於借貸行為。分期還款雖然降低了當下的付款門檻,但多筆分期累積會佔用未來數月的可分配資金,一旦發生延遲還款亦可能產生逾期費用並影響個人信貸記錄。在規劃預算時,應將分期總額直接計入承擔,避免過度透支未來收入。
花紅與年終獎金的運用。收到較大筆款項時,建議優先將一定比例補足應急儲備或清償高息債務,其餘再分配至投資與個人獎勵,避免在入帳當月全數轉化為非必要消費。
常見問題(FAQ)
Q1:收入每個月不固定(如 freelance、佣金制),該如何做預算?
建議以過去 12 個月中「收入最低的三個月平均值」作為基礎生活預算。在收入高於基準的月份,將多出的款項存入「收入平準帳戶」或應急儲備中;在收入較低的淡季,再從該帳戶撥款補足基準開支,確保每月生活預算維持穩定。
Q2:應急基金應該放哪裡?可以拿去買股票或高息產品嗎?
應急基金的核心原則是「高流動性」與「本金安全」,不應承擔市場波動風險。建議存放於高息活期儲蓄帳戶、短期定期存款或可隨時提取的貨幣市場工具中,確保在突發需要時能立即動用。
Q3:每個月都想記帳,但總是堅持不到一個月怎麼辦?
問題往往出在「逐筆記帳」耗費過多精力。不妨放棄細微記帳,改用「帳戶分流 + 每週定額」方式:每週初轉入固定生活費到獨立錢包,日常只需確認錢包餘額是否足夠支撐到週末即可,將心力聚焦在控制總量而非記錄細節。
Q4:現在開始規劃預算,第一步應該做什麼?
今天只需完成一個具體動作:登入網上銀行,下載或查閱過去六個月的月結單,將各類固定開銷(租金、保費、家用、訂閱)加總,算出你的固定支出基準線。建立認知就是掌握個人財務的第一步。
