遺產規劃是甚麼:一張名單、幾份文件,還有一場不會吵起來的家事 遺產規劃(Estate Planning)指的是在個人仍然清醒、具備完全決定能力的時候,把名下所有資產與權益逐一盤點清…
香港家庭的應急金,為何不能照搬「三至六個月」 談到家庭應急金,理財書籍與歐美個人財務理論常建議準備「三至六個月生活費」。這個標準在其他地區成立,往往預設了失業救濟機制健全、住屋彈性…
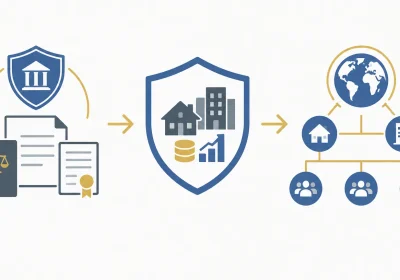
走進香港律師樓主動諮詢信託規劃的人群,過去多為上市公司主席或跨國資產家族。近年情況明顯轉變,前來諮詢的不少是四十多歲的專業人士夫婦、擁有物業收租的退休教師,或是育有特殊需要子女的父…
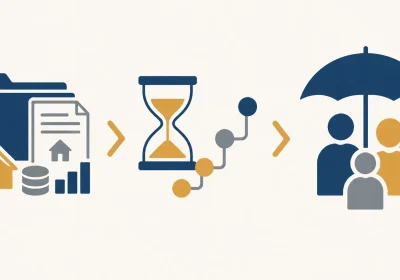
提到財富傳承,很多人第一時間想到的是私人銀行會議室、家族信託契約與動輒過億的資產規模。實際情況往往相反:前來諮詢傳承問題的人,手上最常見的組合是一個自住單位、一層收租樓、一份強積金…
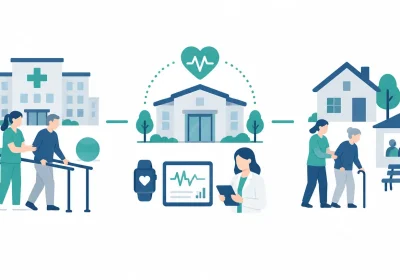
「照顧者」這個身份,很少是自願報名的。它通常在一個很普通的下午出現:醫生說家人出院後需要有人看顧三餐和定時服藥;又或者某個凌晨,在浴室扶起剛剛滑倒的長輩,腦海裡只剩下一句——接下來…
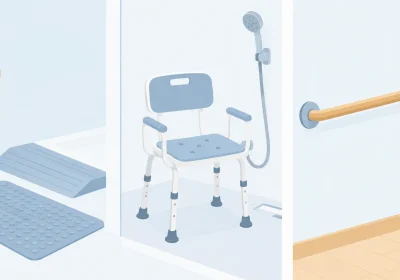
家中長輩年紀漸長,很多日常瑣事開始需要身邊人搭把手。可能是媽媽血壓藥吃完忘了補配,可能是爸爸沖涼時扶着門框不敢抬腳,也可能是同住的伴侶半夜反覆起身如廁。這些繁雜細碎的日常堆疊起來,…
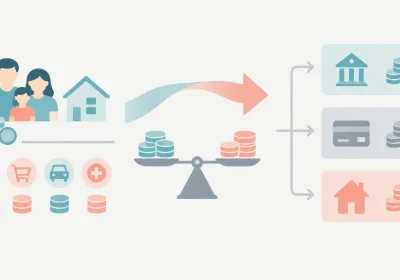
月入三萬八,卡數加兩筆私人貸款滾到七十六萬,每月還款四萬二——這組數字不是個別特例,而是一個常見的財務壓力臨界點:每月還款額長期高於家庭可支配收入,就很容易陷入借新債還舊債的惡性循…
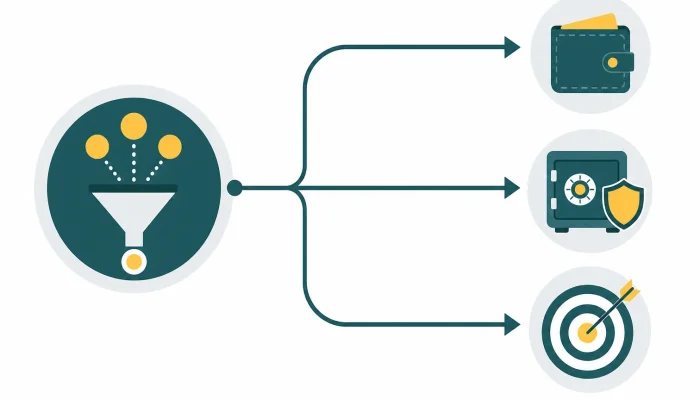
幫小朋友準備教育基金、替父母規劃退休生活、為伴侶和自己建立長線儲備——這些規劃一旦落到執行層面,最先面臨的抉擇往往不是挑選哪隻資產,而是選擇合適的配置渠道。同一個理財目標,放在銀行…
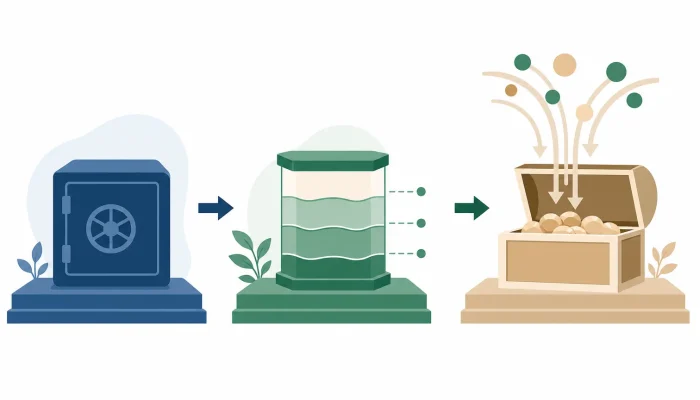
規劃多重家庭目標,為何不能只靠單一工具? 假設家中孩子目前讀中三,18個月後要繳交第一筆海外升學保證金;同一時間,年邁父母需要長期醫療護理開支;家庭支柱距離退休尚有十數年,強積金累…
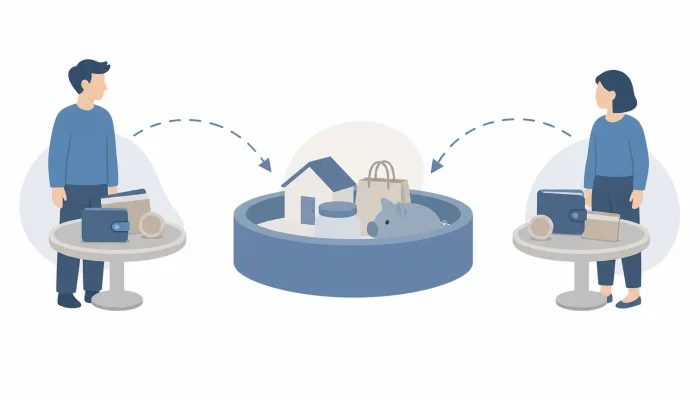
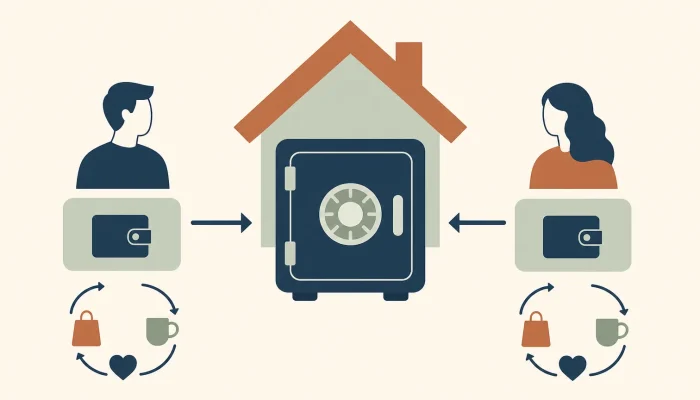
香港雙職家庭的開支痛點:「一齊使、分開記」 以一對雙職夫婦為例,每月固定支出清單往往相當繁雜:按揭供款、管理費、每季差餉、水電煤、寬頻加兩個手機月費、外傭薪酬與保險、小朋友的學費與…