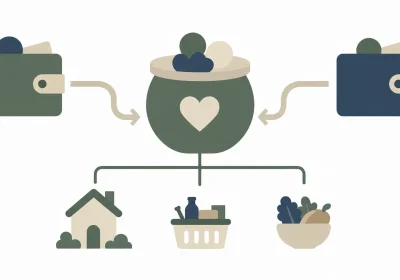
夫妻之間為了錢爭執,導火線常常只是一筆幾百元的小開支。真正令兩個人心力交瘁的,往往是理財節奏無法對齊:一方希望盡快積累首期置業,另一方認為適度犒賞自己去趟旅行並不過分;一方習慣發薪…
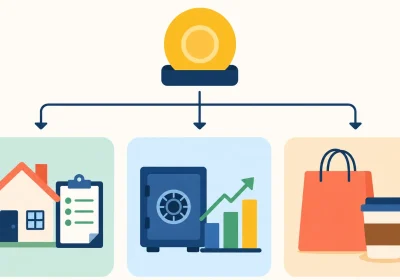
每個月出糧那天,戶口數字看起來還不錯。到了月尾,卻總是想不起錢去了哪裡。這種感覺,香港不少家庭都熟悉。 依據政府統計處的住戶開支統計調查趨勢,住屋開支長年高居香港家庭消費開支比重首…
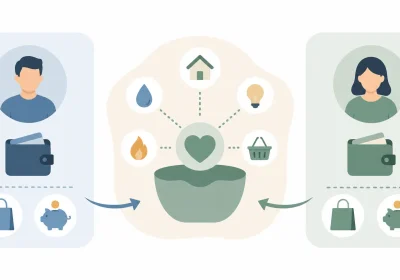
兩個人住在一起之後,錢的界線會慢慢變得模糊。起初是「你今次先付,我下次請」,過了半年變成「租金你轉給我,我再一併交」,再過一年,有人開始想:不如開個共同帳戶,水電煤、租金、旅行基金…
香港的樓價水平,令「幾時買得起」往往比「買哪一間」更難回答。不少人在網上看了半年樓盤,卻從未認真計過自己手上有多少流動資金、每月最多可以承受多少供款。等到心儀單位出現才去向銀行查詢…
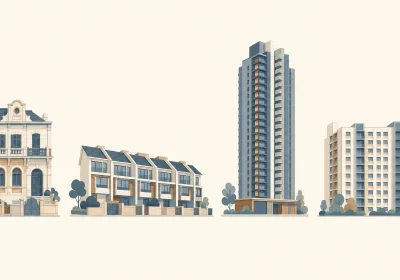
挑選合適的首次置業物業,關鍵在於搞清楚市場上有哪些單位是自己真正買得起、住得舒適且具備穩定轉手能力的。要釐清「上車盤」的真正涵義,最務實的切入點是把首期預算、地區取捨、隱形成本與銀…
週末下午兩點,你站在地產舖的櫥窗前,隔着玻璃看那些被螢光筆圈起來的價錢。同一個屋苑、同一個座向,兩年前貼出來的數字跟現在差了一截,但依然不是一個可以隨便點頭的數。旁邊有兩三個人在討…
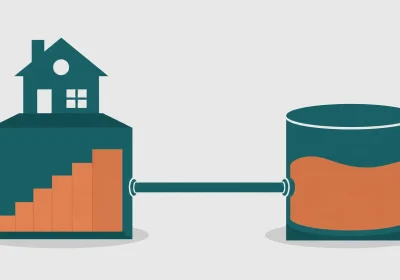
香港按揭市場的利率環境經歷多輪周期轉變。在加息周期中,1個月香港銀行同業拆息(HIBOR,簡稱拆息)曾快速抽升,選用H按的業主即便有封頂利率保障,實際供款亦被推至封頂上限,與P按的…
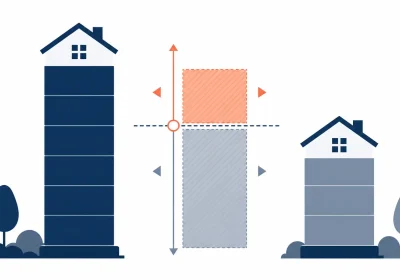
買樓簽訂臨時買賣合約之前,準買家最常遇到的盲點就是將「可借成數上限」直接當作「實批貸款額」。現實中,按揭成數的最終計算會受估價、物業用途、物業類型、還款能力等多重因素互相制約,了解…
樓價乘以首期比例,只是首期計算的起點。真正要在銀行戶口坐穩的現金,還要算清按揭成數、按保保費、印花稅、律師費、代理佣金、裝修,以及銀行審批貸款時所衡量的供款能力。 「睇中一層800…
提示:按揭政策與息率走勢隨市場動態調整,各項審批要求以香港金融管理局、香港按證保險有限公司及各銀行最新公布為準。 只看兩個數字,很難選對按揭 在挑選按揭方案時,許多業主和準買家第一…